多家银行紧急“拔管”智能通知存款:不是不想给你高息,是真给不动了
你有没有买过那种“不用打招呼、自动按7天高息滚存”的智能通知存款?如果有,你可能已经发现它悄悄消失了。2024年5月以来,中国银行、招商银行、光大银行等超20家银行密集下架或终止了这类产品。表面看是“产品调整”,底牌其实只有一句话:银行算不过账了。
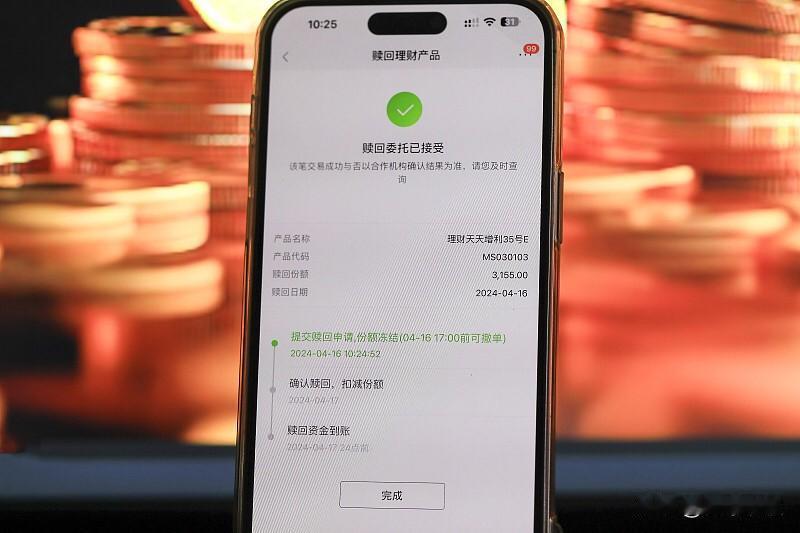
智能通知存款的“智能”,聪明在替你把通知环节省了。普通通知存款,你得提前7天告诉银行“我要取钱”,才配拿通知存款利率;智能版直接跳过这一步,钱放满7天就自动按高息滚存,随用随取。对储户是便利,对银行却是一笔刚性的高成本负债——你随时可能要用的钱,银行得按接近定期的价格付着利息。
更关键的是,它绕开了制度前提。通知存款计息的前提是“提前通知”,自动滚存等于把“活期的灵活”和“定期的收益”强行焊在一起,监管将其定性为变相高息揽储,并非没有道理。2023年5月监管明确要求停办不需要客户操作、智能自动滚存的通知存款,存量自然到期。
但监管只是外因。真正的推手藏在净息差里:
商业银行净息差从2023年的1.69%一路降到2026年一季度的1.40%,连续创历史新低。贷款端利率不断下行让利实体,存款端如果还养着一批“伪活期、真高息”的产品,银行的利差空间只会越挤越薄。下架智能通知存款,本质上是银行在负债端做一次成本止血。
对普通储户而言,短期确实少了一个“灵活又高息”的选项。但换个角度看,一个靠制度套利撑起来的产品,本身就不具备可持续性。
钱不会消失,只会换地方——货币基金、现金管理类理财、门槛稍高的短期存款,都是接棒的方向。真正值得记住的是:当一款存款产品同时给你活期的自由和定期的利息时,多问一句“这个便宜到底是谁在买单”。
你的闲钱现在放在哪里?是接受了降息,还是找到了更聪明的去处?评论区聊聊。