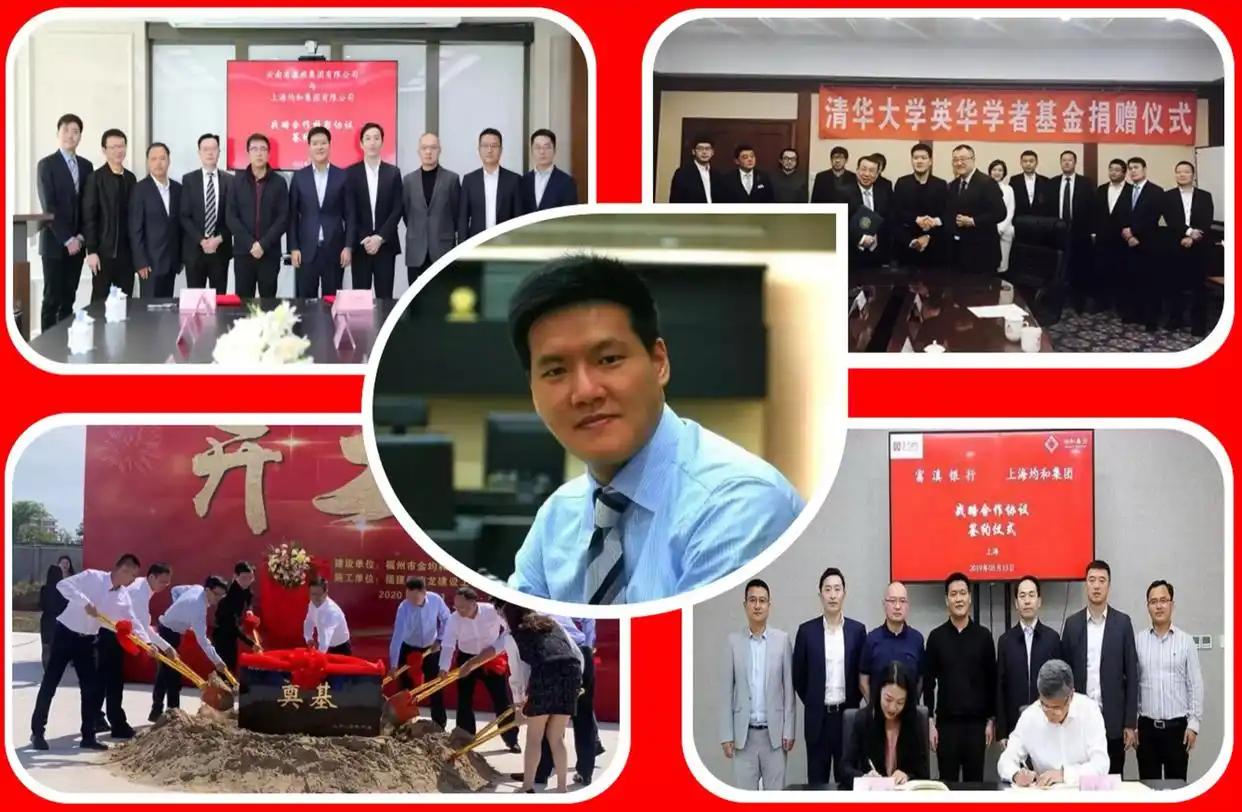
千亿民企,均和集团老板全家移居东京!一家年营收超1300亿的上海民企巨头轰然倒塌,5000员工被要求自愿离职,而老板何旗早已携全家定居东京30个月。跑得最从容的那个人,往往就是挖坑最深的那个人。
当合同、发票、流水俱全,货物却纹丝不动时,千亿营收不过是一场精心设计的空转游戏。246亿债务窟窿,十七个烂尾项目,代价最终由普通人的生计来填。
老板跑了三年,公司才爆。2025年6月,陆家嘴未来资产大厦37楼,均和集团总部贴了封条。5000多名员工收到通知:要么签“自愿离职”,换回5月的工资和社保;要么耗着,4月的工资先欠着。
签完字走出大楼的人,抬头能看到顶楼那间会所,何旗常年住在那里,请了退伍军人当司机和安保,生意最“豪横”的那几年,顶层灯一直亮着。
灯下的人2023年上半年就出了国,先到新加坡,后来搬到东京,老婆、儿子、母亲先后跟过去。员工在楼下签离职协议的时候,老板已经在东京港区的公寓里住了一年多。
均和2023年营收1346.92亿元,巅峰时期对外宣称2500亿,2024年中国民企500强第66位。截至2026年9月,均和集团及关联主体被执行金额约246.19亿元,7个在建产业园被查封,九江银行3004万股股权两次流拍,起拍价从2.59亿降到2.07亿,没人接。
2500亿的营收和246亿的窟窿之间,隔着的是一场持续了近十年、把货在仓库里“转几手”就能转出几百亿流水的游戏。
大宗贸易的营收确认有一个非常“友好”的规则叫总额法:一笔10亿元的商品从采购到销售走完一圈,营收栏里就记10亿。一年做几十笔、上百笔,1346亿的营收不需要真实的利润来支撑,只需要足够多的合同和仓单在系统里跑一遍。
均和干的是电解铜,货甚至不需要真的从仓库A搬到仓库B,仓单转几手,合同签几轮,营收就长出来了。
可“转几手”这件事,一个人玩不起来。均和的循环贸易里,站在另一头的是地方城投。
清流工作室梳理的模式很直白:均和系公司同时充当城投的供应商和客户,城投从均和隐秘的关联公司“采购”电解铜,再“卖”回给均和明面上的公司,货款在两家之间来回走一圈,城投的营收报表上就多了一笔几十亿的贸易收入。
城投为什么要配合,因为城投要发债,发债要看营收,营收不够就得“做”出来。有城投的贸易业务收入占到总营收的40%以上,部分高达80%到90%,把贸易板块剔掉,剩下的是一个空壳。
这就是整件事里最该被翻出来看的那一层:何旗跑路是个人的选择,但空转贸易这个池子,是城投和均和各取所需一起挖出来的。
城投拿到好看的营收去发债、去评级、去完成“市场化转型”的考核;均和拿到流水去银行融资、去拿地、去把产业园的摊子铺到全国各地。
一个要报表,一个要授信,两本账在同一个循环里各记各的,谁都觉得自己没吃亏。真正吃亏的人,是那些看着“千亿民企”的招牌买了均和产业园厂房的小老板,是那5000个被“自愿离职”的员工,是那些货款追不回来的供应商。他们冲着招牌来的,招牌是空的。
同样靠大宗贸易起家的公司,有人走了另一条路。厦门象屿、厦门国贸这些供应链巨头也做大宗,但它们的营收背后有真实的物流、仓储和货权流转,有套期保值对冲价格波动,有对下游客户的信用管理。
区别不在于“做不做大宗”,在于“做的是贸易还是流水”。均和的模式里,货不需要动,只要单据在动;利润薄到可以忽略,只要营收够大。一门生意的利润撑不起它的规模的时候,规模本身就是一个需要被追问的东西。
均和的真实利润外界一直看不清楚,但246亿的执行金额替它回答了一部分,靠流水堆起来的规模,退潮的时候,每一分流水都会变成一张债。
“三流合一”新规2025年落地,要求合同流、资金流、货物流对得上,均和赖以运转的循环贸易瞬间走不通了。城投从4月开始撤资、要求回购股权,24家城投发起诉讼,银行紧急追债。可何旗2023年上半年就走了。
公司还在运转的时候,老板已经在东京安顿好了家人;爆雷的导火索点燃之前,引信已经烧了将近三年。跑路的时间差,比跑路本身更值得盯:一个知道游戏迟早要结束的人,给自己留了三年退场的时间,而5000个员工在游戏结束那天才知道自己不在退场名单上。
246亿的债不会消失。九江银行的股权流拍了,产业园的厂房烂尾了,福州长乐项目的两栋研发楼被当地城投以4159万底价接盘——地方国资转了一圈,从合谋做营收的那一端,变成了最后接盘的那一端。
何旗的账本上,2500亿的营收曾经是一串好看的流水;员工的账本上,那串流水换来的是一张离职协议和一个断缴的社保账户。流水可以空转,债不会。