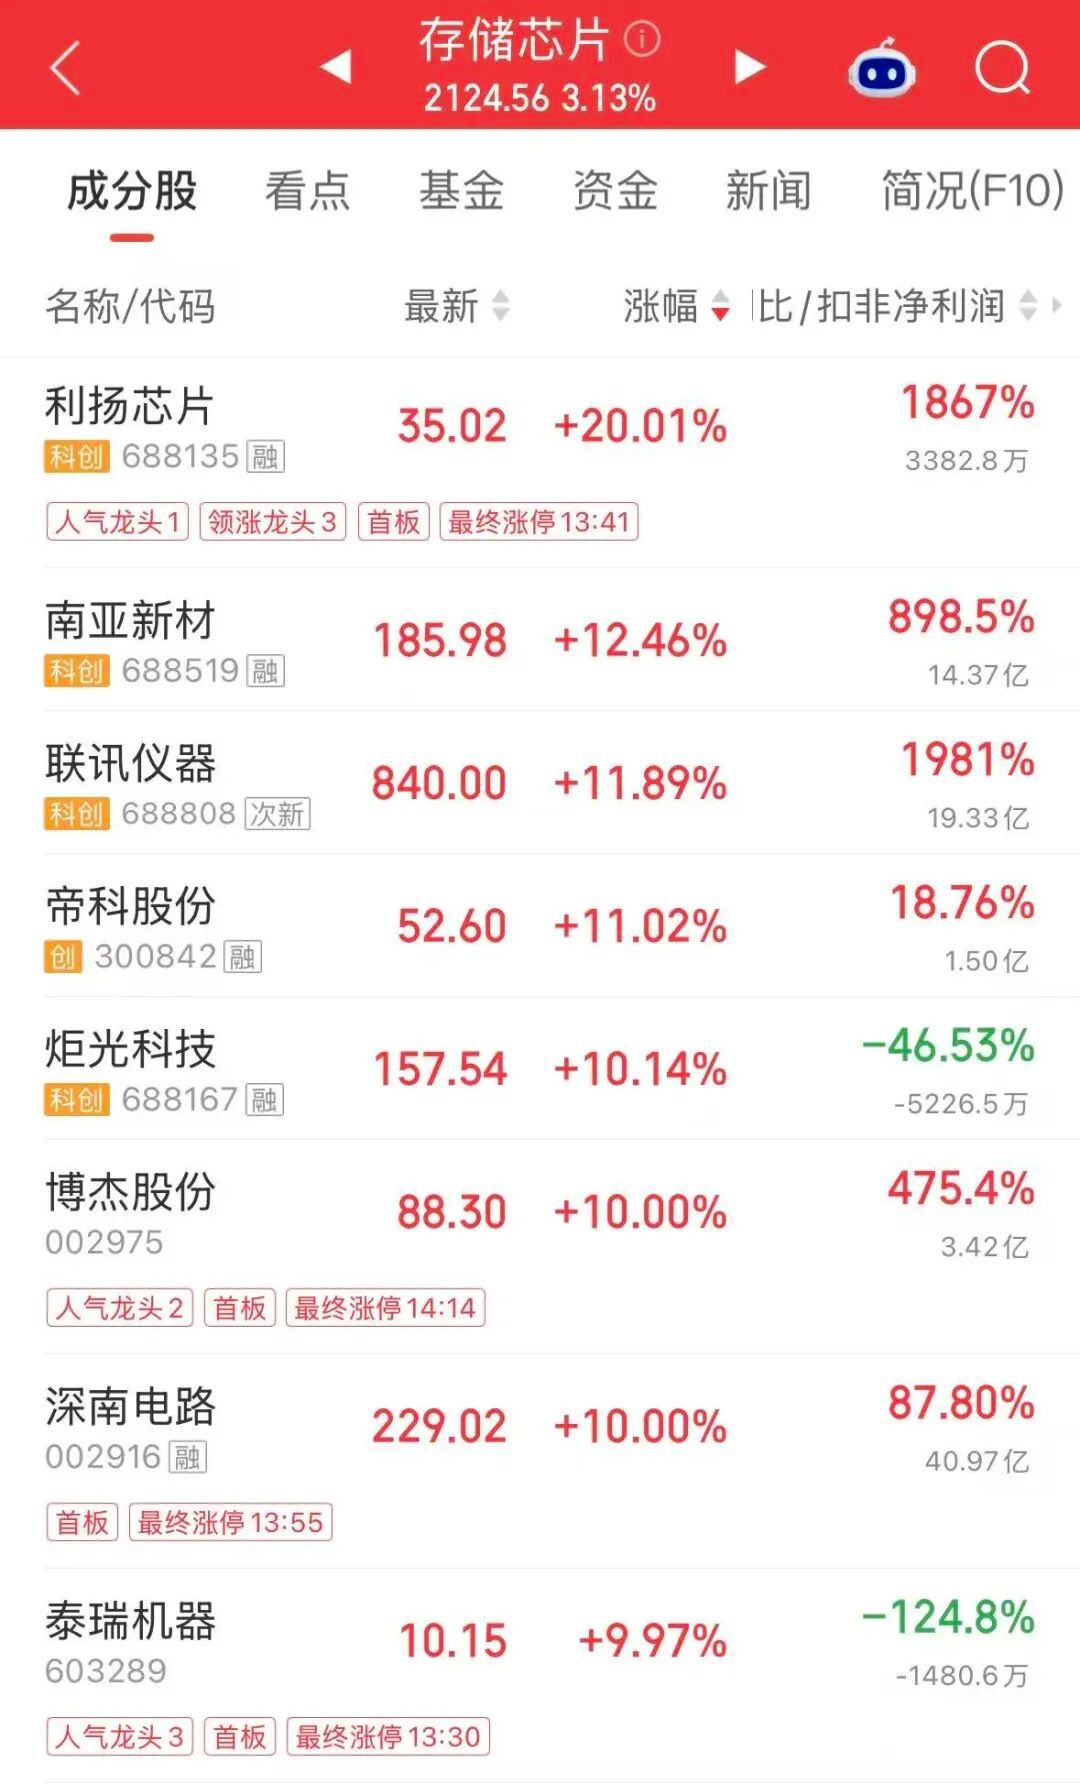
【存储芯片又要涨价存储芯片再涨价原因】据21财经雷达,11月11日,A股存储芯片板块再度成为资金聚焦的方向。利扬芯片、深南电路、博杰股份、泰瑞机器涨停,南亚新材、联讯仪器涨超10%,普冉股份、协创数据、力芯微、佰维存储、长鑫科技、德明利、江波龙等个股跟涨。
消息面上,集邦咨询旗下DRAMeXchange发布数据显示,10月通用型DRAM产品的平均合约价格较上月的26美元上涨5.77%;对比2016年6月开始追踪统计时的2.9美元的价格,如今已经累计上涨约9.5倍。集邦咨询预测,今年第四季度PC DRAM合约价将环比上涨13%—18%。
涨价已经从原厂合约传导至流通渠道。据财联社报道,近日,多位存储行业人士向媒体证实,海外头部原厂已经向渠道商口头释放企业级颗粒提价意向,正式提价函虽尚未下发,但渠道端的价格已经先动了起来。
支撑本轮涨价的核心逻辑,是全球存储大厂通过长期供货协议(LTA)锁定远期产能,行业供需紧张周期被进一步拉长。公开资料显示,海力士公司已与14家主要客户签署LTA协议,锁定2027-2028年总产能的50%以上,并计划后续保持类似比例锁定盈利基础,公司正积极与部分客户讨论延长现有合同期限。未来三年(至2029年)的DRAM和HBM产能几乎售罄。
三星宣布已与10家主要客户签署LTA,并正与另外10家谈判。公司预计,到2030年通过LTA锁定总产能60%至70%的可能性增加。已完成2027年HBM供应量的谈判,目前产能已全部售罄。公司预测,受制于成本和设备交期延长,2028年产量增长仍受限。此外,HBM4E及HBM5尺寸和工艺层数增加,导致每片晶圆产量下降,预计存储芯片供应短缺将持续到2028年。
不止两大韩厂,全球存储厂商集体预判行业紧平衡将长期延续。美光、西部数据、希捷等厂商亦给出相近判断:存储供需紧张程度在2027—2028年将显著高于2026年,部分云厂商的供货协议已延续至2030年。
机构判断在“方向”上趋于一致。中信证券认为,存储板块在2026年6-7月、2026年10月以来均出现明显回调,在产品涨价增速放缓的背景下,市场对于存储供需与竞争格局等的担忧情绪进一步放大了板块波动。但从存储公司2026年三季度财报角度来看,存储供不应求有望延续至2028年及以后,客户锁供需求推动长协积极签订,同时存储厂商新一轮股东回报政策进一步推进,建议继续关注HDD、DRAM、NAND等细分赛道的投资机会。
申港证券同样认为,算力基础设施扩张对存储需求延续,国产存储板块有望迎来技术升级及国产化空间扩大的利好,空间广阔,建议关注国产存储的估值修复和自主可控。(21世纪经济报道)