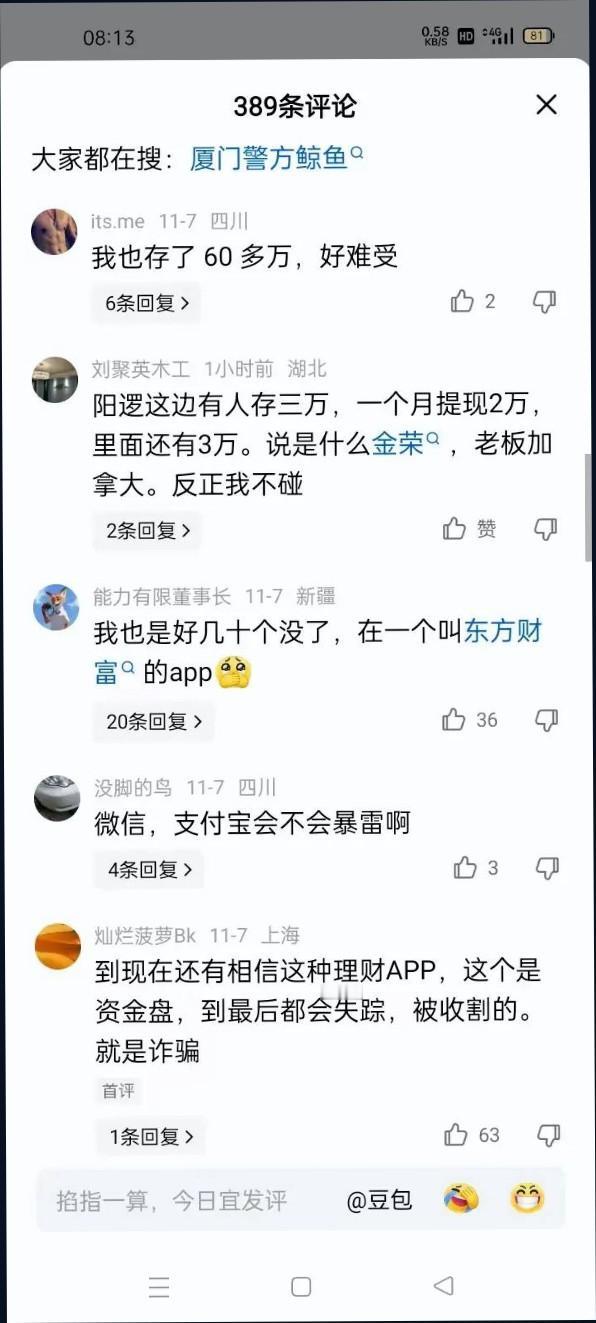
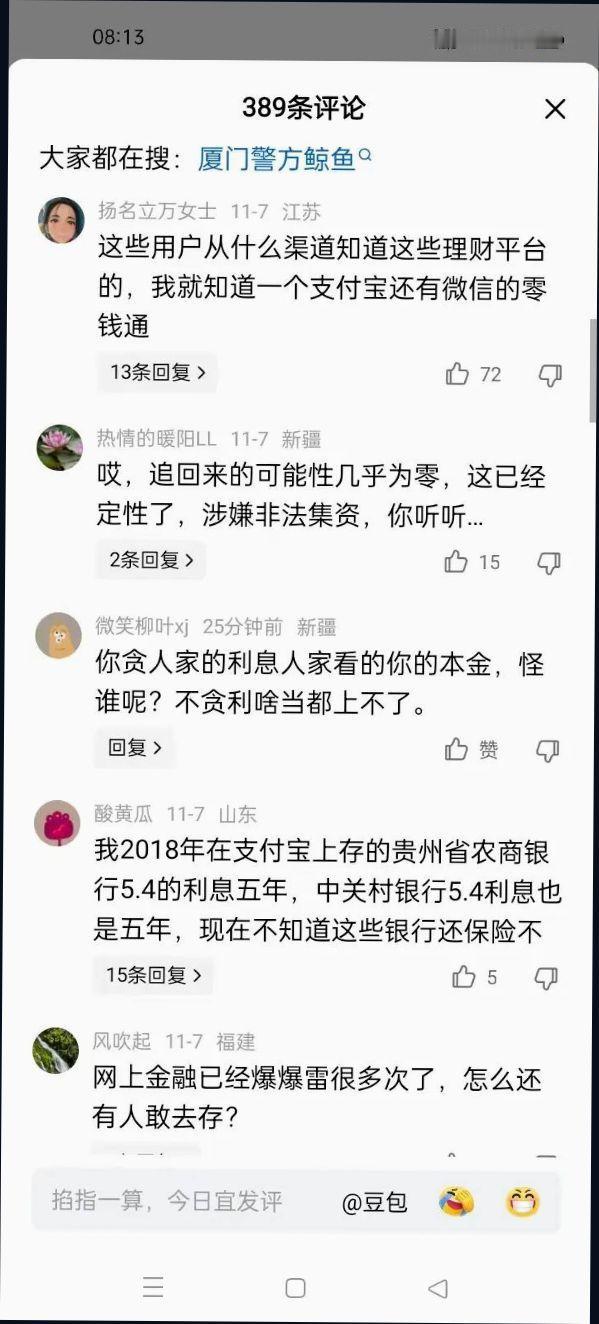
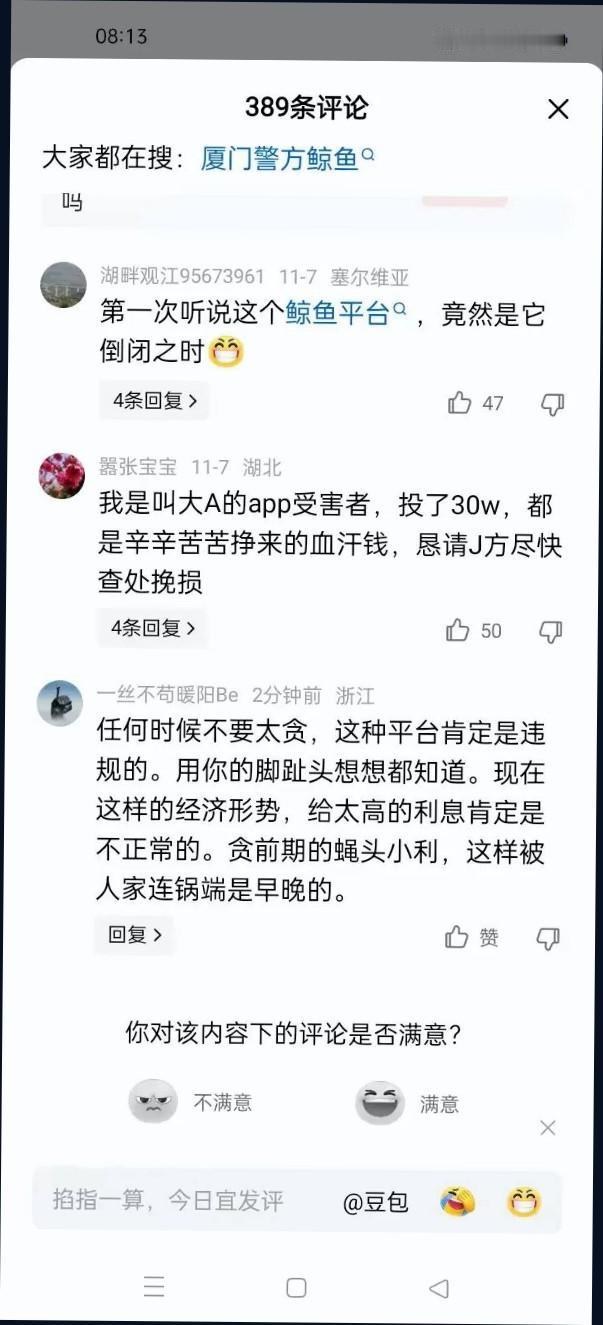
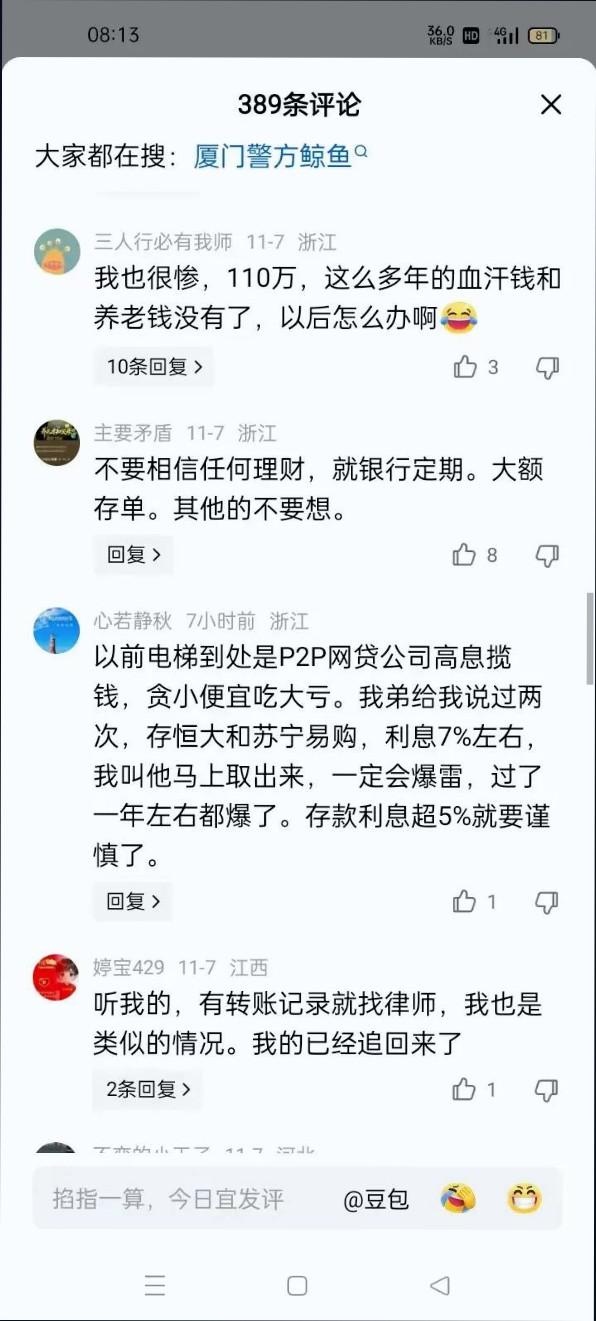
12年,足够一个孩子从出生长到小学毕业,也足够一张网从第一根线悄悄织到收口。10月底那几天,提现按钮突然就点不动了,客服电话翻来覆去就是“人工座席全忙”,有人慌慌张张赶到厦门公司所在地,大门紧锁,桌椅板凳搬得精光。可最魔幻的地方在于,App居然还能登进去,账户里的“昨日收益”还在按时跳动,充值通道甚至还开着。一位用户说得很扎心:“不提现的人,还在持续存钱。”
这就是鲸鱼宝。运营主体叫厦门吉才神网络借贷信息中介服务有限公司,2014年成立,2015年推出平台,到今年整整走了十一年。十一年里,它在熟人之间口口相传,亲戚带亲戚,朋友拉朋友,滚出了一张据说涉及十几万人、十几亿资金的网。厦门金融局的回应只有一句话,但每个字都值得反复读:这家公司不在我们的监管名单内。它不是持牌存款机构,也不是经过审批备案的地方金融组织,从来都不是。警方目前的定性是涉嫌非法吸收公众存款罪,部分嫌疑人已到案,涉案资金已冻结。
很多人第一反应是“贪心活该”。这话没错,但只说对了一半。鲸鱼宝的年化利率,早些年七八个点,后来降到了五个点左右,放在前几年银行定期还有三四个点的环境里,它并不算那种一眼假的“高息诱惑”。真正让人放下戒心的,是一套更隐蔽的组合拳。淮安的颜女士2015年经朋友推荐开始存,一开始只放一点,提现秒到,慢慢加码,最后全家三人在平台放了七八十万。西安的黄女士2017年开始用,之前提现最多隔一天就到账,“就放松了警惕”,暴雷前三天还往里面充了四万。小额顺畅提现制造了“随时能取”的体感,“用了好多年没出事”被大脑自动翻译成了“安全”,熟人推荐又替平台做了一层信用背书。每一步看起来都是“谨慎的”,加在一起却成了全部身家的押注。
更荒唐的是那些刻意编织的“权威感”。平台早年号称是平安银行旗下担保公司的一级金融服务商,平安发律师函之后才删掉。它放过一张和当地派出所联合反诈宣传的背景板照片,对外暗示自己获得了公安认可。App上显著位置标着“银行存管”,可宜宾市商业银行的回复很干脆:合作早就到期终止了。备案信息十几年如一日停在“申请中”,始终没有成功过。一张门上贴过的公告落款是创始人邱臻,承认公司“遭受超19.3亿元巨额资金流失”。一个从没拿到过入场资格的平台,用十二年的时间演了一出“我在正常运转”的戏,直到幕布自己掉下来。
网友的讨论里有一条特别值得拎出来:“前面十年都能正常提现,说明平台没问题。”另一条紧接着怼回去:“没有牌照本身就是最大的问题。”两种判断的差距,不在智商,而在排序——你把“身边有人用了很久没出事”放在“它有没有被批准做这件事”之前,还是之后。十二年够长,长到足以让一个人把“经验”当成了“资质”,把“习惯”当成了“保障”。但金融这件事的残酷之处恰恰在于:时间不会把一个没有牌照的池子泡成合规的池子,只会把更多的人泡进同一个池子里。
钱能不能回来、能回来多少,要等案子走完。眼下能做的是把转账流水、App截图、聊天记录留好,按正规渠道去报案登记。遇到任何“代维权”“内部退款”“交钱解冻”的说法,一律当二次收割处理。更值得记住的可能是那句听起来很朴素的话:你看上的是它多给的那一两个点,它看上的是一整张存折。 十二年的老用户、“一直很稳”的提现记录、熟人拍胸脯的推荐,没有一样能替代牌照和监管归属。下次再有人跟你推荐一个“用了很多年、利息比银行高一点、随时能取”的平台,先别问它活了多久,先问一句:它到底归谁管,有没有人批准它干这件事。 答案如果含糊,那这张网不管织了几年,都跟你没有关系。
鲸鱼宝爆雷