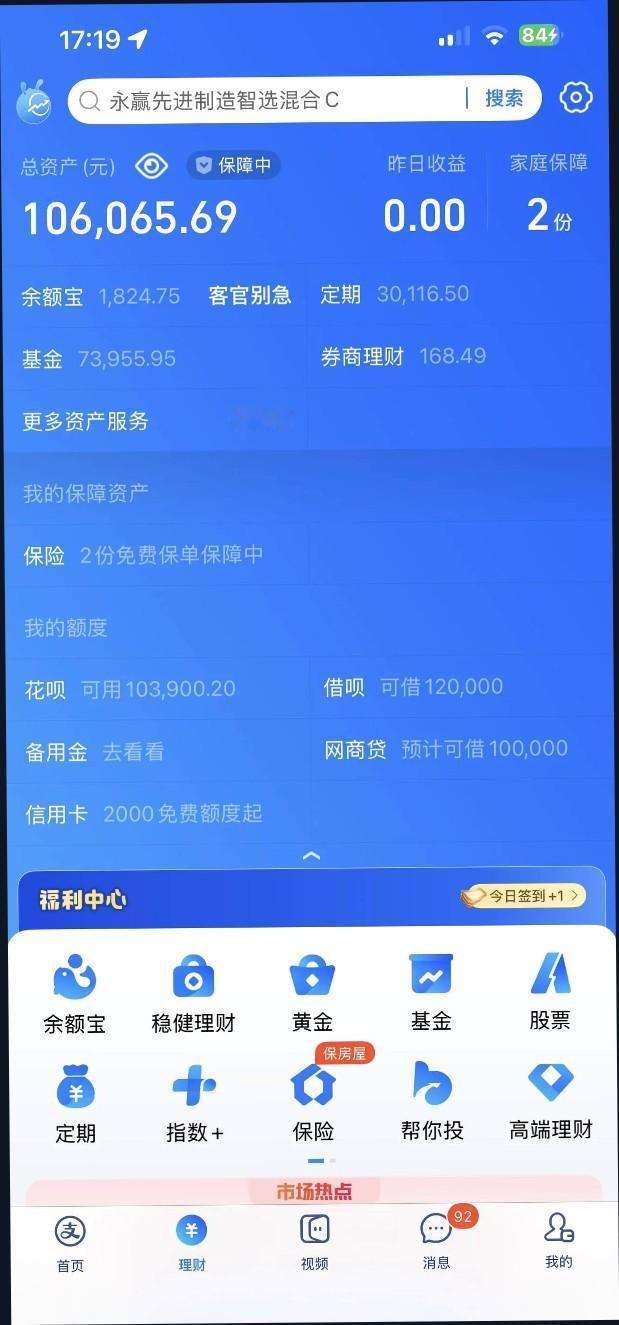
刷到鲸鱼宝提现无门的帖子,你说“看得背后冷汗直冒”,这个反应太真实了。因为很多人第一反应跟你一样:赶紧打开支付宝看一眼自己那点钱还在不在。你的三瓜俩枣放在余额宝里买理财,赚点油盐钱,鲸鱼宝倒了,余额宝会不会是下一个?这个问题值得认真回答,而不是简单甩一句“放心”。
先看看鲸鱼宝是怎么骗过那么多人的。澎湃新闻采访的一位投资者侯女士,2016年就开始往里存,十年时间投了上百万,账户截图显示总资产约290万,累计收益65.92万。她说过一句特别典型的话:“用的时间实在太长了,之前一直是安全的。”还有投资者是妈妈用了几年觉得没问题,2023年把女儿也拉进来,母女俩一共放了120万,直到10月28日提现卡住才发现不对劲。最狠的一个细节是:暴雷之后App还在正常运转,余额利息还在跳,不提现的人还在往里充钱,有用户急得喊“赶紧把App冻结,不能让人再往里存了”。这种“老平台+熟人推荐+一直能提现”的组合,恰恰是最容易让人把“没出过事”当成“不会出事”的配方。
但鲸鱼宝和余额宝,从根子上就是两套完全不同的东西。鲸鱼宝的运营方厦门吉才神,厦门市地方金融管理局说得很干脆:不在我们的监管名单里,不是我们审批设立的对象。它宣传的“银行存管”,宜宾市商业银行的回复是合作早就终止了。而余额宝底层是天弘货币基金,受证监会监管,你的钱不在支付宝手里,在专门的托管银行隔离保管,支付宝没有权限私自挪去买别的东西。一个是无牌照、资金流向成谜、警方以涉嫌非法吸收公众存款罪立案侦查的池子;一个是持牌公募基金、资产托管、底层买的是国债和银行存单的标准化产品。长得像,不代表是一回事。
那余额宝是不是就绝对安全?诚实地说,“安全”不等于“保本”,更不等于“存款”。余额宝是理财产品,不在《存款保险条例》那50万兜底范围内。它的安全性来自底层资产质量极低的风险敞口,历史上确实没有出现过本金亏损,但这不意味着监管兜底。还有一个容易被忽略的点:盗刷风险。有网友余额宝被盗刷近4000元,骗子只用一张身份证照片就让客服解除了支付限制;也有人被以红包形式转走三万、转账记录还被删了。支付宝有账户安全险,核实后能赔,但前提是你得自己发现、自己申诉、自己跟客服耗。风控不是铁板一块,最后一道锁其实在你手里:开应用锁、关掉不必要的大额免密、定期翻账单。
所以回到你那“三瓜俩枣”。它们放在余额宝里,不会像鲸鱼宝那样某天早上突然门一锁人就没了,因为底层资产和托管结构决定了它没有“卷款跑路”这个选项。但你也别把它当成保险箱。2026年11月余额宝七日年化在0.8%上下,万份收益两毛三,几万块一天就一块多钱,跑不赢通胀是明摆着的事。它适合放随时要动的活钱,图个方便和安全边际,不适合当成财富增值的主力。鲸鱼宝那十几万人里,不少人最初也是从“放一点试试、能提现就行”开始的,区别不在于谁更聪明,而在于有没有在“一直很稳”的体感面前,多问一句:它到底是谁批的,钱到底在哪。 你的余额宝至少答得出后半个问题,前半个问题,它也答得出来。这已经比鲸鱼宝强了不止一个量级。
鲸鱼