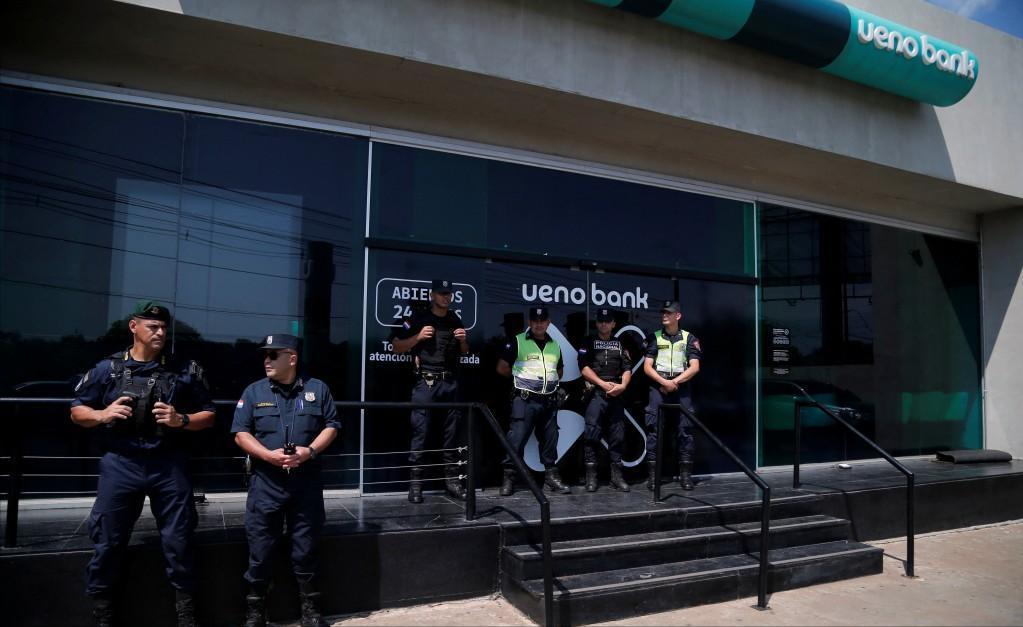
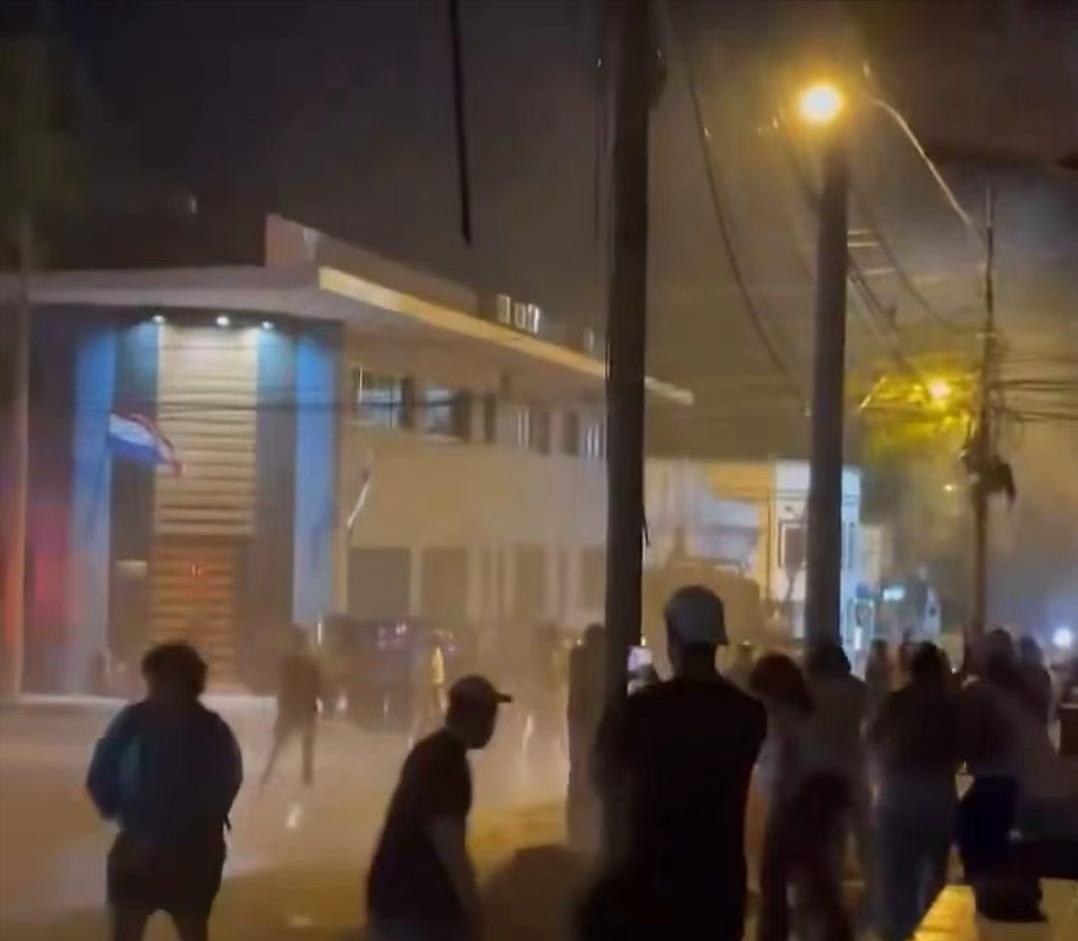
“总统开银行暴雷!300万人取不了钱!”11月3日凌晨,巴拉圭央行查封韦诺银行,App停了。储户涌上亚松森街头,有人往国会大厦冲,警察放了催泪瓦斯。
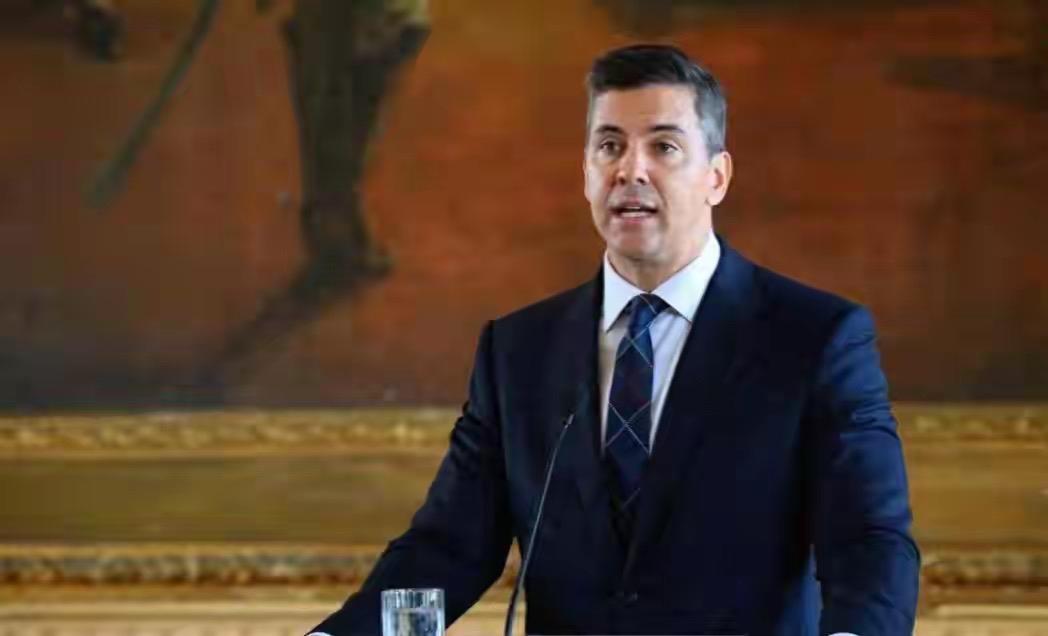
11月5日,总统培尼亚发视频宣布辞职,想换终身参议员席位和豁免权,国会没给这个体面,辞呈作废,弹劾直接启动。11月6日,参议院44票赞成、1人缺席,各党派一致通过弹劾,认定渎职。当晚检方下令逮捕,警察上门,人被软禁在家。
巴拉圭的韦诺银行本是个放贷公司,2023年拿到牌照转型做纯线上数字银行,没网点没柜台,手机点两下就能开户。营销更狠:赞助国家足球队,存款给返利,消费给返现。结果约300万人把钱存进同一个App,而这个国家总共才610万人。
一家银行的窟窿,凭什么抽走总统的椅子?看数字。央行检查发现,韦诺向关联企业发放约1.23亿美元贷款,占银行有效资本的30%,比20%的上限高出四千多万。审计调整后,偿付能力比率跌到5.56%,法定最低是12%。银行手里攥着约8.5亿美元公共资金,其中社保局IPS的养老和医保基金就有约3.55亿到3.8亿美元。
培尼亚和这家银行什么关系?他曾是韦诺母公司Grupo Vázquez的股东,2025年3月才卖掉股份;他任命韦诺前行长卡瓦略当央行行长;他还推动修改利益冲突规则,让社保局的大笔资金能集中存进韦诺。
他否认一切不当关系,说是监管问题被政治化。这话不是全无道理,6月央行就发现异常贷款,7月监管部门提交报告,11月才处置,中间隔了四个月。这四个月是能力问题还是意愿问题,我认为才是整件事的关键。
钱能不能回来?副总统阿利亚纳接任宣誓,承诺所有储户取回财产。存款保障基金对每人每家银行最高约3.8万美元,约97%的储户落在上限内,普通人制度接得住。但97%的储户被覆盖,不等于97%的存款被覆盖,IPS那几亿养老金远超每人上限。
央行只说争取最大可能的保护,没承诺全额兑付,被扣押的银行资产加涉案人员资产约2.3亿美元,连8.5亿公共资金的三分之一都填不上。3.8万美元以内是制度承诺,以上是政治承诺,政治承诺最怕下一场选举。
对那些拿它当日常支付工具的人,问题更具体:工资打不进来,水电费扣不了,信用卡还不上。便利和集中是一枚硬币的两面。培尼亚被软禁是他个人的终局,可那个打不开的App,才是这场危机真正的起点和终点。