债券市场已经崩溃了吗?历史经验表明,大逆转可能即将到来债券美债
债券投资者应该记住,黎明前往往是最黑暗的时刻。
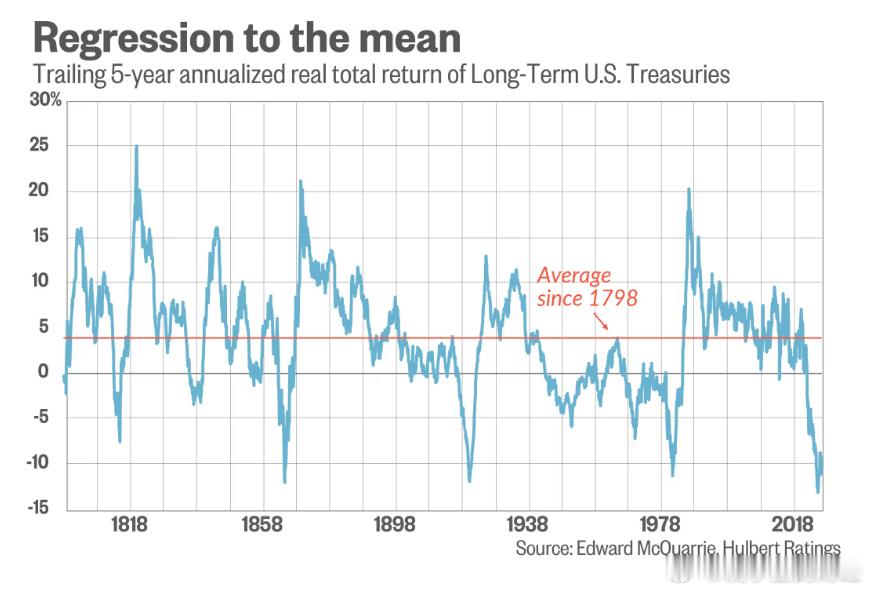
眼下可能正是如此。从图表可以看出,按通胀调整后的总回报率计算,美国长期国债最近五年的表现创下了美国历史上最差纪录。
这张图表不仅说明债券熊市不会永远持续,还揭示了一个现象:债券在经历连续数年的低迷之后,往往会迎来最强劲的上涨。
尤其值得注意的是,自1798年以来,此前有四次美国长期国债的过去五年回报率接近最近的糟糕水平。而在这四次低谷之后,债券回报率都出现了大幅飙升。
当然,仅凭如此少的历史案例,还不足以得出具有统计学说服力的结论。但对于饱受市场下跌折磨的债券投资者来说,这些历史表现多少能带来一些安慰。多位财务顾问告诉我,许多客户已经开始考虑彻底放弃债券投资。
支持债券前景向好的另一个理由,是今年以来美国国债实际收益率的上升。实际收益率是指名义收益率减去预期通胀率。
例如,从今年年初到10月的高点,美国10年期国债名义收益率上升了120个基点,而根据克利夫兰联邦储备银行的通胀预期模型,同期未来10年的预期通胀率仅上升38个基点。
因此,从下方图表可以看出,今年10年期国债实际收益率上升了将近1个百分点,尽管最近几周有所回落。
按照传统解释,今年美国国债名义收益率大幅上升,主要是因为市场对未来通胀的预期同步走高。
但上面的图表让这种解释受到质疑。如果名义收益率确实与通胀预期同步上升,实际收益率就应该保持稳定。事实却并非如此。
最新的10年期国债实际收益率比长期平均水平高出1.6个百分点。考虑到实际利率具有明显的均值回归倾向,未来几年,实际利率很可能显著下降。
有些读者可能会提出异议,认为克利夫兰联储的通胀预期模型未必准确,因此实际利率并没有高得异常。
如果真是这样,看好债券的理由当然会弱得多。
还有人可能进一步提出,金融学的基本原理告诉我们,当市场判断与学术模型的判断出现分歧时,应该相信市场,而不是模型。
但我不接受这种反驳,因为克利夫兰联储的模型并非纯粹的学术模型,而是以市场数据为基础。
模型重点考虑的因素包括盈亏平衡通胀率,也就是10年期普通美国国债与10年期通胀保值国债(TIPS)之间的收益率差,以及通胀互换等金融工具。通胀互换属于衍生品,收益取决于未来的通胀水平。
换句话说,推动美国国债名义收益率上升的投资者,同时也通过市场交易表明,他们认为通胀预期实际上只出现了温和上升。
最终结论是什么?
我们有充分理由预期,未来一年债券的表现将明显好于过去一年。