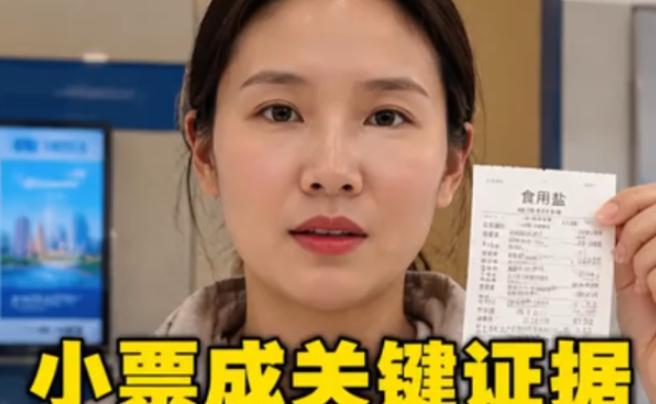
重庆一女子发现银行卡被盗刷后,急中生智,跑到附近超市刷卡3块钱买了袋盐。正是因为这张小票,最后竟成了她告赢银行的核心铁证!
事发当天晚上九点多,这名女子在家刷手机,手机突然接连弹出三条银行卡消费提醒。每笔金额1000出头,合计3200多块。
她盯着屏幕反复看了好几遍,确认发来提醒的是自己常用的那张工资卡,当即起身翻找随身的钱包。银行卡完好地躺在钱包的卡位里,既没有遗失,也没有外借过,连支付密码她都没有告诉过身边的任何人。
这张卡她平时只用来存取工资、支付日常的菜钱水电,连绑定的支付软件都只开了小额免密,大额交易权限从来没碰过,怎么平白无故就刷出去三千多?
换作普通人,这时候大概率已经慌了神,要么对着手机吐槽骂街,要么立刻拨通银行客服扯皮。可这位女士脑子转得飞快,她一眼扫到交易地点显示在外省,瞬间反应过来——这是遇上伪卡盗刷了。
她心里门儿清,空口说白话跟银行讲“卡没离身”没用,人家有一百句“凭密码交易视为本人操作”等着怼回来。想要真的把钱要回来,就得拿出实打实的证据,证明盗刷发生的那一刻,自己和这张银行卡压根就不在交易现场。
想到这儿,她抓起钱包和手机就往门外冲。小区门口的社区超市还没打烊,她进去随手拿了袋最便宜的食用盐,到收银台特意用这张被盗刷的银行卡付了3块钱,把刚打印出来的购物小票牢牢攥在了手里。
小票上清清楚楚印着交易时间、商户地址和卡号,和那三笔异地盗刷的时间只差了不到十分钟。就这十分钟的时间差、上千公里的距离差,从物理层面就堵死了“本人消费”的可能——总没人能瞬移上千公里来回刷卡吧。
把最核心的证据攥稳了,她才站在超市门口拨通了银行客服电话,说明盗刷情况,要求立刻冻结账户,登记异常交易。挂了银行电话,她紧接着打110报了警,带着银行卡和小票去派出所做了完整笔录,整套流程走得有条不紊。
后续的发展果然没出乎她的意料。银行那边的回复全是标准话术,翻来覆去就是交易验证了密码,视为本人操作,银行没有责任,建议她自行报警处理,说白了就是不想赔这笔钱。身边亲戚朋友也劝她,三千多块钱犯不上跟银行打官司,普通人耗不起那个时间精力,就当花钱买个教训算了。
可这位女士偏不认这个栽。她手里攥着实打实的证据链,没什么好怕的,直接整理好材料把银行起诉到了法院。
法庭上,银行的律师还在拿银行卡章程里“凡使用密码进行的交易,均视为持卡人本人所为”的条款说事,辩称银行系统没有问题,大概率是持卡人自己保管密码不当导致的损失,责任该由储户自己承担。
直到这位女士当庭拿出了那3块钱的购物小票,搭配上报警记录、银行交易流水,完整的时间线一摆,对方的辩解瞬间就站不住脚了。同一时间段,真卡在重庆本地完成了消费,远在外省的三笔交易,不可能是本人持真卡操作。
这就直接坐实了是伪卡盗刷。说白了,就是有人复制了她的银行卡信息,做了张假卡在外地刷钱。而银行作为发卡方,本身就负有保障银行卡安全、识别伪卡的法定义务。连伪卡都识别不出来,说明银行卡的防伪技术存在明显漏洞,银行自然要承担相应责任。
法院最终也明确,“凭密码视为本人交易”的规则,只适用于持真实银行卡交易的场景,伪卡交易根本不适用这条免责条款。银行拿不出证据证明这位女士泄露了密码、转借了银行卡,就必须全额赔偿损失。
最终判决下来,银行全额赔付她被盗刷的3200多元,还要承担案件的全部诉讼费用。那袋3块钱的盐,成了整场官司里最划算的一笔“投资”。
其实很多人遇到盗刷维权难,难就难在没及时固定证据。慌慌张张先挂失、先改密码,等反应过来要证明“人卡同在”的时候,已经错过了最佳时间。这位重庆女士的操作看着简单,实则踩中了维权的核心逻辑,堪称教科书级别的应对。
说穿了,跟银行打交道不用发怵,只要证据扎实,法律是站在储户这边的。2021年实施的最高法银行卡纠纷司法解释早就明确了,伪卡盗刷的赔偿责任由发卡行承担,持卡人只要能证明盗刷时自己和真卡不在交易现场,剩下的举证责任就落到了银行头上。