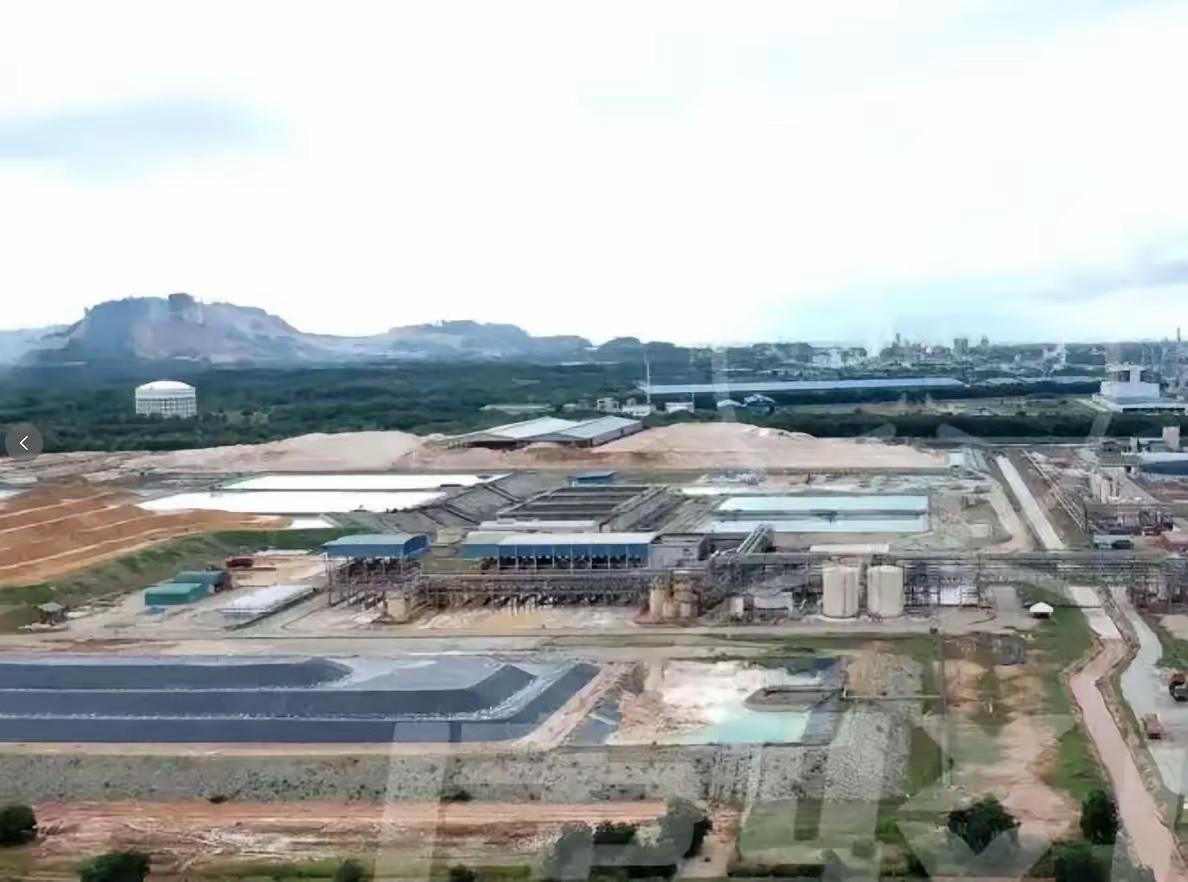
澳大利亚莱纳斯公司高调宣布2026财年炼出了 62 吨镝和铽两种重稀土,消息一出全网都炸了。一堆网友立马喊 “西方稀土突围成功”“中国垄断地位不保”,说得好像全球稀土供应链就要洗牌了一样。
先泼盆冷水。62吨听着挺唬人,扔进全球镝铽市场里连个水花都溅不起来。镝加铽一年全世界用掉不到两千吨,莱纳斯这点产量满打满算占个百分之三。中国光氧化镝一年就产三千多吨,氧化铽五百多吨,量级差着五六十倍。说“打破垄断”,这话说得太早了。
可你要是只盯着这百分之三笑人家不自量力,那又把事儿看简单了。2025年5月之前,中国以外的商业重稀土分离产能是零。零。实验室里捣鼓出样品不算本事,连续工业化生产还能控制杂质和良率,那是另一码事。莱纳斯从零干到一年攒出62吨,花了整整十三年才跑通这条线。这个“从无到有”本身,比数字大小更值得琢磨。
真正的要害不在市场份额,在时间。过去中国一收紧出口管制,外面库存耗干净就是硬停摆,没别的路可走。现在这62吨加上买家囤的战略库存,能让对方在断供之后多撑几个月。几个月救不了命,但谈判桌上多出来的这点缓冲,本身就是筹码。莱纳斯卖的压根不是稀土,是“断供保险”。
你看看谁在买单就明白了。欧洲市场上镝的现货价一度是中国离岸价的四五倍,铽的价差也奔着四倍去了。日本JARE把钕镨的包销底价锁在每公斤110美元,合同签到2038年。美国国防部给MP Materials开的也是同一套底价逻辑。买家掏的钱里头,金属本身值多少不重要,重要的是“万一那边断了,我这儿还有货能转”。
说白了,西方建的不是一条能跟中国拼成本的供应链,是一条极端情况下不至于立刻停摆的备份链。备份链的逻辑跟主链完全两码事。主链拼效率拼规模,备份链拼的是“最坏的时候还能不能转”。莱纳斯的矿石从西澳挖出来,运到马来西亚分离,几千公里的链条本身就是脆弱性,可人家照样得建。因为不建,连备份都没有。
中国这边真正的底牌也从来不只是矿。全球稀土分离精炼产能九成以上在中国,重稀土加工占比更是高到离谱。这套东西是几十年大规模生产喂出来的,工艺参数、设备体系、工程人才,哪一样都不是买几台机器就能搬走的。莱纳斯预算超支百分之六十三才把线跑通,成本曲线摆在那儿,市场化竞争它活不下来,靠的是政府底价和战略溢价撑着。
所以别急着喊“狼来了”,也别急着笑人家“就这”。62吨是个信号,不是结局。它证明了中国以外的地方,重稀土分离的机器能转起来。但“能转”和“能便宜地、大规模地、持续地转下去”之间,隔着成本、产业链深度和时间三道坎。坎能不能迈过去,得看西方愿不愿意年复一年往里头砸钱,砸到哪天算哪天。
各位读者你们怎么看?欢迎在评论区讨论。
稀土价值重估 中美稀土对比 国外稀土 中美稀土对比 国外稀土 稀土价值 稀土价值 稀土价值 美国稀土独立 美国稀土独立 美国稀土独立 稀土估值 稀土估值 稀土估值