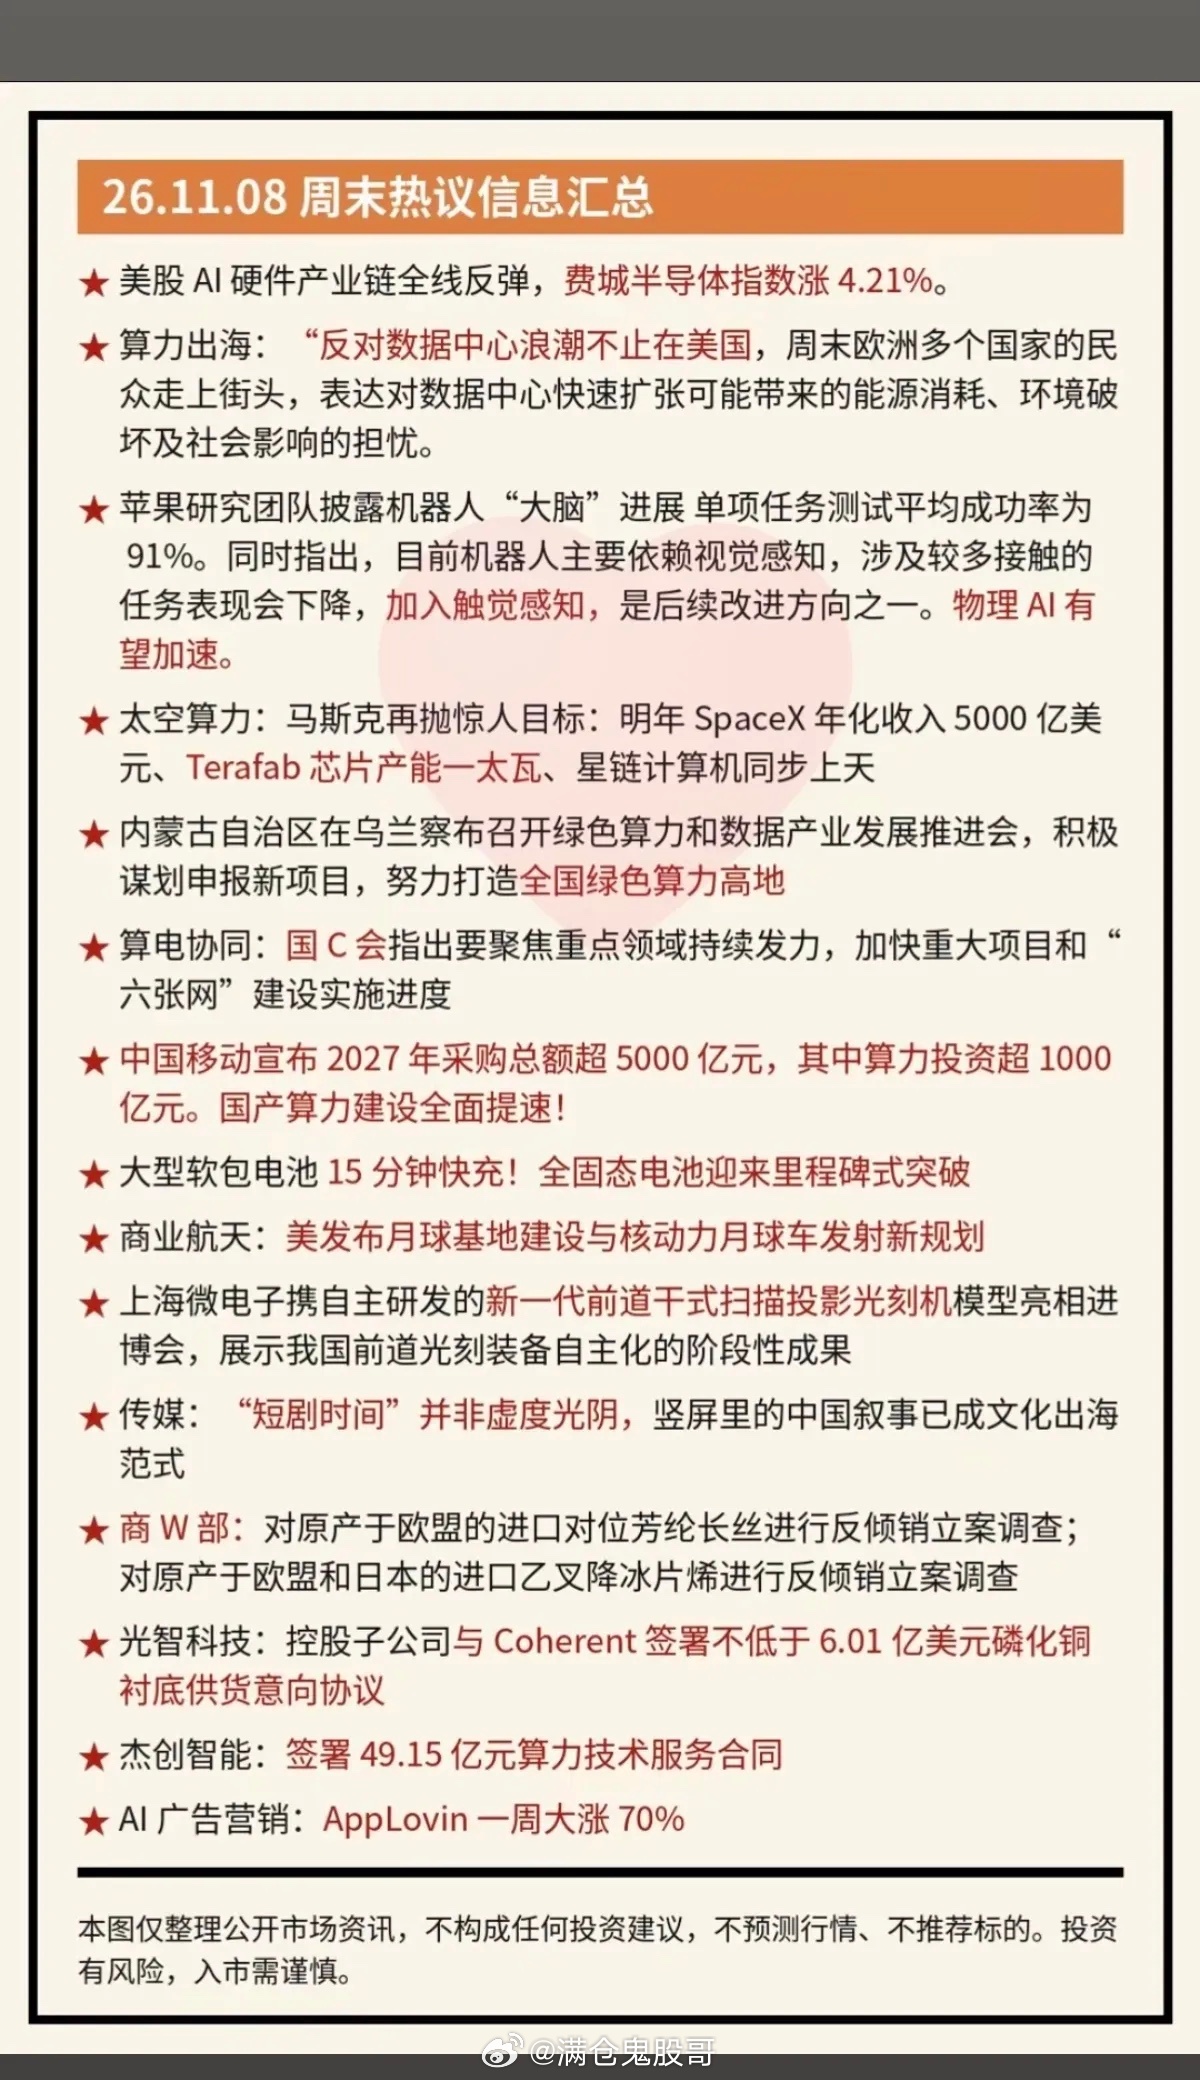
11.08周末 财经要闻+资讯深度整理
周末消息面偏向科技主线,五条方向分属硬件出海、具身智能、航天新算力、电池新技术、化合物半导体材料,景气阶段、兑现节奏差异巨大。有的已经进入订单验证期,有的还处在实验室、中试阶段,区分清楚预期和业绩,是下周博弈的关键。
一、算力出海、AI硬件:从卖算力到输出整套基础设施
这是五条里面产业落地最扎实、订单可跟踪的一条主线,也是承接美股AI反弹的核心分支。过去市场聊算力,重心集中在国内算力租赁、国产服务器替换。现在产业逻辑已经升级:海外云厂商资本开支持续加码,但欧美本土面临电力审批、水资源、人力成本多重约束,交付周期拉长,国内成熟供应链开始向外输出AI硬件、算力工程、配套服务。整条产业链可以拆成三层:
1. 硬件整机层:服务器整机、GPU模组、高速光模块。800G持续放量,1.6T逐步上量,是算力出海最直接的载体,海外数据中心扩容直接转化为订单,也是A股弹性最强的一环;
2. 配套基础设施层:液冷散热、PCB、高速连接器、供配电、UPS、变压器。海外高功率机柜对散热、供电标准更高,这部分毛利优于单纯卖服务器,是容易被忽略的增量;
3. 服务与总包层:IDC工程总包、算力运维、跨境算力调度服务。这套模式壁垒更高,但地缘、汇率、回款周期风险同步放大。
核心看点:海外大客户长单落地、出口合规进展。风险点:海外贸易管制、关税政策变化、海外项目回款周期长,一旦海外资本开支下调,板块会快速承压。交易节奏:属于中线订单兑现赛道,适合低吸跟踪,不适合高位追涨,优先绑定海外头部云厂商、出海占比高的标的。
二、物理AI,触觉感知:人形机器人补齐“最后一厘米”
物理AI,也就是具身智能,前期市场资金主要炒减速器、丝杠、灵巧手本体结构件,现在产业重心转移到感知层——触觉感知是物理AI的核心瓶颈。机器人只有视觉,只能看轮廓;加上触觉,才能感知压力、摩擦力、滑移、材质软硬,完成插接、拧螺丝、精细抓取这类工业操作,也是从“演示样机”走向工厂落地的必要条件。技术路线现在多条并行,没有形成统一方案:压阻式成本低、适合量产;电容式灵敏度高;磁霍尔式稳定性好;视触觉分辨率上限最高,但成本高、系统复杂。最终大概率是多路线共存。产业链分层:
• 上游:柔性传感材料、导电薄膜、压电基材;
• 中游:触觉传感器芯片、六维力传感器、电子皮肤、数据采集手套;
• 下游:灵巧手、人形机器人本体、工业柔性装配场景。除此之外,触觉数据是稀缺资源,高质量触觉数据集稀缺,数据采集、标注工具同样是细分增量。
核心看点:头部机器人厂商定点、批量采购公告。风险点:路线未定、单品价格高、良率不足,短期大多是小批量试点,很难贡献大额业绩。交易节奏:预期先行赛道,属于人形机器人的细分升级支线,消息催化脉冲强,波动大,适合跟踪试点进展,重仓需要谨慎。
三、太空算力:算力网络向上延伸,在轨计算从验证走向组网
太空算力不是简单把地面服务器搬到卫星上,核心是改变传统“卫星采集数据、传回地面计算”的模式,实现在轨边缘计算、星间协同算力调度,减少海量遥感、通信数据回传的带宽压力,构建天地一体化算力网络。产业发展分三个阶段:单星在轨算力验证、星座组网分布式算力、远期太空大型算力集群。目前国内处在第一阶段向第二阶段跨越,多颗试验卫星已经完成在轨AI计算验证,属于主题验证期。产业链核心卡点集中在几个高壁垒环节:
1. 星载算力芯片:最大难点是抗辐射,地面GPU无法直接上天,分为抗辐照专用芯片、商用芯片容错加固两条路线;
2. 星间激光通信:星座互联的“网线”,没有高速星间链路,分布式算力网络就无法打通;
3. 配套系统:太空能源(砷化镓太阳翼)、太空散热、卫星平台、可复用火箭发射运力。
核心看点:新算力卫星发射、星座组网节点、在轨算力测试结果。风险点:产业化周期极长,短期几乎没有规模化收入,大部分标的业务占比很低,题材属性强。交易节奏:远期想象赛道,事件驱动为主,发射消息容易脉冲冲高,持续性偏弱,更适合长期跟踪产业里程碑,不适合重仓博弈短线。
四、全固态电池:电池技术路线大拐点,设备先行、材料为王
注意区分半固态和全固态,两者量产难度、能量密度、成本差距巨大。半固态已经小批量装车,而真正的全固态电池,目前还处在中试、产线验证阶段,是锂电池行业的终极方向之一。全固态取消液态电解液,改用固态电解质,安全性大幅提升,同时支持锂金属负极,能量密度上限大幅抬升,适配高端电动车、低空飞行器、储能等场景。产业推进顺序非常清晰:专用设备最先受益,其次是固态电解质材料,电芯量产兑现最晚。产业链拆解:
• 设备端:干法电极、等静压、真空封装、界面处理设备,现有锂电产线无法兼容,产线改造需求最先落地,也是当前业绩确定性最高的环节;
• 材料端:硫化物、氧化物、聚合物三类固态电解质路线竞争,硫化物路线传导率优势突出,但制备难度高;锂金属负极、隔离层、界面改性材料是核心壁垒;
• 电芯端:头部企业中试线推进,距离大规模装车还有较长时间。
核心看点:中试线良率、电解质材料成本下降、车企定点公告。风险点:技术路线尚未收敛,一旦主流路线切换,押错方向的标的会持续承压;量产时间反复延后,容易出现预期落空。交易节奏:技术前瞻赛道,设备端确定性优于材料端,材料端弹性更大,属于波段博弈方向。
五、磷化铟衬底(磷化铜为口误,市场主流是磷化铟InP衬底):AI高速光互联的基石
磷化铟属于第二代化合物半导体衬底,是高速光芯片的基材,也是800G/1.6T/3.2T光模块、CPO共封装光学绕不开的核心材料。磷化铟电子迁移率高,发光波段刚好匹配光纤通信低损耗窗口,是高速激光器、光探测器芯片的首选衬底。全球供给高度集中,长期由海外厂商垄断,扩产周期长、单晶长晶工艺门槛极高,叠加高纯铟资源管控,供需格局偏紧,AI算力扩张持续拉动衬底需求。产业链分层:
• 上游:高纯铟原料、高纯磷源;
• 中游:磷化铟单晶长晶、衬底切片抛光(核心壁垒环节)、外延片;
• 下游:光芯片、高速光模块、射频器件、航天光电器件。
核心看点:国产衬底厂商送样验证、头部光芯片厂导入、产能爬坡进度。风险点:海外大厂扩产、光模块需求不及预期、下游压价。交易节奏:国产替代硬材料赛道,属于算力上游上游,隐蔽性强,资金认可度持续抬升,适合跟踪验证进展。
综合复盘与下周应对思路
五条主线的属性完全不同,不要混在一起同等看待:✅ 算力出海AI硬件:有真实海外订单,业绩兑现度最高,叠加美股AI反弹的情绪加持,是下周最值得重点观察的主线;✅ 磷化铟衬底:算力上游稀缺材料,国产替代逻辑硬,属于算力主线里的低位细分;⚠️ 物理AI触觉感知:人形机器人升级支线,看定点落地,消息驱动、波动大;⚠️ 全固态电池:中长期技术大方向,设备优先,电芯兑现遥远;⚠️ 太空算力:产业尚在早期验证,题材属性最强,只适合小仓位博弈事件催化。
整体来看,周末科技方向催化密集,承接上一轮美股AI反弹的情绪,下周科技主线的开盘环境友好,但依然要留意老问题:A股存量资金博弈、总量成交量不足,容易出现高开之后分化。优先选择有订单、有验证、位置合理的细分,纯题材、无业绩兑现的方向,冲高之后接力风险很高。
温馨提示:以上仅为周末产业资讯、产业链逻辑梳理,不构成任何投资建议。海外需求、技术路线、订单落地均存在不确定性,题材轮动节奏快,短线博弈风险偏高,理财有风险,投资需谨慎。