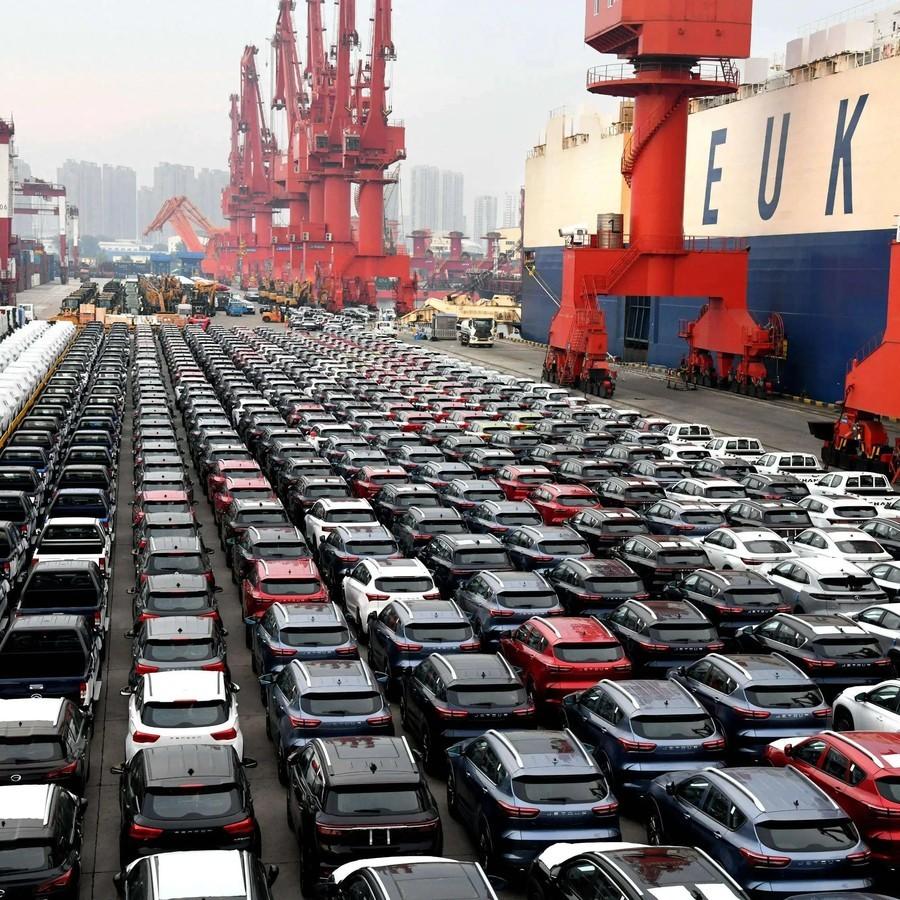
铁了心要灭掉中国?这回不是美国出手了,而是整个西方国家共同出手。前两年西方车企集体跑路俄罗斯,空出来的市场全被中国品牌吃下,当时大家都以为这是捡了个大便宜。
把俄罗斯市场视为中国车企轻松“捡漏”,只对了一半。2022年后,欧美、日韩多家车企暂停在俄生产或退出官方销售,门店、车型和供应体系留下大片空缺。中国品牌依靠交付速度、价格和产品更新迅速补位,成为当地汽车市场的重要力量。
截至2026年1月1日,俄罗斯登记的中国品牌乘用车达到315万辆,占乘用车保有量的6.6%。奇瑞、哈弗、吉利分别达到65.2万辆、60.14万辆和53.56万辆。
规模已经形成,但销量并非一路上扬。2025年俄罗斯新车销量同比下降约19%,中国品牌份额也从2024年的58.5%降至51.7%。
2026年10月,俄罗斯售出新乘用车13.29万辆,同比下降19.8%。哈弗以1.69万辆继续稳居外国品牌首位,吉利、长安仍在前列,但丰田和马自达也进入销量前十。
它们虽然没有全面恢复官方经营,却能借助平行进口和第三方渠道重新出现,部分车辆甚至来自中国工厂。中国车企面对的并非无人竞争的空白市场。
外部风险同样在加码。2026年7月23日,欧盟通过第21轮对俄制裁,把14家中国内地及香港企业列入限制范围。
中方对此坚决反对,并采取相应措施维护企业正当权益。需要分清的是,这些措施并非专门封锁中国汽车,却会通过银行结算、保险、物流、零部件和出口审查向正常贸易传导,企业经营成本随之增加。
俄罗斯也在提高市场门槛。2025年12月1日起,进口乘用车报废税开始综合考虑发动机类型、排量和功率。2026年3月1日起,出租车新增车辆受到本地化要求约束。
随后,俄罗斯又把当地生产的哈弗F7、F7x、Jolion及TENET T7纳入准入范围。信号很清楚,市场可以开放,但工厂、就业、税收和供应链要更多留在当地。
在我看来,真正值得警惕的不是“整个西方要灭掉中国”这种情绪化判断,而是全球汽车市场正在进入政治、安全与产业政策交织的新阶段。西方以制裁和规则压缩合作空间,俄罗斯则借市场优势推动本土制造,双方目标不同,却都在抬高单纯出口的成本。
中国车企若只依赖低价、渠道和特殊时期形成的销量,优势很容易被政策变化削弱。更稳妥的道路,是把整车销售延伸到本地生产、零部件配套、售后服务和多元结算,同时守住核心技术与供应链主动权。俄罗斯不是白捡来的蛋糕,而是一场检验全球经营能力的硬仗。