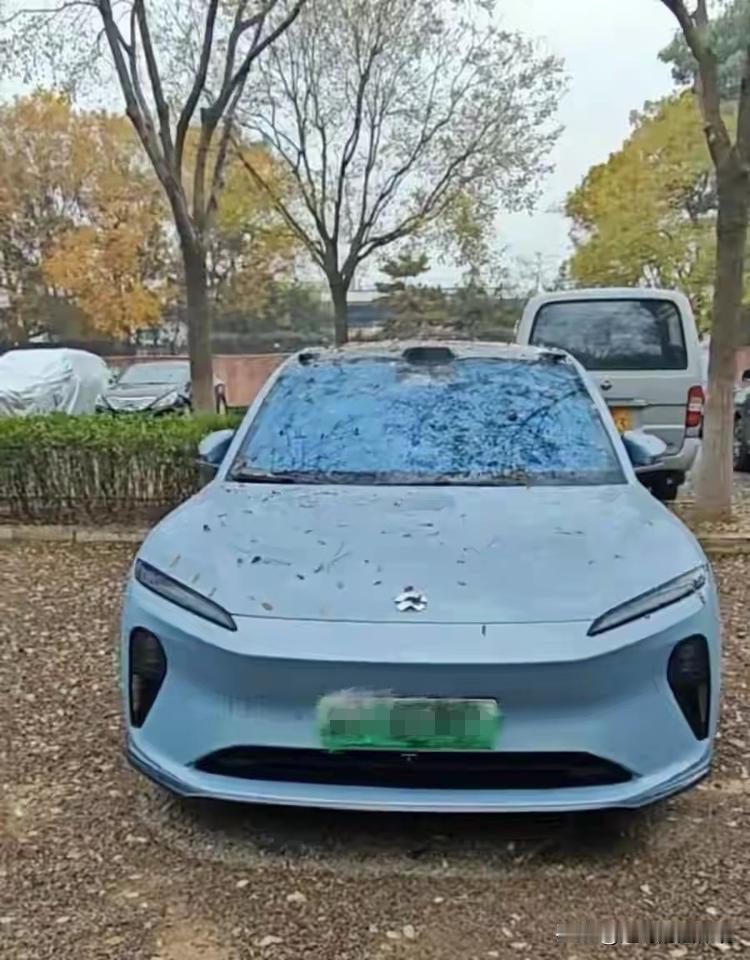
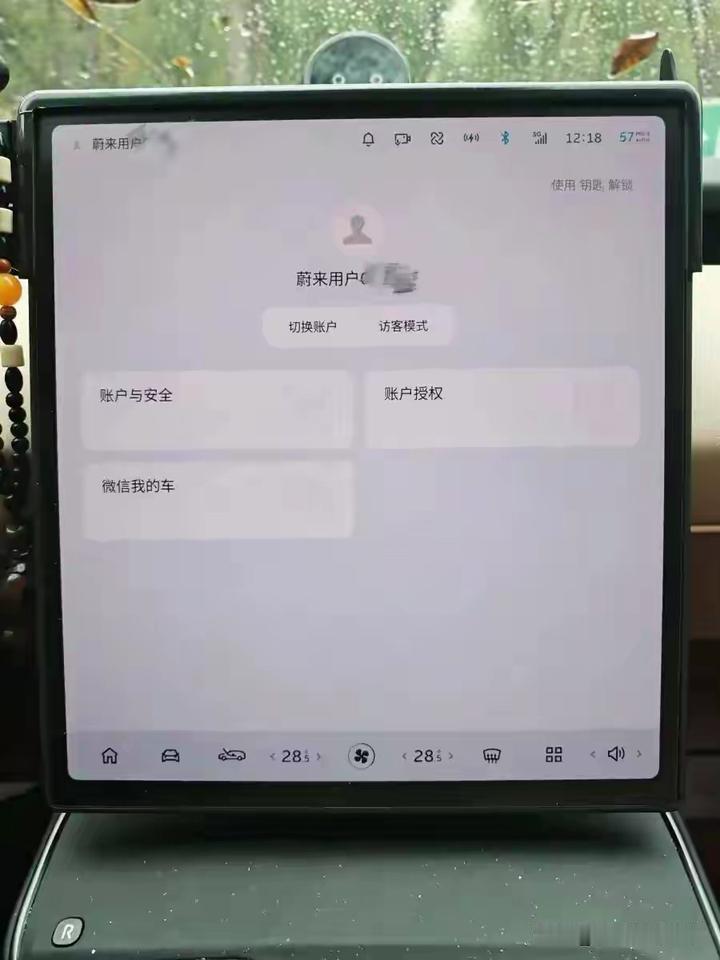
套路太深了!北京,女子花242980元在某二手车平台买了台蔚来,里程显示709公里,车管所绿本也过了户。可车机账号却无法变更,一查,这辆车是融资租赁,贷款没结清。不但车机还挂在原车主名下,原车主还能远程控制车辆,一旦贷款断供,车还有可能被收回。女子认为受到了欺诈,将平台上法庭,要求退一赔三,一审二审结局不一样。
2024年3月,金女士在某二手车平台看上一台蔚来,表显只有709公里,比新车便宜4万多。
工作人员还视频直播给她看了车,产权证也亮出来了。
车型、颜色都是她心仪的,她就先交了2000元定金,后面又支付了240980元尾款,车款共计242980元。
车管所过户一路顺畅,绿本也很快拿到手,车也开回家了。
可当金女士变更车主信息时,系统弹出一句话:有银行贷款没结清,变更不了。
她赶紧问蔚来客服,客服说首任车主不把贷款还完,车机账号就没法改。
她又赶紧去查征信,这才看清楚,原车主2023年12月用融资租赁的方式买的车。
跟蔚来租赁公司签了售后回租合同,转让价款总额292400元,每月还4678.8元,一共60期。
在贷款没结清之前,这辆车的所有权,其实在蔚来租赁公司手里。
金女士当时就有点懵,绿本上明明写着自己的名字,车也开上了,怎么所有权还在别人那儿?
让她不安的是,原车主刘先生仍然能通过车机版远程看到车辆状态。
车停在哪儿、还剩多少电,人家那边可能一清二楚。
更严重的是,万一贷款继续断供,融资租赁公司把车收走或者远程锁了,她手里这张绿本根本挡不住。
她彻底懵了!车管所都让过户了,车机怎么就卡住了?
后来她才知道,这辆车压根没在车管所办过抵押登记。
融资租赁合同里,虽然约定了要办抵押,但双方并没去办,交管系统里这辆车没有抵押,过户自然一路绿灯。
也就是说,两套系统各管各的,金女士正好卡在缝里。
她开始找平台,对接的销售说不管售后,让她打400客服。
客服每次都说:已记录反馈,然后就没有然后了。
她想让平台提供实际卖家的信息,也被挡了回来。
车开着心里不踏实,退又退不掉,卖也不敢卖。
金女士没辙了,她投诉到市场监管部门,被告知需要走司法途径。
金女士起诉到法院,要求撤销合同、退还购车款,并且退一赔三。
法庭上,二手车公司说自己不是卖家,只是中介,算不上欺诈。
金女士下单时勾选过《二手车交易规则》,里面写明了平台是居间服务方。
而且验车时,也安排她跟卖家直接沟通。
平台说,事先也不知道这辆车是融资租赁的,并非故意骗人。
蔚来那边态度很明确:首任车主贷款不结清,车机变更免谈!
法院审理后认为,车辆确实没办抵押登记,所以车管所过户没问题。
但车机权属和车辆登记是两回事。
那么,从法律的角度来分析,该案如何定性?
根据《民法典》第六百一十二条:出卖人就交付的标的物,负有保证第三人对该标的物不享有任何权利的义务。
也就是说,卖家把车卖给金女士,就必须保证除了她之外,没有别人还能对这辆车主张权利。
只要还有第三方能合法地插手,比如主张所有权、拿去抵押、把车锁住或收走,卖家就没有尽到这项义务。
那么,金女士有权要求降价、解除合同、赔偿损失。
金女士虽然拿到了绿本,但所有权还在租赁公司手里。
也就是说,这辆车身上还挂着第三方的权利,这就构成“权利瑕疵”。
金女士完全可以要求解除合同、退还购车款并赔偿损失。
不过“退一赔三”要另外证明平台是经营者,而且故意隐瞒了这一点,也就是构成欺诈。
一审,法院查明,平台属于中介,不构成欺诈,金女士败诉。
她不服提起上诉。二审调解,走的是“权利瑕疵”这条路子。
最终,经过调解双方达成协议:二手车公司11月11日前,退还全部购车款242980元,另外补偿2万元给金女士。
一审、二审受理费合计2150.5元由金女士自己承担。
车目前已经退回平台,金女士还在等着钱到账。
钱是基本回来了,可这近一年的折腾,不是2万元补偿能抹平的。
这也提醒人们,买二手车,一定要查清有没有贷款、车机账号能不能变更,抵押有没有注销。
还应在合同里写明“无贷款、无第三方权利、可正常变更账户”,并约定违约责任。
钱别一次性付清,用平台担保交易,这样买方才有保障。
对此事,你怎么看?
案例来源:青科网事