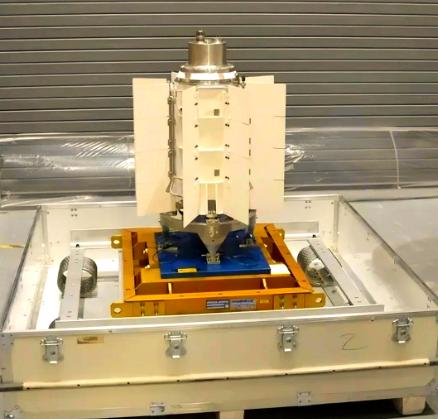
中国真被俄罗斯卡住了脖子了?嫦娥八号所需要的RTG核电池:钚-238得向俄罗斯采购?
传闻说得有鼻子有眼,连用途都安排好了,嫦娥八号那个高8米的多功能塔,塔顶设备要独立能源,得靠RTG核电池,电芯就是钚-238,自己造不出来,只能找俄罗斯买。听上去像一条完整的卡脖子链条,一环扣一环,连价格都替你算好了。
可把这条链子拆开看,第一环就松了。
嫦娥八号计划2029年前后发射,着陆点在月球南极附近的莱布尼茨-贝塔高原,和嫦娥七号一起给国际月球科研站基本型打前站。
南极那地方,有些高地能连续100多天晒着太阳,听着挺美,可一进月夜,温度直接砸到零下170℃,昼夜温差接近300℃。电子设备在那种环境里过夜,不是“还能不能干活”的问题,是先得保证别被冻死。
RTG的好处就摆在这儿:不靠太阳,靠钚-238衰变放热,再把热变成电。半衰期87.7年,十年后还能保住92%的功率,纯α衰变,屏蔽层可以做薄,对探测器干扰也小。
美国1977年上天的旅行者1号、2号,到现在还在靠同位素电源撑着有限运行,这就是它最硬的广告。
但“好东西”和“必须买”之间,隔着不止一道墙。
钚-238在自然界几乎不存在,只能在反应堆里人造。从核电站乏燃料里抠出镎-237,做成靶件送进高通量反应堆挨中子轰,几个月后切开、溶解、萃取、提纯,最后压成二氧化钚小块,装进铱合金壳里焊死。
几公斤靶件辐照几个月,到手的钚可能只有几克。全世界一年产量也就几百克到几公斤的量级,按克卖,还未必买得到。
这才是真正让人心里一紧的地方。不是某一个国家卡你,是这东西本身就是稀缺品,谁家的产能都不是水龙头,拧开就有。
2025年《原子能科学技术》刊出的辐照生产对比研究写得很直白:中国目前还不具备批量化生产钚-238的能力。
满足生产条件的高通量研究堆,国内不是没有,但堆内孔道同时还排着医用同位素、材料辐照、燃料检验的活儿,排产本身就是一道硬约束。
那俄罗斯呢?俄罗斯在高通量反应堆上确实积累得早,马亚克那边有小批量生产能力。
可苏联解体之后,俄罗斯自己的钚-238产能也收缩过,手里并没有堆成山的现货等着卖。所谓“200克500万元”,从头到尾就是一条网传数字,没有任何官方采购文件能对上。
更关键的一层被很多人跳过去了:中国并不是从零开始等别人发货。
中国原子能科学研究院2006年就研制出了国内第一颗钚-238同位素电池,这条路已经走了快20年。2025年,国内通过快堆辐照技术实现了钚-238年产0.8千克的突破,规划2027年扩产到2.5千克。
同一时期,中国在核电池同位素源上的进口依赖度从2020年的78%降到了2025年的42%。这些数字放在一起看,画出来的不是一条“被卡死”的线,是一条正在往上爬的坡。
真正值得琢磨的,恰恰是“卡脖子”这三个字被用得太顺手了。
一看到“俄罗斯”“采购”“500万”,脑子里马上跳出一幅被人捏住喉咙的画面。可航天供应链从来不是一根绳子,是一张网。
钚-238难,难在产能,难在反应堆排产,难在从“实验室里做出来”到“稳定供货几百克”之间那段又长又磨人的路。
这段路,美国走过,俄罗斯走过,中国正在走。把一段正在爬坡的过程说成“被人卡住了”,既看轻了前面已经迈过的坎,也把后面还没走完的路提前判了死刑。
还有一个细节容易被忽略:俄罗斯国家原子能公司负责人2026年4月公开说过,中国确实在积极采购俄罗斯的RTG,玉兔号月球车就用过俄方方案。这是事实,不必回避。
可用过别人的成熟产品,和“离了别人就转不动”,是两码事。买,是因为眼下有需求、有性价比、有工程节奏的考虑;自己造,是因为长远不能把命门交到别人的排产表上。
两条腿同时在走,才叫供应链安全。只盯着“买”的那条腿,看不见“造”的那条腿,就容易把一张正在织的网,看成一根勒紧的绳。
嫦娥八号到底装不装RTG,最终要看任务方案定案,现在谁拍胸脯都是替工程队做主。
但有一件事不用等定案就能看清楚:钚-238这条线上,中国已经从“只能买”走到了“自己能出样品、能小批量、能把进口依赖往下压”的阶段。这个阶段离“随便用”还远,可它离“被卡死”更远。
真正需要警惕的,不是某一个材料暂时不够用,而是一听到“不够用”就自动代入“被卡脖子”的叙事惯性。航天这件事,从来不是靠一口吃成胖子,是靠一堆看起来不够解气的数字,一年一年往上挪。
你觉得,在航天这种长周期领域,“买一部分、造一部分”的节奏,算不算一种务实的聪明?评论区聊聊。