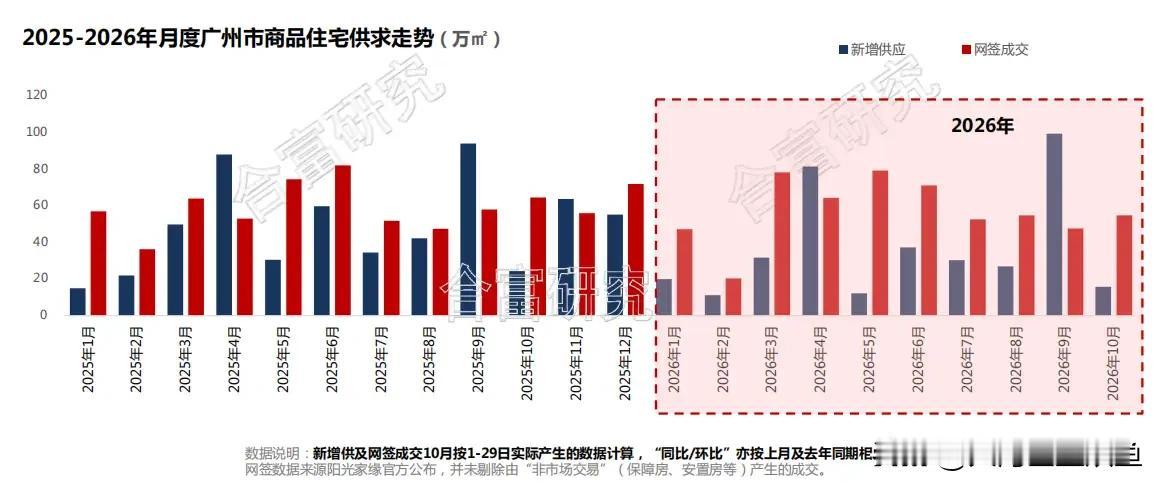
10 月广州楼市的行情,走出一份冷热分明的成绩单。全市新建商品住宅网签面积达到 54.85 万平方米,环比上涨 25%,不过相较去年同期依旧回落 6%。一边是环比明显回暖,另一边同比尚未转正,足以说明当下市场还处在修复阶段,远没有进入全面火热的行情。
供应端的收缩格外醒目。整个 10 月新增供应仅 15.8 万平方米,环比大幅下滑 81%,同比下降 25%。背后的原因并不难理解,不少房企选择在 9 月集中拿证,提前备货冲刺国庆档期,进入十月之后,新盘领证节奏明显放缓,新增货源大多来自少数项目零星取证,市场上新货供给偏少。
这一轮十月行情最大的亮点,落在国庆假期。假期期间的成交,对比九月周均水平大幅提升 150%,相比今年五一假期的成交也高出近四成。这次成交,一举扭转了自 2025 年五一之后,假期成交持续走弱的趋势。在此之前,2025 年十一不及当年五一,今年五一又低于前两年的假期水平,连续多个节假日热度逐级下滑;而刚刚过去的这个国庆,无论是到访人气,还是实际成交,都打破了这一轮下行惯性,给市场注入了信心。
但假期红利只是脉冲行情,持续性有限。国庆结束之后的三周,热度稳步回落,行情回归平淡,各大楼盘重新进入储客、蓄客周期。短期的集中释放过后,购房者的观望情绪再度抬头,想要持续拉动成交,依旧需要新的利好、新的房源以及更贴合预期的价格。
综合来看,这个“银十”属于典型的节点拉动型回暖。供应缩量,假期成交超预期,却难以把热度延续到整月。它证明只要有合适的价格与政策加持,购房需求依然存在;可同时也说明,刚需和改善群体依旧谨慎,只有在节点刺激之下才愿意出手,日常的自然去化压力依旧不小。后续市场能不能稳住这一波修复势头,还要看接下来新一批供应入市之后,客源能不能顺利接上。
风险提示:本文仅为楼市数据复盘记录,不构成置业投资建议。