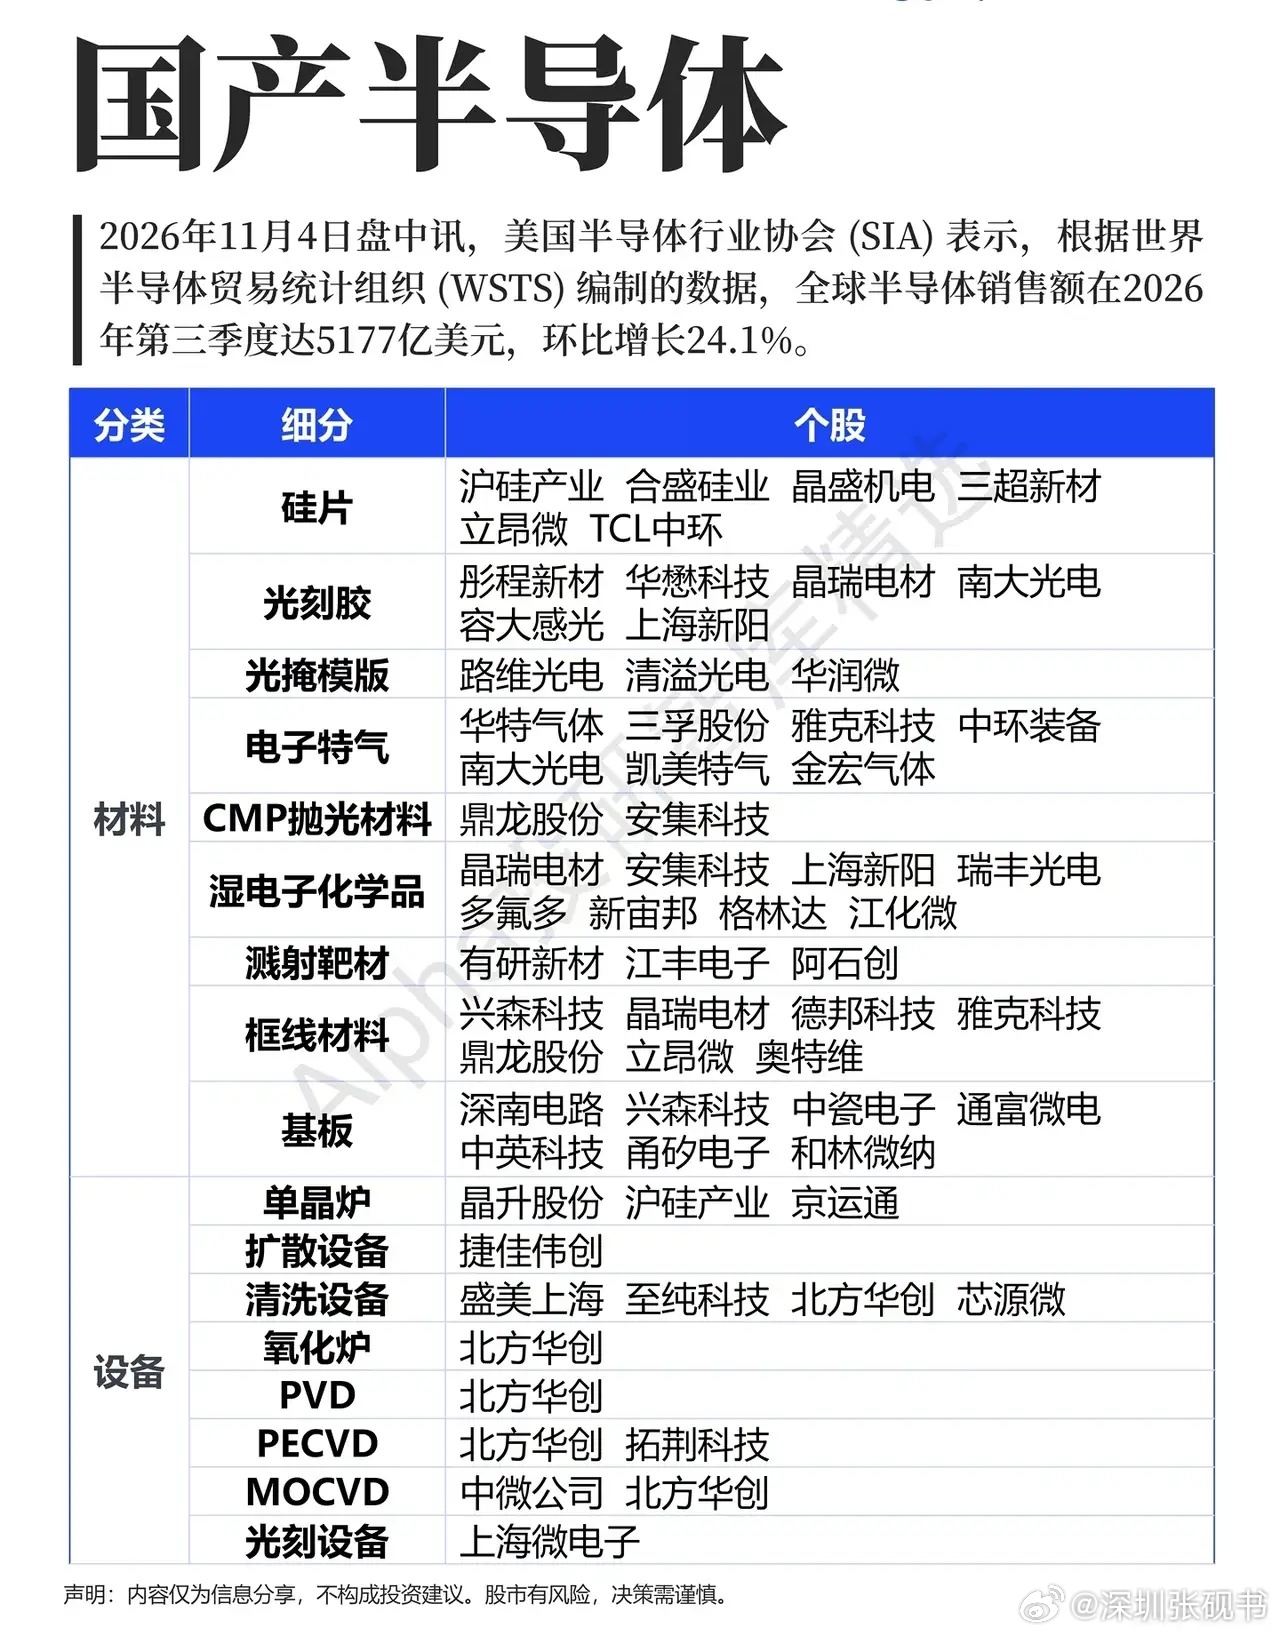
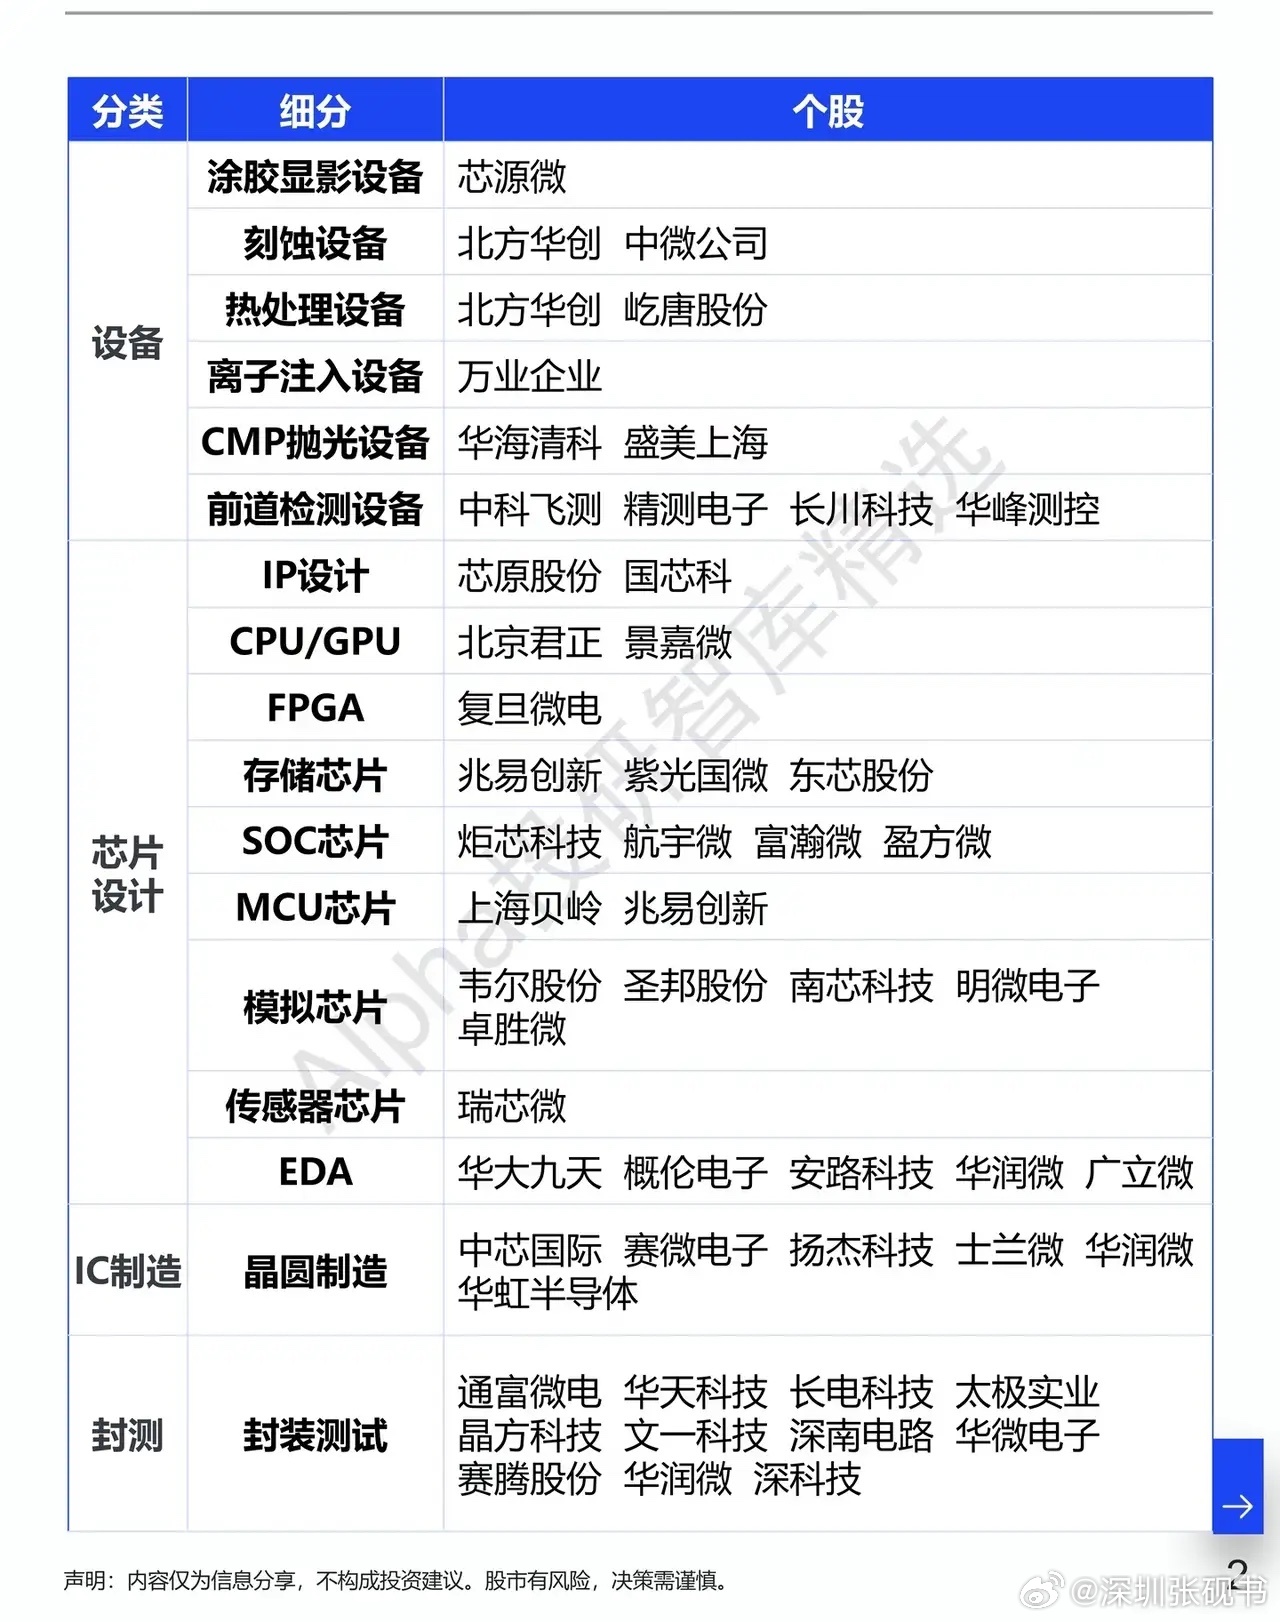
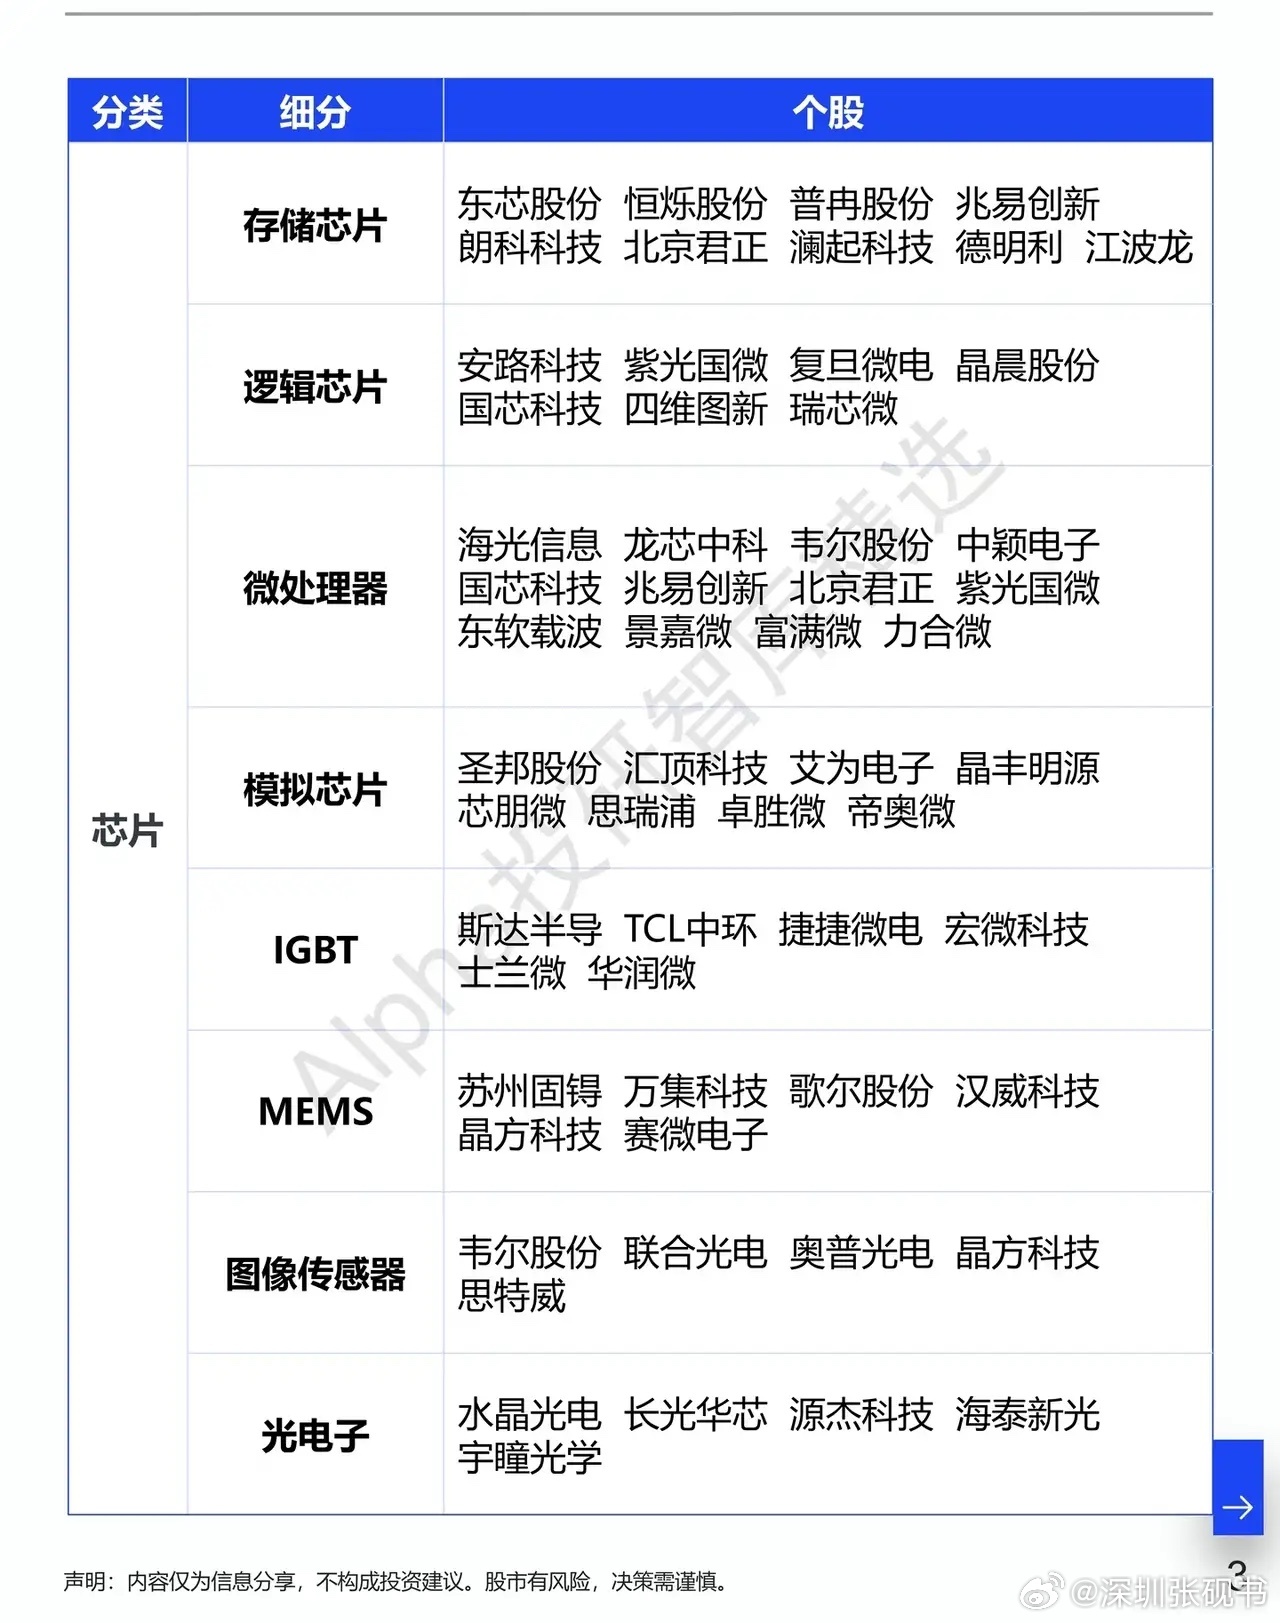
全球半导体数据回暖,国产半导体全链条梳理最近半导体行业传来一则值得留意的消息,SIA公布数据,全球半导体三季度销售额达到5177亿美元,环比大涨24.1%,行业景气度明显抬升。很多人第一反应就是赛道要全线起飞,但这里藏着一个很现实的分歧:全球需求回暖是大背景,可国内产业链各环节的进度并不相同,有的环节已经批量落地,有的还处在攻坚阶段,一刀切看多很容易踩错节奏。整条国产半导体产业链,可以清晰划分为材料、设备、芯片设计、晶圆制造、封测五大板块。材料是最上游根基,硅片、光刻胶、电子特气、溅射靶材、湿化学品,每一类都是制造的刚需;设备是产能的钥匙,单晶炉、刻蚀、清洗、沉积、光刻、检测设备,是产线能不能跑起来的核心;再往下是芯片设计,覆盖IP、CPU/GPU、存储、模拟、MCU、EDA等;中间是晶圆制造,最后交给封测环节完成收尾。不同环节的成长逻辑差别很大。像电子特气、抛光材料、部分成熟制程设备,国产化验证持续推进,已经拿到不少订单;而高端光刻设备、先进制程EDA,依旧是整条产业链最难啃的硬骨头,突破周期更长。芯片设计端分化同样明显,算力芯片、存储、模拟芯片,各自跟着下游需求节奏轮动,并不是同步走强。复盘这一轮半导体行情,早期资金偏爱炒概念,只要沾边半导体就容易被资金追捧。随着产业慢慢落地,市场的眼光已经变了,资金开始区分“已经批量供货”和“还在研发阶段”的标的。同样属于半导体赛道,材料、设备、设计、制造的兑现节奏完全不一样,行业整体回暖,不等于所有细分同步上涨。全球需求回暖是外部利好,但国产替代的主线,核心还是看产线验证、订单落地、良率爬坡。外部周期只能提供情绪催化,真正支撑长期价值的,是持续的技术迭代和客户导入。不能看到行业数据向好,就忽略不同细分的壁垒差异。半导体是数字时代的底层基石,这一轮周期复苏,给国产厂商带来了难得的发展窗口。看懂全链条分工,分清哪些是短期受益、哪些是长期攻坚,不盲目跟风,才能跟上国产半导体的成长节奏。