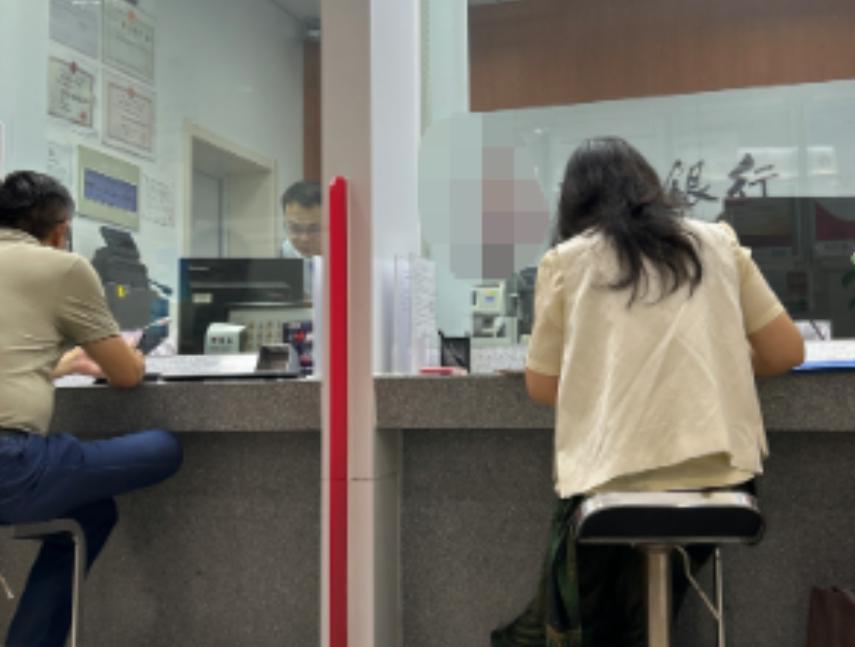
河北,一女子到银行存100万,柜员故意让女子多次输入密码,竟趁机转走95万!事后,柜员被判刑,可只退给女子32万,女子认为银行应该赔钱,把银行告了,岂料,一审法院判女子自己承担40%责任,可二审却有不同意见!
2024 年 9 月 14 号下午,河北邯郸的庞女士带着 100 万现金走进银行柜台。她是做小生意的,手头有闲钱,来存个定期。对接她的柜员姓赵,收了钱之后没让她走,凑过来搭了句话:我们这有个产品,5 万利息可以提前取,取完之后本金还是按 100 万算利息。
庞女士一听,觉得这买卖不亏,就同意办。赵某让她输密码,她输了;让再输一遍,她又输了。整个过程就在柜台里完成,工装穿着,系统开着,大堂经理在旁边走来走去。她坐在防弹玻璃前面,没有任何理由怀疑对面那个人会害自己。
几个月后利息没到账,她跑去银行查,账户空了。报警之后才弄明白:赵某借着 "取利息" 的由头,一遍遍让她输密码,先后把 95 万转走了。赵某后来因诈骗罪被判了刑,但钱只追回来 32 万,剩下 63 万,人在牢里,拿什么还。
庞女士把银行告上法庭。银行的说法很干脆:这是赵某的个人行为,跟银行没关系。
这个案子打了两审。一审判银行承担六成责任,赔 38 万,庞女士自己担四成。她不服,上诉了。二审改判银行承担八成责任,赔五十万余元,庞女士担两成。
很多人看到判决结果,第一反应是庞女士还是亏了十几万。没错,数字上确实如此。但这纸判决真正重要的地方,不是赔了多少钱,是它把一个道理说清楚了:穿工装的人坐在柜台里干的事,机构得先担起来,再去找个人算账。
为什么这么说?因为这种事不是头一回发生。
2016 年北京海淀法院判过一个案子,农行万寿路支行一个柜员骗了客户密码,转走 800 万。法院判银行全额赔偿,一分不少。理由很简单:客户走进营业网点,认的是门头上的招牌,不是柜员这个人。你穿着行服、敲着内部系统、在你眼皮子底下办业务,出了事你说这是个人行为?那储户凭什么信你。
再往大了看,2026 年 5 月中国新闻网发过一篇调查,题目叫《银行员工挪用客户资金频发,"雇员忠诚险" 为何理赔难》。里面列了一串案子:有支行行长帮人取走 556 万的,有柜员谎称卖理财把客户钱转走的,有农商行内部人提供储户信息帮人冒名取款的。规律都一样:出了事,银行第一反应就是 "员工个人犯罪,跟我行无关"。
可问题是,这些犯罪全是在银行柜台里、用银行系统、穿着银行工装干的。稍微办过大额业务的人都知道,转账超过一定额度,要主管刷卡、双人复核,有的还要现场拍照授权。可在自己人作案的时候,这些层层设防的关卡怎么全不管用了?
这才是最让人想不通的地方。银行对外宣传的时候,风控体系多么严密,大额转账多么谨慎。真到了内部人动手,95 万一笔一笔就这么顺顺当当地走了。那些内控机制,防的是外面的骗子,对自己人等于不设防。
二审把银行责任从六成拉到八成,这个方向是对的。庞女士那两成责任,说白了就是因为她 "轻信高息、多次输密码"。可柜台里柜员让你输密码,跟你自己把密码写在纸上丢大街上,完全是两码事。普通人去银行办业务,认的就是那身工装和那块招牌。如果连走进网点按柜员指示输密码都得处处防着,那储户跟银行之间这点信任还剩多少。
"高息" 两个字确实该让人多留个心眼,输密码之前多问一句、办完业务回头看一眼余额,这些提醒搁谁身上都不过分。但 "不轻信高息" 是常识,"在柜台里识破犯罪" 是拿储户当银行的内控人员用。这中间的差距,就是那两成责任该划在哪里的问题。
银行说内部有规定,禁止员工这么干。可内部规定锁在抽屉里,储户看不见。储户能看见的,是柜台开着、工牌挂着、业务在系统里走。把识别员工犯罪的义务摊给一个来存钱的普通人,等于把银行内部管理失效的成本,转嫁给了最没有能力防范的那一方。
庞女士的案子虽然赢了,但她依然要承担十几万的损失。赵某在牢里,银行赔了大头,她贴了小头。这个结果比一审合理,但离 "存款安全" 四个字还差得远。
希望二审这纸判决能成为一个参考 —— 以后再有银行拿 "个人行为" 当挡箭牌的时候,法院能直接拿这个案子来说话:你管不好自己的门、看不住自己的人,就别指望出了事全让坐在对面的老百姓承担。
信源:
今日头条:《百万存款存进银行,柜员一句话骗走 95 万!法院二审判银行赔 50 万》
央视网:《银行柜员骗密码转走 800 万元 开户行被判全部赔偿》