AMD电话会:Q4 AI芯片收入将首次超越服务器CPU,明年数据中心收入占比将破80%
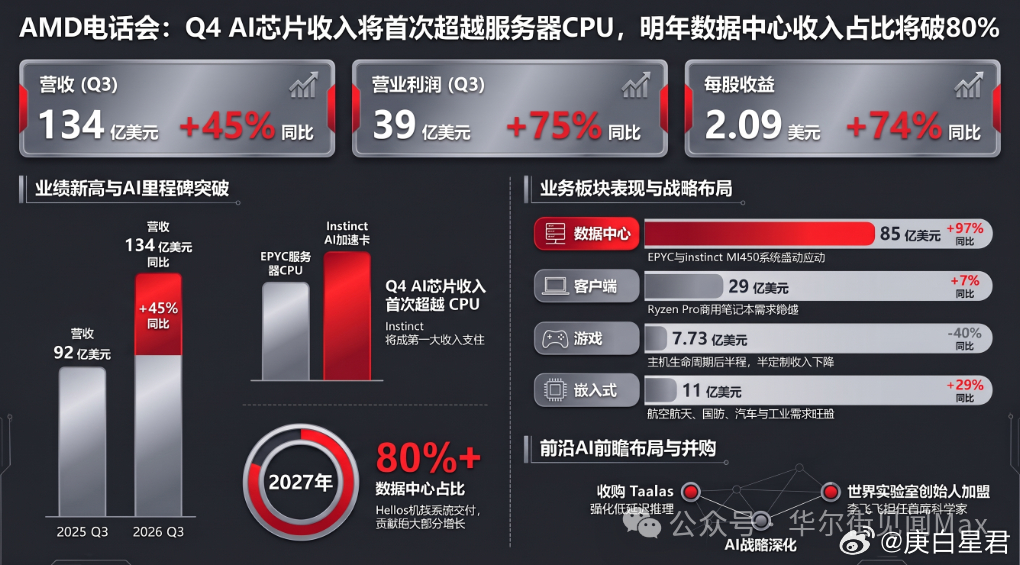
数据中心业务爆发式增长推动AMD业绩全面超预期,公司上调明年展望,预计服务器收入翻番、AI芯片收入增速更快。华尔街见闻提及,美东时间3日周二美股盘后,AMD公布,2026年第三季度营收同比增长45%至133.77亿美元,又创单季新高,较分析师预期高约2.3%。非GAAP口径下,每股收益同比增长74%至2.09美元,较分析师预期高逾6%。随后电话会上,AMD首席执行官苏姿丰(Lisa Su)表示,数据中心需求正在加速,预计2027年数据中心营收将超过此前预期,服务器营收届时将实现翻倍,占总营收比例最高可达80%。她表示,公司"对未来数年保持卓越营收增长的能力抱有强烈信心,且盈利增速将超过营收增速"。苏姿丰在回应分析师提问时坦言,当前需求确实高于供给,公司正与晶圆、基板、先进封装、存储及其他关键元器件供应商深度合作以提升产能,并表示公司"有信心"凭借与生态系统的深厚合作关系进一步扩大供给。在产品战略层面,AMD正同步推进CPU与AI加速芯片两条产品线的更新换代。苏姿丰透露,EPYC Venice处理器已于三季度开始出货,首批OEM系统预计四季度正式上市。在AI加速器方面,AMD已启动MI455X的批量出货,Anthropic、Meta、Microsoft、OpenAI和Oracle等头部客户在三季度完成了首批Helios机架的部署。苏姿丰称,客户正在Helios上运行最新模型,整体性能表现令人满意,四季度Helios的部署规模将大幅增加。此外苏姿丰明确警示,预计2027年PC市场将出现两位数百分比的降幅。彭博援引Emarketer分析师Jacob Bourne的观点称,此次业绩结果"将给投资者带来鼓励,因为投资者近期正越来越严格地审视AI支出及其回报",尤其是在科技股和半导体板块经历持续调整的背景下。01Q3业绩创纪录,2027年总营收预期激增超80%AMD在今年第三季度交出了一份堪称完美的答卷。当季总营收达到134亿美元,同比增长45%;非公认会计准则下(Non-GAAP)每股收益(EPS)增幅更为惊人,同比大增74%至2.09美元。毛利率也扩大至56%,同比提升了190个基点。真正引爆市场情绪的是管理层给出的远期指引。AMD预计第四季度营收将达到约170亿美元(同比增长约66%)。更重要的是,公司对2027年给出了极其乐观的预期。苏姿丰在会上表示:基于目前的可见度,我们现在预计2027年的营收将增长超过80%,这是我们去年11月在财务分析师日上预期的长期财务模型的两倍多。她明确指出,2027年数据中心业务将占到公司总营收的80%以上,成为驱动收入和盈利增长的绝对主力。此外,服务器收入预计在2027年将实现同比翻倍。在谈及市场最关心的供需问题时,苏姿丰直言:需求确实高于供应,因此我们继续与供应链合作伙伴合作以增加供应。鉴于我们在整个生态系统中拥有的强大关系,我相信我们有很好的机会做到这一点。02历史性交叉:Q4 AI芯片收入将超越服务器CPU数据中心业务是AMD本季度的核心引擎,Q3收入同比暴涨97%至创纪录的85亿美元,占总营收的比例从一年前的47%跃升至64%。这一增长背后,是新一代产品的全面铺开。MI455X在三季度开始批量出货,包括Anthropic、Meta、微软、OpenAI和甲骨文在内的领先客户已经迅速上线了首批Helios机架。对于接下来的第四季度,CFO胡锦透露了一个关键的里程碑数据:第四季度数据中心业务环比将实现约50%的激增。实际上,这将是数据中心AI业务(GPU等)收入超越服务器业务(CPU)的第一个季度。相较于服务器端,数据中心AI业务在Q4将出现一个非常显著的阶跃式上升。为了进一步加码AI军备竞赛,AMD在三季度宣布了两项关键收购(Taalas和World Labs)。其中,World Labs的联合创始人兼CEO李飞飞将作为首席科学家加入AMD,领导模型研究并帮助塑造未来的软硬件系统路线图。03“AI代理正成为云端CPU的下一个杀手级应用”在深度长篇的电话会中,苏姿丰多次提及一个核心词汇——Agentic Workloads(AI代理工作负载),并将其视为重塑计算基础设施的核心力量。苏姿丰在分享行业洞察时指出:云提供商在本季度增加了大量EPYC(霄龙)容量,用于个人和企业代理,这些代理正迅速成为云端CPU的下一个杀手级应用。这些代理在应用程序和企业系统中连续并行地工作,在增加加速器需求的同时,创造了对CPU需求的急剧增加。采用才刚刚开始,我们预计随着代理被更广泛地部署并承担更复杂的工作,需求将急剧增长。凭借在性能和总拥有成本(TCO)上的优势,EPYC处理器正在疯狂抢占市场份额。苏姿丰特别提及:OpenAI选择了Turin EPYC处理器作为其首个定制加速器平台的主机CPU。此外,AMD最近推出的Helion获得了前所未有的早期需求,OEM和ODM合作伙伴承诺提供的Venice平台数量比上一代多出20%。04隐忧与对策:PC市场明年面临两位数衰退在AI业务一路高歌猛进的同时,AMD的客户端和游戏业务则面临着宏观环境的逆风。第三季度,客户端收入同比增长7%至2.9亿美元,但环比下降了4%。苏姿丰对PC市场给出了直白的预警:本季度末PC终端售出放缓,因为较高的内存和组件成本给需求带来了压力。我们在2027年的规划假设是,PC市场的单位出货量将出现两位数百分比的下降。面对PC市场的寒冬,AMD选择避开低端市场的价格战。苏姿丰表示:我们将专注于能够增加最大价值的细分市场,如企业级、高端消费级和台式机渠道。我们认识到低端市场存在大量波动,坦率地说,这也是我们敞口最小的部分。不过,PC市场的疲软并未影响公司的整体盈利扩张逻辑。CFO胡锦强调,随着营收在2027年激增超80%,公司的运营支出增速将不到营收增速的一半,这将带来“非常显著的营业利润率扩张和盈利能力提升”。