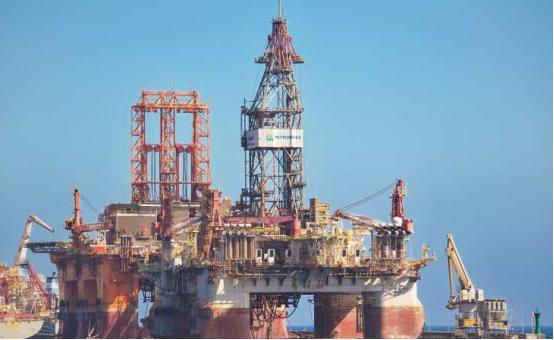
俄罗斯对中国的优惠眼看要没了,中国转头就有新目标:巴西原油价更低,用起来还顺手。
很多人看原油贸易,只盯着国与国的关系,我更愿意盯着炼厂的账本,因为一船油买回来,能不能炼得顺、卖得动、留下利润,才是采购人员最现实的判断。
俄油过去为什么受欢迎,答案并不复杂,远东港口离中国近,ESPO油品也适合不少炼厂,加上长期存在的价格优惠,山东地炼自然愿意把它放进主力采购清单。
可到了2026年10月下旬,市场的味道变了。
俄方对年末和明年初交付的ESPO报盘,一度比布伦特每桶高出25美元以上,少数报盘超过30美元,报价不等于全部成交,却足够让炼厂重新按计算器。
俄油变贵,不只是卖家抬价,中东供应受扰,大型炼厂提前锁货,印度等买家也在争抢,货源紧、运费涨、基准价差拉大,几股力量叠加,折扣就被挤掉了。
这时候,巴西原油的真正价值就更显出来了。
海关数据给出的信号很清楚,2026年前九个月,巴西超过沙特,升至中国第二大原油来源地,9月单月仍排在俄罗斯之后,这不是临时试货,而是供应格局已发生变化。
巴西手里也确实有货,巴西监管机构公布的数据显示,8月原油日产量超过460万桶,海上油田贡献了绝大部分,盐下层油田持续上量,让它具备稳定扩大出口的底气。
更值得注意的是,巴西国家石油公司披露,三季度其出口原油约四成流向中国,这说明双方不是互相试探,中国市场需要新货源,巴西也需要稳定的大买家,利益正好能对上。
从炼厂角度看,巴西部分盐下层原油含硫较低、品质较稳定,能与其他油种搭配加工,出汽柴油等产品也有空间,它不是只能在紧急时刻顶一下的替补,而是能进入长期配方的原料。
不过,巴西油更便宜这句话也不能轻易说满。
俄远东港口到中国通常只要几天,巴西到中国往往要一个月左右,船期、保险和运费都会吃掉报价优势,真正该比的是送到厂门口后的综合成本,而不是报价单上孤零零的一个数字。
巴西的另一层价值,是航线不必经过霍尔木兹海峡,西非的安哥拉、尼日利亚等货源也能起到类似作用,路远一些,却能把风险摊开,某个方向起风浪时,采购不至于只剩一条路。
这就像家里买菜,常去的超市涨价了,旁边菜场品质合适、总价更低,自然会多买一些,原来的超市不会从名单里消失,但它再也不能把老顾客当成只能接受高价的顾客。
我认为,中国现在最该坚持的,就是把原油采购做成“多口锅做饭”,俄油保近程和稳定,巴西补充规模,西非增加弹性,中东货源根据价格和航线动态调整。
与此同时,国内油气生产、商业库存和战略储备也要继续托底,进口来源再多,如果没有仓储、港口、管网和炼化能力接住,纸面上的选择仍然难以变成真正的安全感。
这次采购调整最有意思的地方,不是巴西会不会取代俄罗斯,而是中国手里的选择明显多了,供应商要拿到长期订单,就得同时拿出合适的油品、可靠的交付和能让炼厂赚钱的价格。
俄罗斯依然是重要伙伴,巴西则是一张分量越来越重的新牌,两者并不冲突,真正高明的采购从来不是押中唯一答案,而是让任何一方都无法轻易左右自己的节奏。
说到底,能源安全不是守着一根绳子不放,而是把绳子编成网,风浪越大,网越密,中国炼厂和中国市场就越有底气。