“人们开始对这些公司不断花钱、花钱、再花钱感到焦虑。”
James Investment Research的投资经理库尔佩珀把窗户纸捅破了。
谷歌母公司三季度资本开支同比暴增114%,自由现金流从正245亿美元直接翻成负90亿。
砸出去的是真金白银,收回来的是一张时间表都懒得给的承诺。
库尔佩珀说这话时留了半句客气,他真正想说的是市场终于开始算账了。
谷歌单季资本开支砸到513.55亿美元,自由现金流负90.65亿,上年同期还是正244.61亿,一年之间蒸发掉335亿的现金缓冲。
资本开支增速是营收增速的四倍多,这已经不是在投资未来,是在用现在的血去换一张不知道能不能兑现的彩票。
Meta的处境更赤裸。
自由现金流负21.2亿,十多年来首次季度净流出,全年资本开支指引下限硬生生上调50亿到1350亿。
扎克伯格连股票都打算增发了,标普直接把信用展望砍到负面。
一家广告印钞机要靠融资来烧AI,这画面本身就说明问题。
四巨头三季度合计资本开支冲到2019亿美元的历史新高,合计自由现金流却是负264亿,只有微软一家勉强为正。
亚马逊单季资本开支772.6亿,过去十二个月自由现金流流出约424亿。
微软自由现金流同比下滑27%,也没好到哪去。
这才是库尔佩珀那声叹息里最值钱的部分。
市场不是反对花钱,是反对花出去的钱连个回款节奏都说不清楚。
谷歌维持全年1950到2050亿的资本开支指引,还预告2027年要“显著增加”。
Meta明说2027年继续加码。每一家都在告诉投资者,账单还会更厚,回报再等等。
等多久,没人给期限。
高德纳的测算摆在那里,到2030年AI数据中心需要累计创造8.5万亿美元收入才能覆盖资本开支,但同期收入预计不超过3.6万亿。
中间差着近五万亿的窟窿,这不是靠“长期乐观”四个字能填平的。
更麻烦的是,这场烧钱游戏的燃料正在从自有现金转向债务。
截至今年二季度,AI相关投资级债券年内发行规模已达3300亿美元,相当于2023年全年的十倍。
谷歌长期债务从去年末的465亿蹿到1251亿。
用借来的钱赌一个回报时间不确定的赛道,融资成本每往上走一步,赌注就重一分。
新华社那篇分析里,分析师戴维·莫里森的话说得很克制,融资成本上升可能侵蚀未来投资回报,回报实现的时间和规模仍存在较大不确定性。
翻译成大白话就是,借得越多,越输不起,但赢面并没有变大。
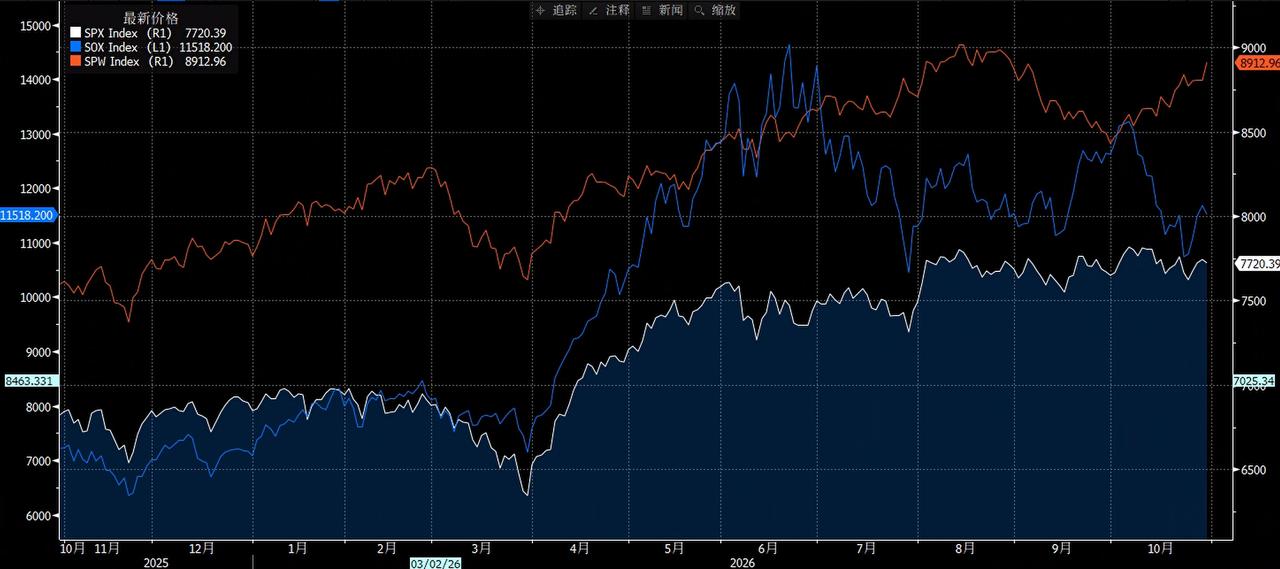
纳斯达克100较10月6日高点已经跌超10%,年内第三次技术性回调。
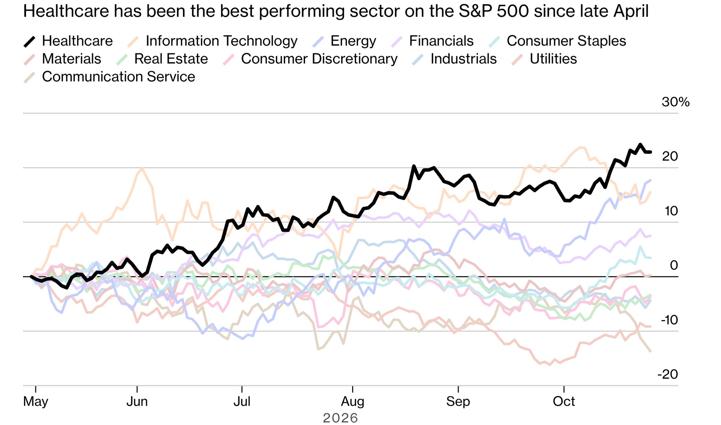
这不是恐慌,这是定价逻辑在换轨。过去市场愿意为“AI叙事”支付任何估值,现在开始盯着现金流和回购空间要答案。
路透社的分析指出,五家科技巨头今年前三季度通过股息和回购返还给股东的现金,仅占业务创造现金的9.3%,上年同期是27.4%,至少十五年最低。股东的钱被截流去喂算力,耐心是有保质期的。
这轮调整的本质不是AI不行了,是“先烧钱后赚钱”这句话的信用额度用完了。
库尔佩珀自己也说,AI投资热潮没有结束,只是此前确实有些超前了。
超前和泡沫之间的那条线,从来都是事后才画得清楚的。
但有一点现在就能看清楚。
当四巨头一个季度花掉两千亿而自由现金流是负的,当融资从配角变成主角,当回购让位于资本开支,市场就不可能再用听故事的心态来定价。
焦虑不是情绪,焦虑是现金流表上那个负号在说话。
“不断花钱、花钱、再花钱”的焦虑,说到底不是花多少钱的问题,是花了钱之后连个交卷时间都不敢写的问题。
库尔佩珀把窗户纸捅破了,剩下的就看谁先撑不住这场没有进度条的考试。