供应过剩没有消失,只是换了张脸。
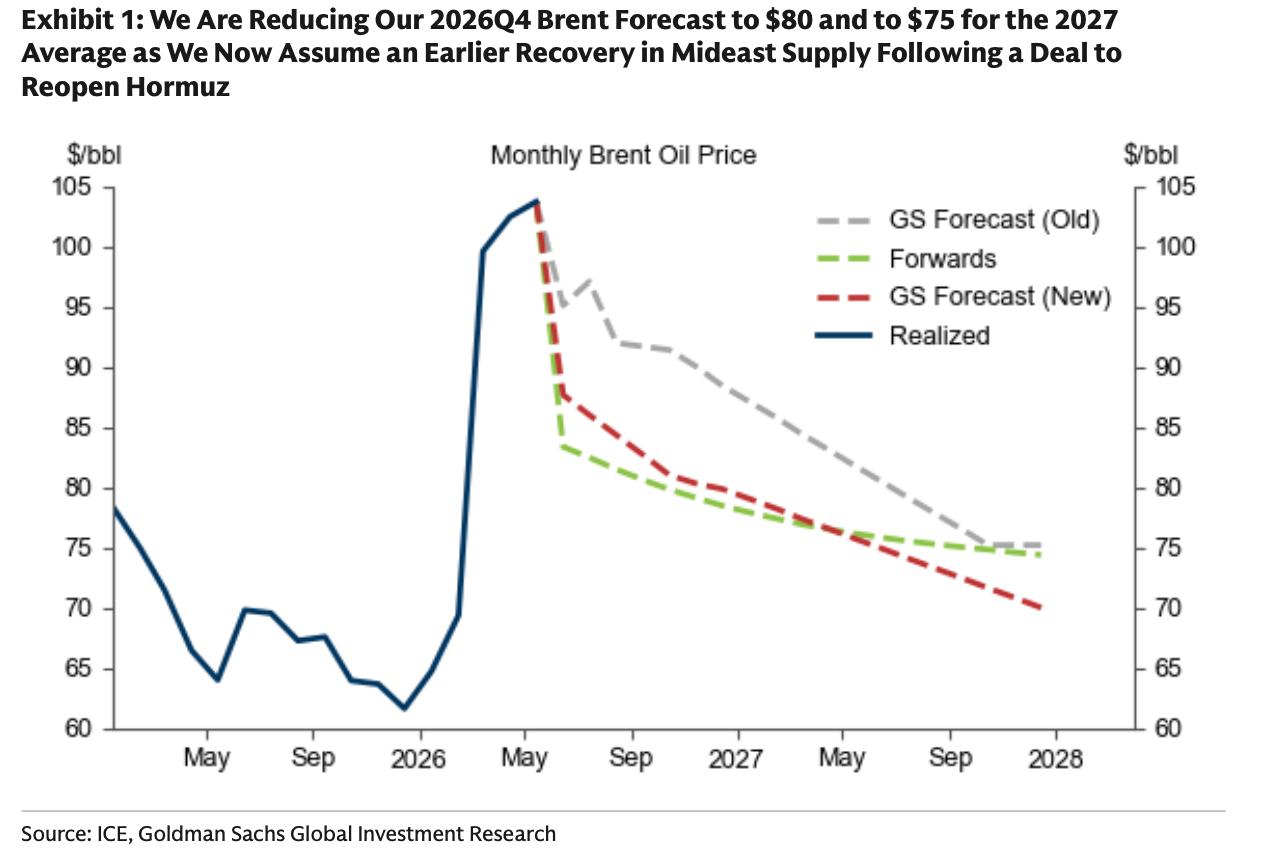
六月高盛和花旗把2026年四季度布伦特预测分别压到80和70美元,理由是海峡复航后的过剩预期。
十一月油价从六个月高点摔下来,摔的仍然是同一个逻辑,只是触发键从“复航”换成了“和谈”。
供应回来的路,油价早晚要再走一遍。
十一月这一摔,摔得干净利落。
新华社报道,11月2日收盘WTI跌7.36%收于96.46美元,布伦特跌7.63%收于104.77美元,双双创下五个月来最大单日跌幅。
触发键是什么,新华财经写得很直白,伊朗总统佩泽希齐扬表示最高领袖已就和平谈判授予政府“一定权力”,伊朗外交部发言人跟着补了一句,如果美国同意落实诉求,霍尔木兹海峡安全将得到恢复。
市场等的就是这句话。霍尔木兹一“安全”,此前堆在地缘风险里的溢价就失去了落脚点。
把这两次下跌摆在一起看,逻辑的骨架根本没换过。
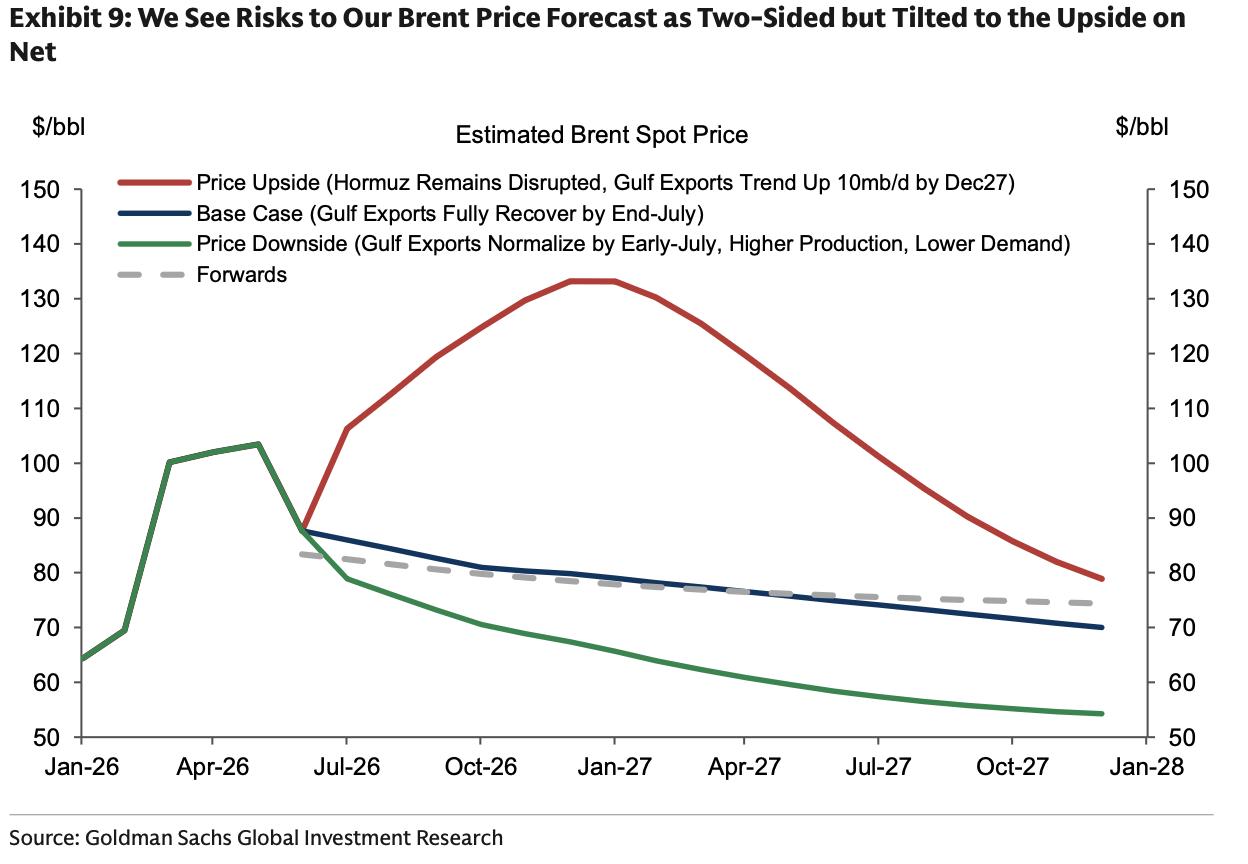
六月高盛下调预测时,依据是特朗普宣布美伊达成协议、霍尔木兹海峡有望重开,海湾出口恢复的时间点从8月底提前到了7月底,四季度布伦特预测直接从90美元砍到80美元。
花旗走得更远,年底看到60美元,目标区间60到65,前提同样是“流量将很快恢复正常、美伊将在未来数月达成协议”。
六月的剧本写的是复航,十一月的剧本写的是和谈,台词换了,结局指向的是同一张供应过剩的资产负债表。
真正值得盯住的,是OPEC+的反应把这张底牌亮了出来。
新华财经维也纳消息,七个主要产油国11月1日决定12月继续维持产量不变,与9月水平完全相同。
声明没有解释原因,但报道点了一句,“欧佩克+”仍在应对中东冲突造成的出口中断,明年之前不会做更多政策调整。
产油国比谁都清楚,眼下撑着油价的不是需求,是霍尔木兹那根还没完全松开的弦。
弦一松,过剩就会从纸面变成桶。
维持产量不变,恰恰说明它们不敢在这时候去戳破那层预期。
高盛六月的报告里藏着一个数字,比任何单日跌幅都更能说明问题。
该行预计2027年油市将过剩320万桶/日,霍尔木兹重开推动的供应恢复只是把这个时间表往前拽了几个月。
320万桶这个量级,不是靠和谈预期或者OPEC+按兵不动就能消化掉的。
油价从117美元摔回104美元,摔掉的只是“战争不会停”的恐惧溢价,摔不掉的是“供应会回来”的结构性压力。
恐惧可以一夜消退,过剩需要一桶一桶地灌进市场。
供应过剩没有消失,只是换了张脸。
六月那张脸叫“复航”,十一月这张脸叫“和谈”。
脸换了,身体没换。
下一次油价再被什么消息拽下来的时候,触发键可能又换了一个名字,但扣动扳机的逻辑,还是同一条供应回归的线。