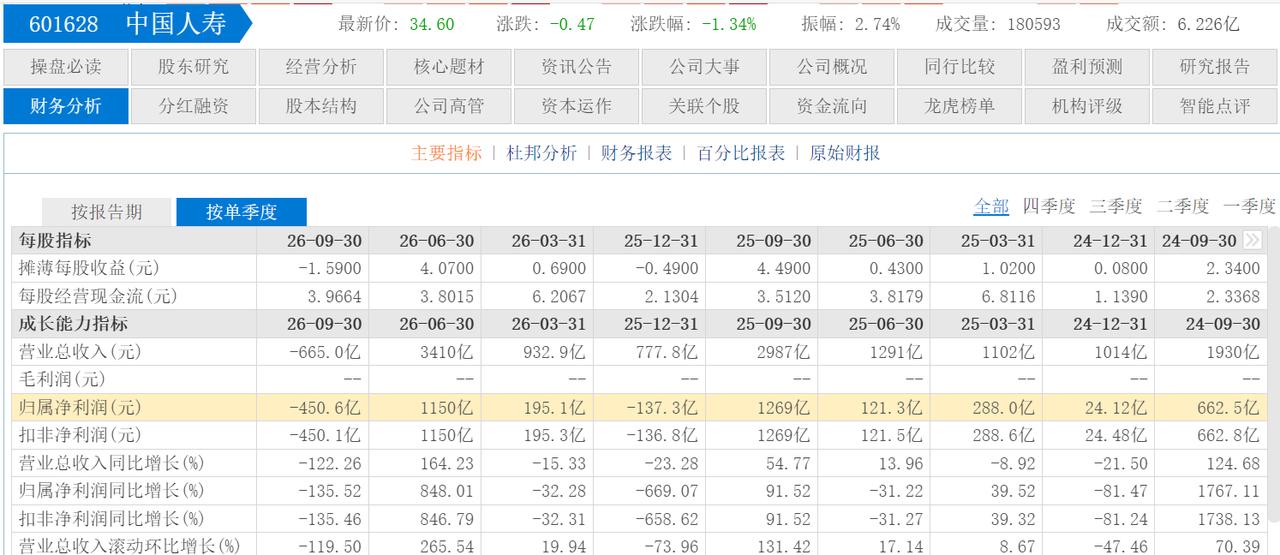
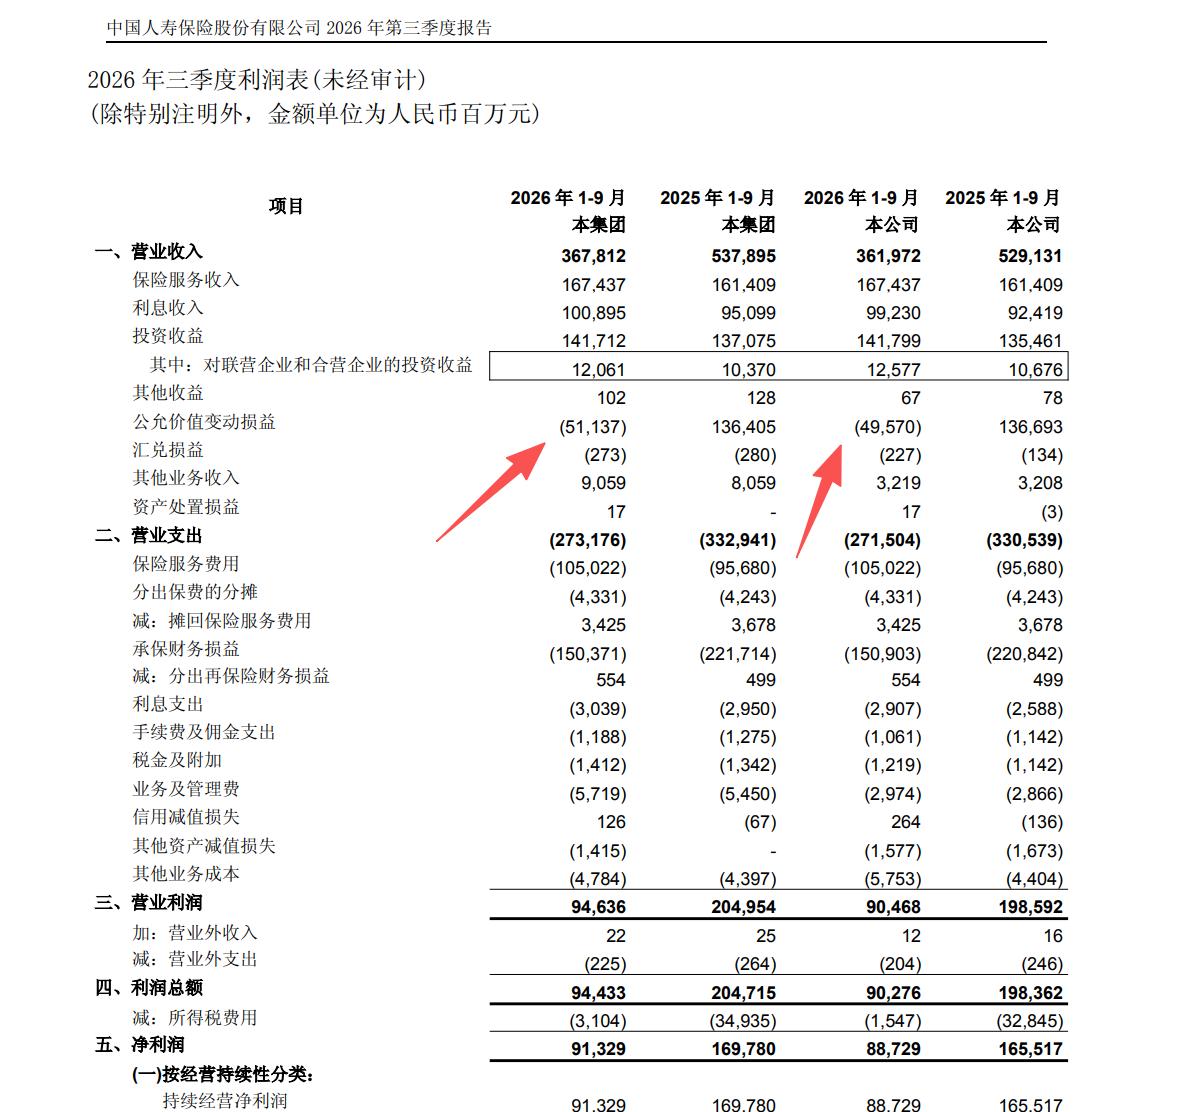
我的妈呀,中国人寿也是惊到我了。之前平安和太保披露三季报的时候数据很难看,因为股市的下跌造成资产损失比较大,达到了几百亿的水平。那个时候还琢磨,这种损失也是足够大了,万万没想到,中国人寿远远超过了。
一份三季报,把保险公司在股市里的真实处境摆到了台面上。
中国人寿披露的数据显示,第三季度亏损450.6亿元。上半年公司还实现了1345亿元盈利,到了前三季度,净利润降到894.3亿元,单看数字变化,落差确实不小。
问题出在哪?核心还是投资资产估值出现明显波动,相关变化带来的影响超过1000亿元。简单说,保险公司手里有大量股票、基金和其他金融资产,市场价格一跌,账面价值就会跟着缩水,利润表自然承压。
这不是中国人寿一家遇到的情况。
此前,平安、太保披露三季报时,市场已经注意到权益市场下跌带来的压力,只是当时几百亿元级别的损失,和中国人寿放在一起比较,显得没有那么突出。现在看,险资大举配置权益资产之后,市场波动带来的影响,确实比很多人想象得更直接。
有人可能会问,保险公司不是长期资金吗,为什么股市跌一段,利润就会受到这么大冲击?
原因并不复杂,长期资金不等于不受短期估值影响。保险公司收进来的保费,要拿去配置资产,既要争取收益,也要满足偿付能力和流动性要求。股票价格上涨时,投资收益会改善,市场下跌时,持仓估值也会反方向变化。
这里还要分清一个概念,账面损失不完全等于已经把股票卖掉后的现金损失。如果资产没有卖出,未来市场回升,部分估值压力可能重新修复,可是在当期财报里,这种波动仍然会影响利润和净资产,投资者不能把它当成完全没有影响。
比如一只股票从100元跌到80元,持仓没有卖出,账户里少了20元市值,这不代表现金已经全部流出,但资产价值确实下降了。保险公司的投资组合规模更大,价格变化乘上庞大持仓,最后就可能形成百亿元甚至千亿元级别的波动。
普通散户看账户余额,基金投资者看净值,保险公司看资产负债表,表面形式不同,面对的市场变化却是同一个。股价下跌时,散户可能亏,基金净值可能跌,险资投资组合也会承压,市场并不会因为资金来自机构,就自动把损失转移给另一批人。
这也解释了一个常见误区。有人总觉得,自己亏的钱一定被机构赚走了,机构永远站在散户对面。可在一轮整体下跌里,很多股票一起缩水,基金净值下降,保险资产估值下滑,机构同样可能出现投资损失。
股市到底是不是零和游戏?至少从股票市值变化这个角度看,不能简单这么理解。
交易层面上,确实有人卖得早,有人接得晚,买卖双方的盈亏结果会不同。但如果整个市场估值下降,上市公司总市值缩水,持有这些资产的人普遍都会受到影响,并不是每一块减少的市值,都对应着另一方口袋里多出一块现金。
当然,中国人寿三季度亏损450.6亿元,也不能直接等同于公司经营彻底失控。保险公司的利润来源不只有股票投资,还包括保费收入、承保利润、固定收益投资和长期资产配置。单季数据受到市场行情影响很大,不能只拿一个季度就判断公司未来走势。
但这份数据至少提醒了一件事,保险资金进入股市之后,市场上涨时可以提供收益支撑,市场下跌时也会放大财务波动。过去一些人只看到险资入市能带来稳定资金,却忽略了稳定资金也要面对价格涨跌,长期配置并不意味着可以避开风险。
从投资者角度看,真正需要关注的也不是一家公司某个季度亏了多少,而是这部分波动来自哪里,属于已实现损失,还是持仓估值变化,资产配置是否过度集中,后续有没有足够的资本和现金流承受市场继续震荡。
对保险公司来说,权益投资不是不能做,而是要看比例、期限和风险控制。对普通投资者来说,也别把机构想成永远不会亏钱的对手,更不能因为机构入场,就默认股价一定上涨。
当市场上涨时,大家容易把收益归功于自己的判断,市场下跌时,却习惯寻找一个必须赚钱的对手。中国人寿这次的三季报,把这个问题摆得很清楚,股市发生大面积下跌时,很多参与者都会承担代价,区别只在于持仓规模、资产结构和承受能力不同。