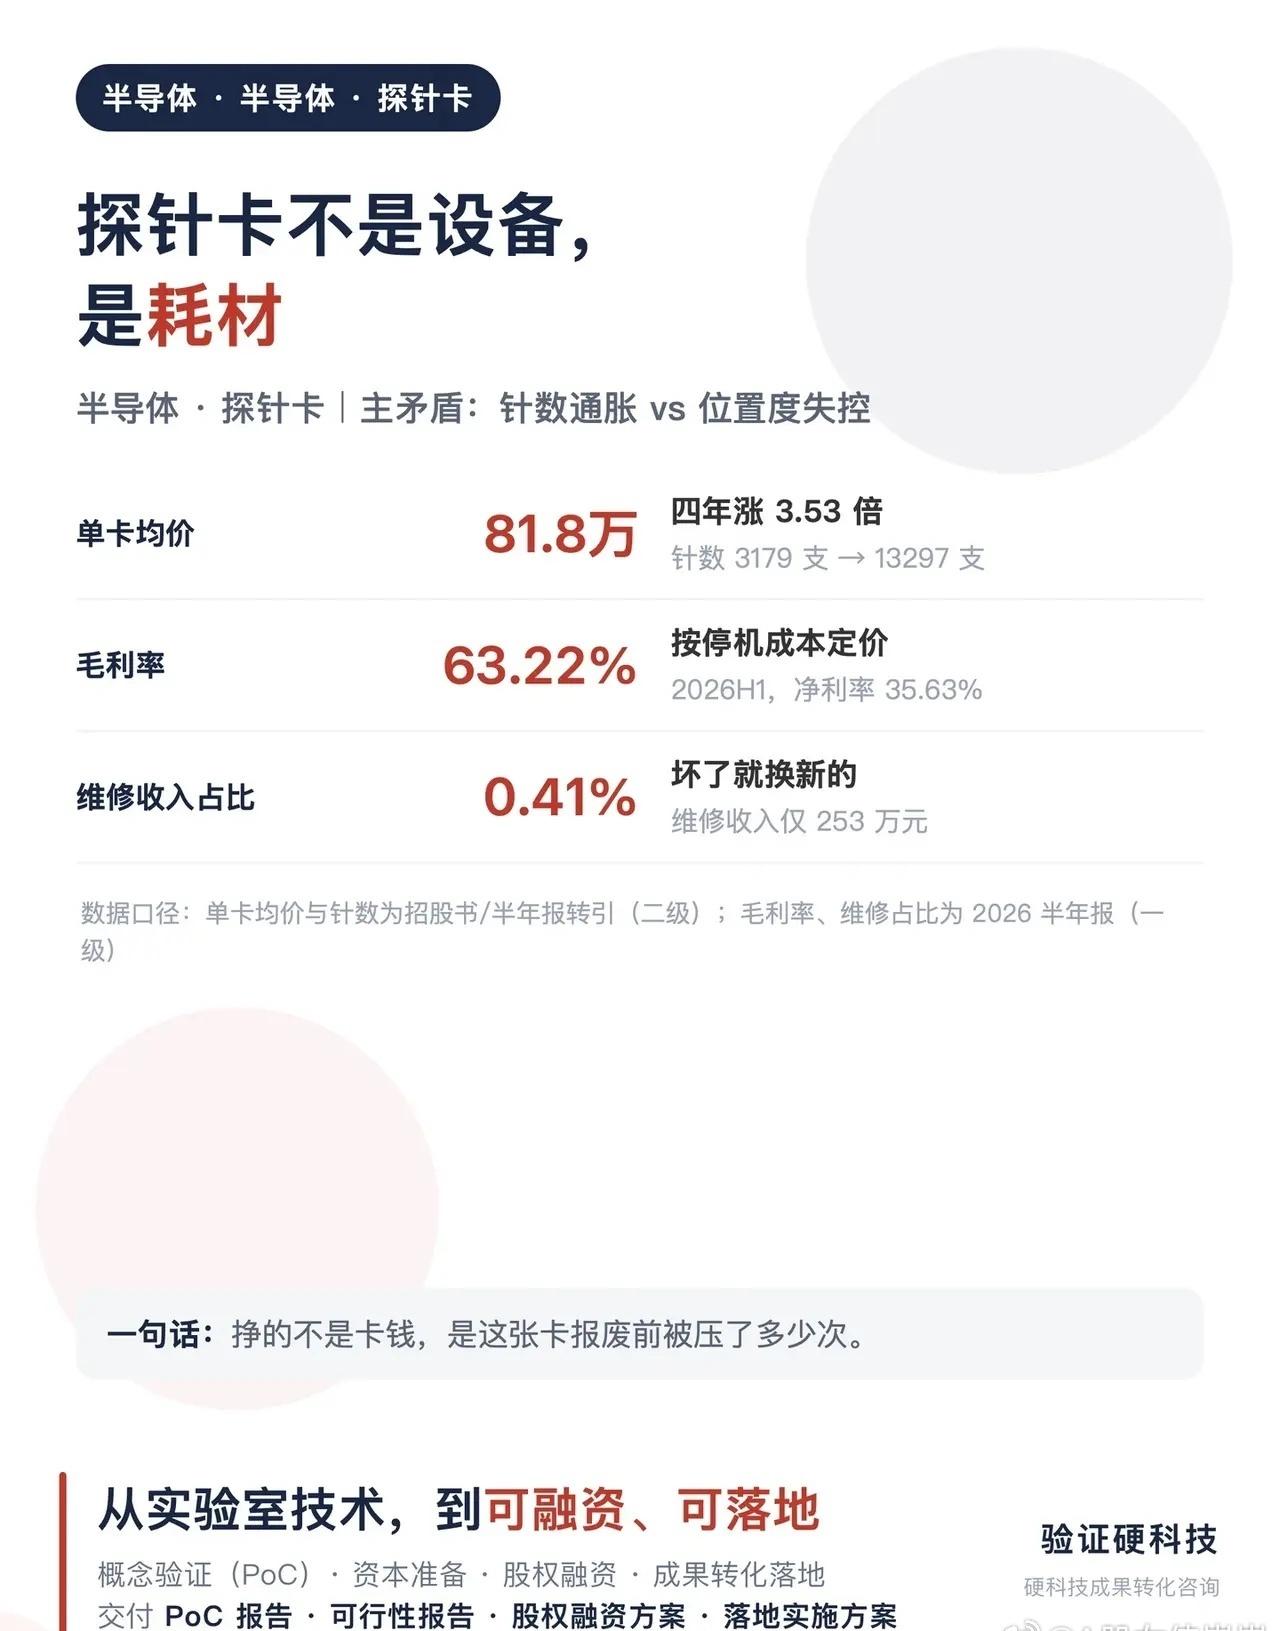
半导体探针卡:它属于耗材,不是设备。
晶圆测试阶段,一张探针卡要反复扎测晶圆,一张 2.5D MEMS 探针卡单价可达 81.8 万元;四年前仅 23.2 万,涨价核心不是工艺,而是针数从 3179 支提升至 13297 支。
核心逻辑:赚的不是卡片加工费,而是这张卡报废前的压测次数。
关键数据
• ✅ 毛利率 63.22%,净利率 35.63%(国内厂商 2026 上半年)
• ✅ 维修收入占比仅 0.41%,坏了直接换新,不靠维修盈利
• ✅ 寿命约 50 万次压针,摊到单片 12 寸晶圆仅约 31 元;真正昂贵的是误判带来的巨额损失
几个容易忽略的要点:
• 归类是耗材,但采购按设备标准;客户不怕价高,顾虑是不敢轻易在量产线切换新供应商
• 当前国产全球份额约 4%,头部企业海外收入仅 1.48%,所谓进入全球前十,更多是国内市场领先
• 当前增量订单来自海外产能缺口,属于短期补位,并非真正的长期替代
国内玩家:
• 宁波初创:主攻 5nm 以下 MEMS 探针卡,拿到存储原厂平台投资
• 深圳企业:2026 年 2 月完成 B+ 轮融资
• 上海企业:拿到 1.6 亿 B 轮,同步布局 LTCC 陶瓷基板
• 无锡团队:2024 年成立,13 人团队,两轮合计融资 4500 万
行业边界:悬臂探针卡已经国产化成熟,陷入价格战、利润微薄;高价值赛道需要同时满足:万针以上、针距 50μm 以下、支持高速信号。
视角参考
• 创业者:不要主打低价,优先布局车规宽温、SiC 高压等细分场景,或是上游植针设备、MLC 基板
• 投资者:不要只盯着国产化率,重点跟踪万针卡营收占比、进入多少大厂正选供应链、预付款流向
• 风险信号:头部厂商 2026 Q2 营收同比 +17.85%,净利润同比下滑 10.86%,缺口订单质量弱于常规订单
免责声明:行业信息整理,仅交流参考,不构成投资建议;数据取自公开资料,口径以原始公告为准。