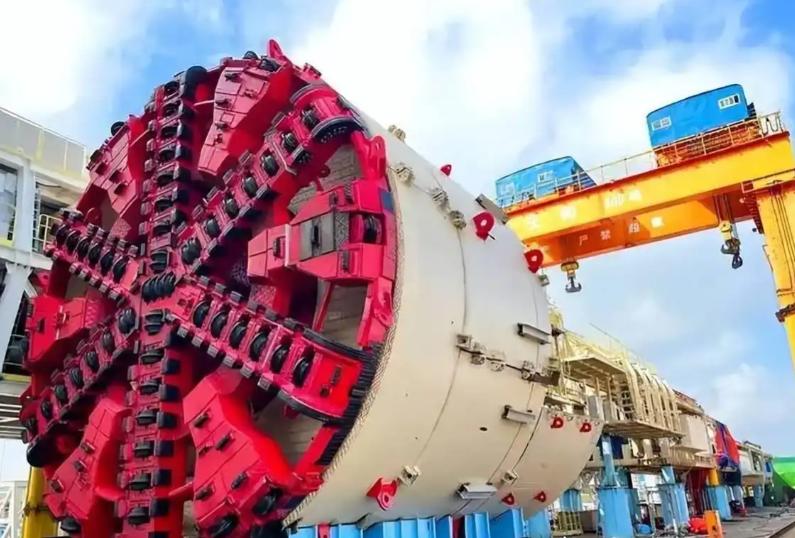
美国日本明明技术那么发达,为什么盾构机却没能全面压过中国?不是他们造不出来,而是中国把这门生意做成了完整产业链,真正的差距藏在制造成本和市场规模里
一台盾构机,少则几千万元,多则上亿元,直径十几米的庞然大物钻进地下,既要扛住巨大压力,又要精准控制方向,还得在复杂地质条件下连续工作,这种设备考验的绝不只是制造能力,而是一个国家工业体系的综合实力。
很多人觉得奇怪,美国、日本都是老牌工业强国,航空发动机、精密机床、高端材料都有自己的技术积累,为什么到了盾构机这个领域,中国却逐渐成为全球市场上绕不开的力量,难道美国和日本真的造不出来吗?
答案恰恰相反,美国有罗宾斯公司,日本有川崎、小松、日立等企业,它们都拥有长期积累的地下工程装备技术,其中罗宾斯尤其擅长硬岩掘进设备,参与过世界多个山岭隧道项目,技术实力绝不能小看。
日本盾构机产业同样起步很早,在城市地铁、海底隧道和复杂地质工程领域积累了丰富经验,川崎等企业长期参与相关设备制造,能够针对不同施工环境提供专业解决方案,所以说美国和日本不会造盾构机,本身就是一个错误判断。
真正值得讨论的问题是,既然他们能造,为什么中国盾构机能够后来居上,甚至在国际工程市场上不断扩大存在感,这背后并不是某一项技术突然超过了别人,而是中国拥有一个更加庞大、完整并且持续运转的市场。
盾构机不是普通机械设备,刀盘、主轴承、推进系统、液压系统、密封装置和控制系统,每一个环节都需要长期技术积累,尤其是面对不同地质条件时,设备必须根据岩层硬度、地下水压力和施工环境进行调整,任何一个关键部件出现问题,都可能让整个工程陷入停顿。
中国最大的优势之一,就是拥有规模庞大的基础设施建设需求,城市地铁、铁路隧道、引水工程、跨江跨海通道以及地下综合管廊,都为盾构机提供了大量实际应用场景,设备可以在不同项目中不断接受考验,企业也能从施工现场获得大量改进经验。
这件事非常重要,因为工业技术不是关在实验室里就能自然成熟的,设计图纸再漂亮,也必须经过长期生产、现场施工和反复改进,才能真正变成稳定可靠的产品,中国盾构机产业恰恰是在大量工程实践中,逐渐积累起自己的技术体系。
再看成本问题,同样一台设备,如果零部件需要从多个国家采购,生产周期、运输费用和售后服务成本都会受到影响,而中国拥有相对完整的工程机械产业链,从钢材加工到液压系统,再到电气控制和整机装配,供应链协同能力能够明显影响最终交付效率。
当然,这并不意味着美国和日本在成本上毫无优势,也不能简单认为中国盾构机在所有技术指标上都全面领先,不同国家的企业有不同的技术路线,罗宾斯在硬岩掘进领域依然有自己的优势,日本企业在部分精密设备和特殊工程应用方面也积累深厚。
但商业竞争看的不仅仅是某项技术能不能做到世界领先,还要看设备能否按期交付,价格是否合理,施工过程中是否稳定,以及出现故障之后能不能及时提供维护服务,对于一个大型工程项目来说,设备停工一天带来的损失可能就相当惊人。
这也是中国盾构机企业逐渐获得国际市场机会的重要原因,中国不仅能够提供设备,还能围绕工程需求提供设计、制造、施工配合和售后服务,客户购买的往往不是一台孤零零的机器,而是一套能够真正落地的工程解决方案。
美国和日本企业当然也有自己的全球服务体系,但中国企业依靠国内庞大的工程市场,能够持续积累不同地质环境下的施工经验,这种经验并不是简单购买几台设备就能获得的,而是需要经过大量项目磨合,才能转化为可靠的设计和制造能力。
还有一个容易被忽视的因素,那就是市场规模带来的技术迭代速度,当一个国家每年都有大量隧道工程需要建设,制造企业就能获得更稳定的订单,也更容易推动零部件国产化和生产工艺升级,最终形成市场扩大、成本下降、技术进步相互促进的循环。
所以,中国盾构机真正值得骄傲的地方,并不是美国和日本造不出来,而是我们在充分吸收行业经验、持续自主研发的基础上,把技术、制造、施工和市场连接到了一起,逐渐形成了具有竞争力的产业体系。
过去很多人习惯认为,高端装备制造必须由欧美日企业主导,中国只需要负责生产和加工,但盾构机的发展说明,完整的工业基础、持续的工程需求和长期的技术投入结合起来,同样能够让中国企业在高端装备领域建立自己的竞争优势。
说到底,盾构机比拼的从来不是谁的工业历史更长,也不是谁的宣传声音更大,而是谁能把技术变成产品,把产品变成稳定交付能力,再把交付能力变成国际市场认可,中国已经在这条道路上取得了重要进展,但真正的考验仍然是核心部件、可靠性和全球服务能力。
美国日本能造盾构机,中国也能造,而且中国正在把这门生意做得越来越完整,这才是最值得关注的地方,一个国家真正的工业实力,不是拥有多少项漂亮的技术名词,而是能够把复杂设备稳定制造出来,并且让全世界的工程项目愿意使用。