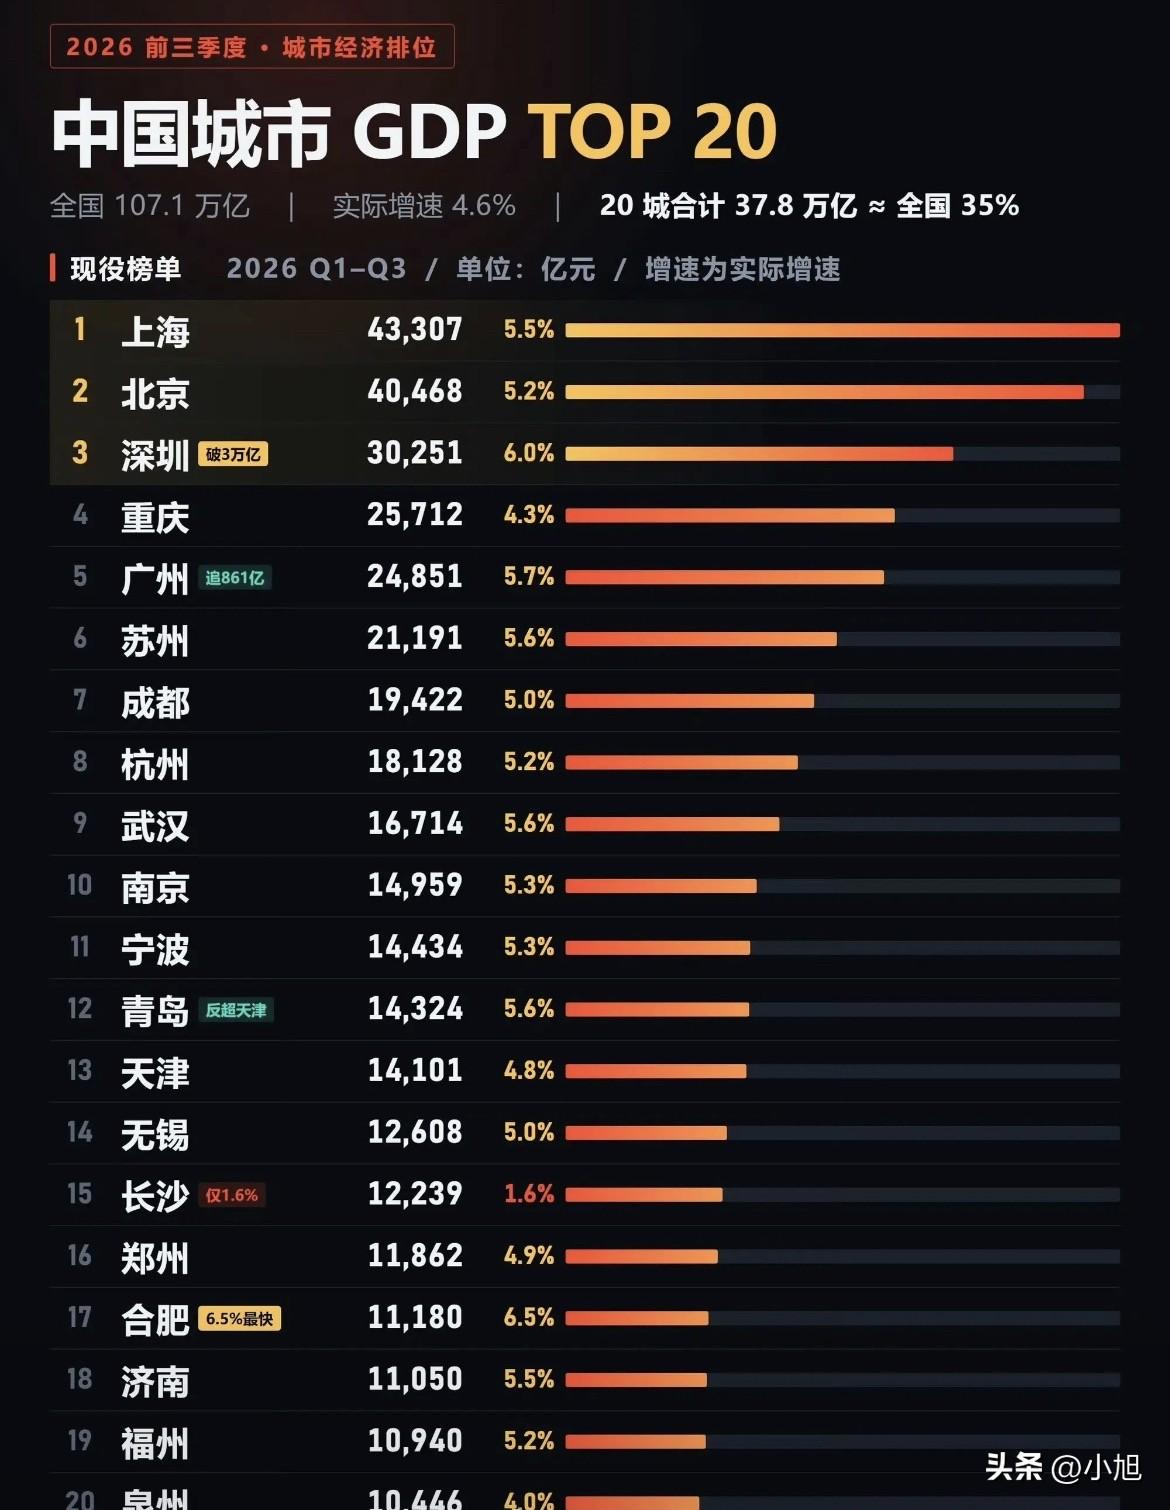
长沙1.6%,前20强垫底。二产增速零,规上工业0.6%,固投掉了21.9%。
工程机械占长沙工业四成以上。工地一冷,这块收缩是明摆着的。旧块在掉,新块没接住。
长沙战新产业占工业比重32%,合肥60.4%。差了将近一倍。厚度不够,不是有没有的问题。
最要命的是时间差。合肥2013年、武汉2014年就把半导体列为重点,长沙2019年才出专项政策,晚了六年。六年,一轮产业周期走完了。长沙半导体制造营收不到100亿,武汉和合肥都破了千亿。
2019年之前长沙工程机械正过好日子。三一、中联的挖掘机卖得满世界都是,财政有底,换谁坐在那个位置上,都不会觉得需要动。等工地冷了,才发现起跑线已经落后好几圈。
六年时间差,到底怪当时没人看得远,还是怪工程机械太赚钱、换谁都不会动。这个问题没有标准答案。
固投掉21.9%,地产和基建是主要减项。真正要看的不是这两块在掉,是土地财政收缩之后,城投手里待整理的土地去化周期拉长,靠卖地撬动基建投资的循环转不动了。新兴工业投资没顶上来。旧的一块塌了,新的一块还没长到能承重的厚度。
研发投入强度3.35%,省会城市里靠前。企业端只有2.72%,规上工业企业里近一半没有常态化研发。
高校技术合同本地转化率从2020年的22.55%升到了2025年的50.46%。翻了一倍多,还是有一半的成果没在长沙落地。卡在哪,校企信息不对称,高校做的东西企业接不住,企业要的东西高校没做。实验室和车间之间那条路,修了一半。
长株潭三市有分工框架。长沙先进制造,株洲轨道交通,湘潭医疗器械。
但三市是平级地级市,财政、土地、招商、考核全部以本市为边界,各算各的GDP、各算各的税收。项目落在谁家,账就算谁家。长沙的项目舍不得放给株洲,株洲的企业舍不得让给长沙。账本不允许。长沙要扛的是一个都市圈的转型,账本只算长沙自己的。
比亚迪在长沙做功率半导体和电池管理,2022年研发投入27亿,实打实。坪山管平台定义,西安管整车,上海管智驾,长沙做的是给本地生产配套的专业化环节。
郑州富士康的高附加值环节也不在本地。但郑州至少有整车产量在托底,55.6万辆新能源汽车摆在那。长沙的托底是什么。工程机械集群2500亿,连续15年全国第一。三一海外营收占比64%,中联境外收入接近六成。海外在接棒,但海外卖一台设备的利润,托不住国内存量收缩那个坑。
长沙现在能拿出来托底的,还是工程机械这个旧引擎。三一电动重卡出海、中联新能源、半导体配套,这些东西加起来,跟2500亿的体量比,还是太小。新的那些东西还没到能托底的厚度。
三一那个V字形走了四年,中联的新公司才三个月。一座城市等一个企业四年,算长还是算短。
六年时间差没追上,土地财政的循环转不动,研发修了一半的路还在修,都市圈的账本还没算清。四件事叠在一起。哪一件最拖后腿。