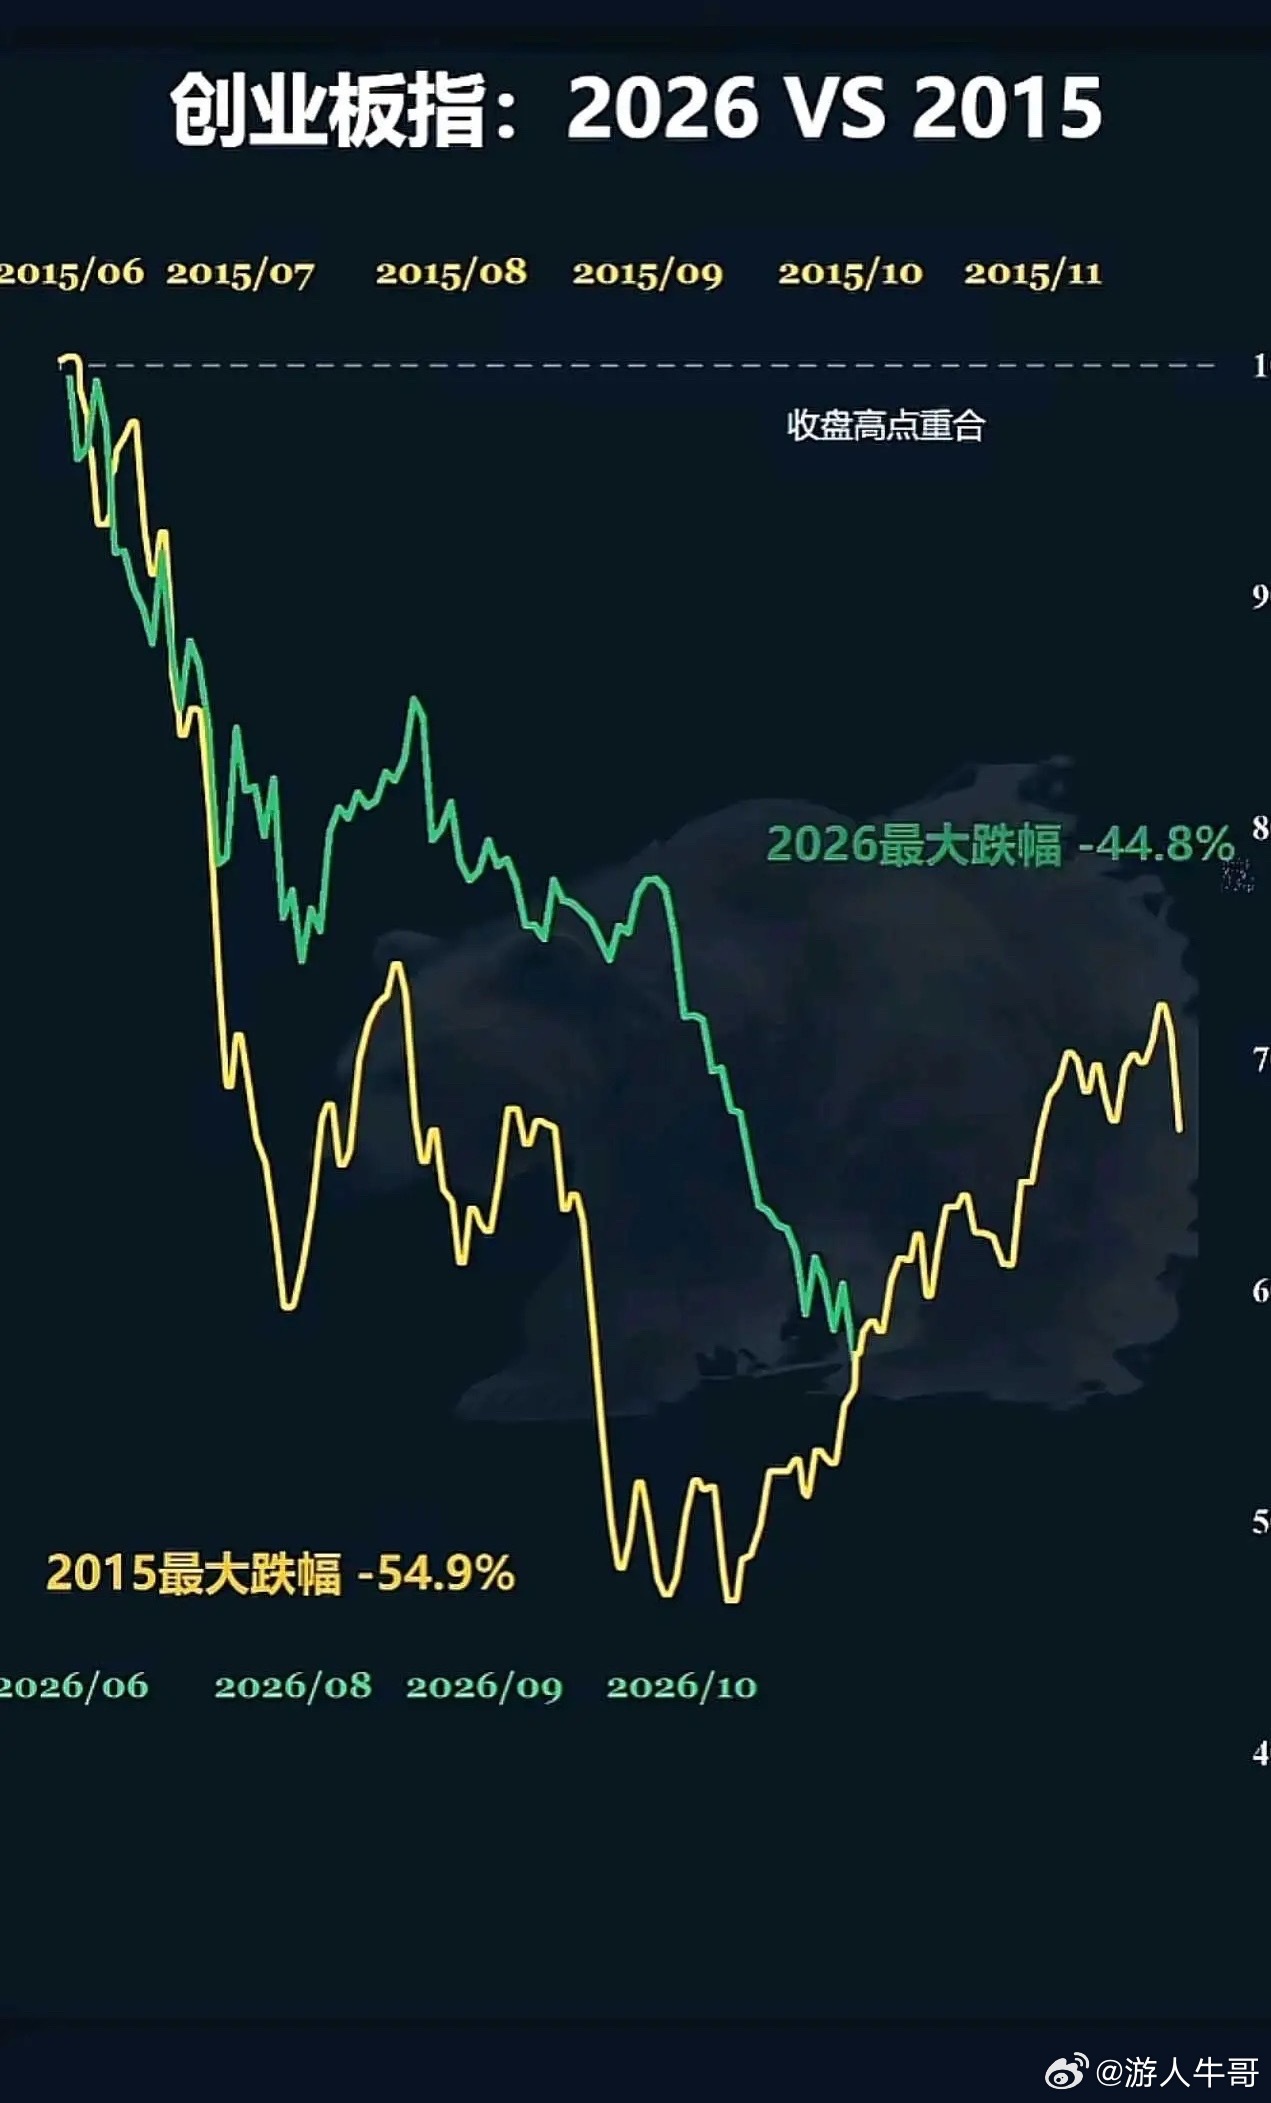
历史总是带着相似的影子。2015 年 6–8 月,创业板率先领跌,到八月底,指数仅剩高点一半,最低点更是只有高点的 45%;大量个股更惨烈,不少直接跌到高点的 25%–30%。抛开中途那一轮短暂反弹,这一波创业板同样连跌三个月,当前点位大约只剩前期高点的 55%。但有一个关键变量不能忽略:当下筹码的抱团集中度,远不是 2015 年可以相比。如果这个逻辑成立,那么本轮科创、创业板的调整,无论最终回撤幅度,还是磨底消耗的时间,都会明显超过 2015 年那一轮。维稳资金在场托底,市场很难再现当年批量一字跌停的极端踩踏。取而代之,会是一场漫长难熬的阴跌行情:中途时不时冒出一波反弹,或长或短,看起来像企稳反转,本质上只是借着反弹窗口继续派发筹码,完成筹码出清。当年的小票风险,是两轮急速杀跌,再叠加 2016 年初熔断,三轮快跌集中释放风险。现在很多科创标的完全不同:估值居高不下,业绩根本托不住市值,其中相当一部分还只是壁垒不高的普通制造业。很多小票炒作,说到底就是筹码游戏,编好故事,等下一个接力的人进场。