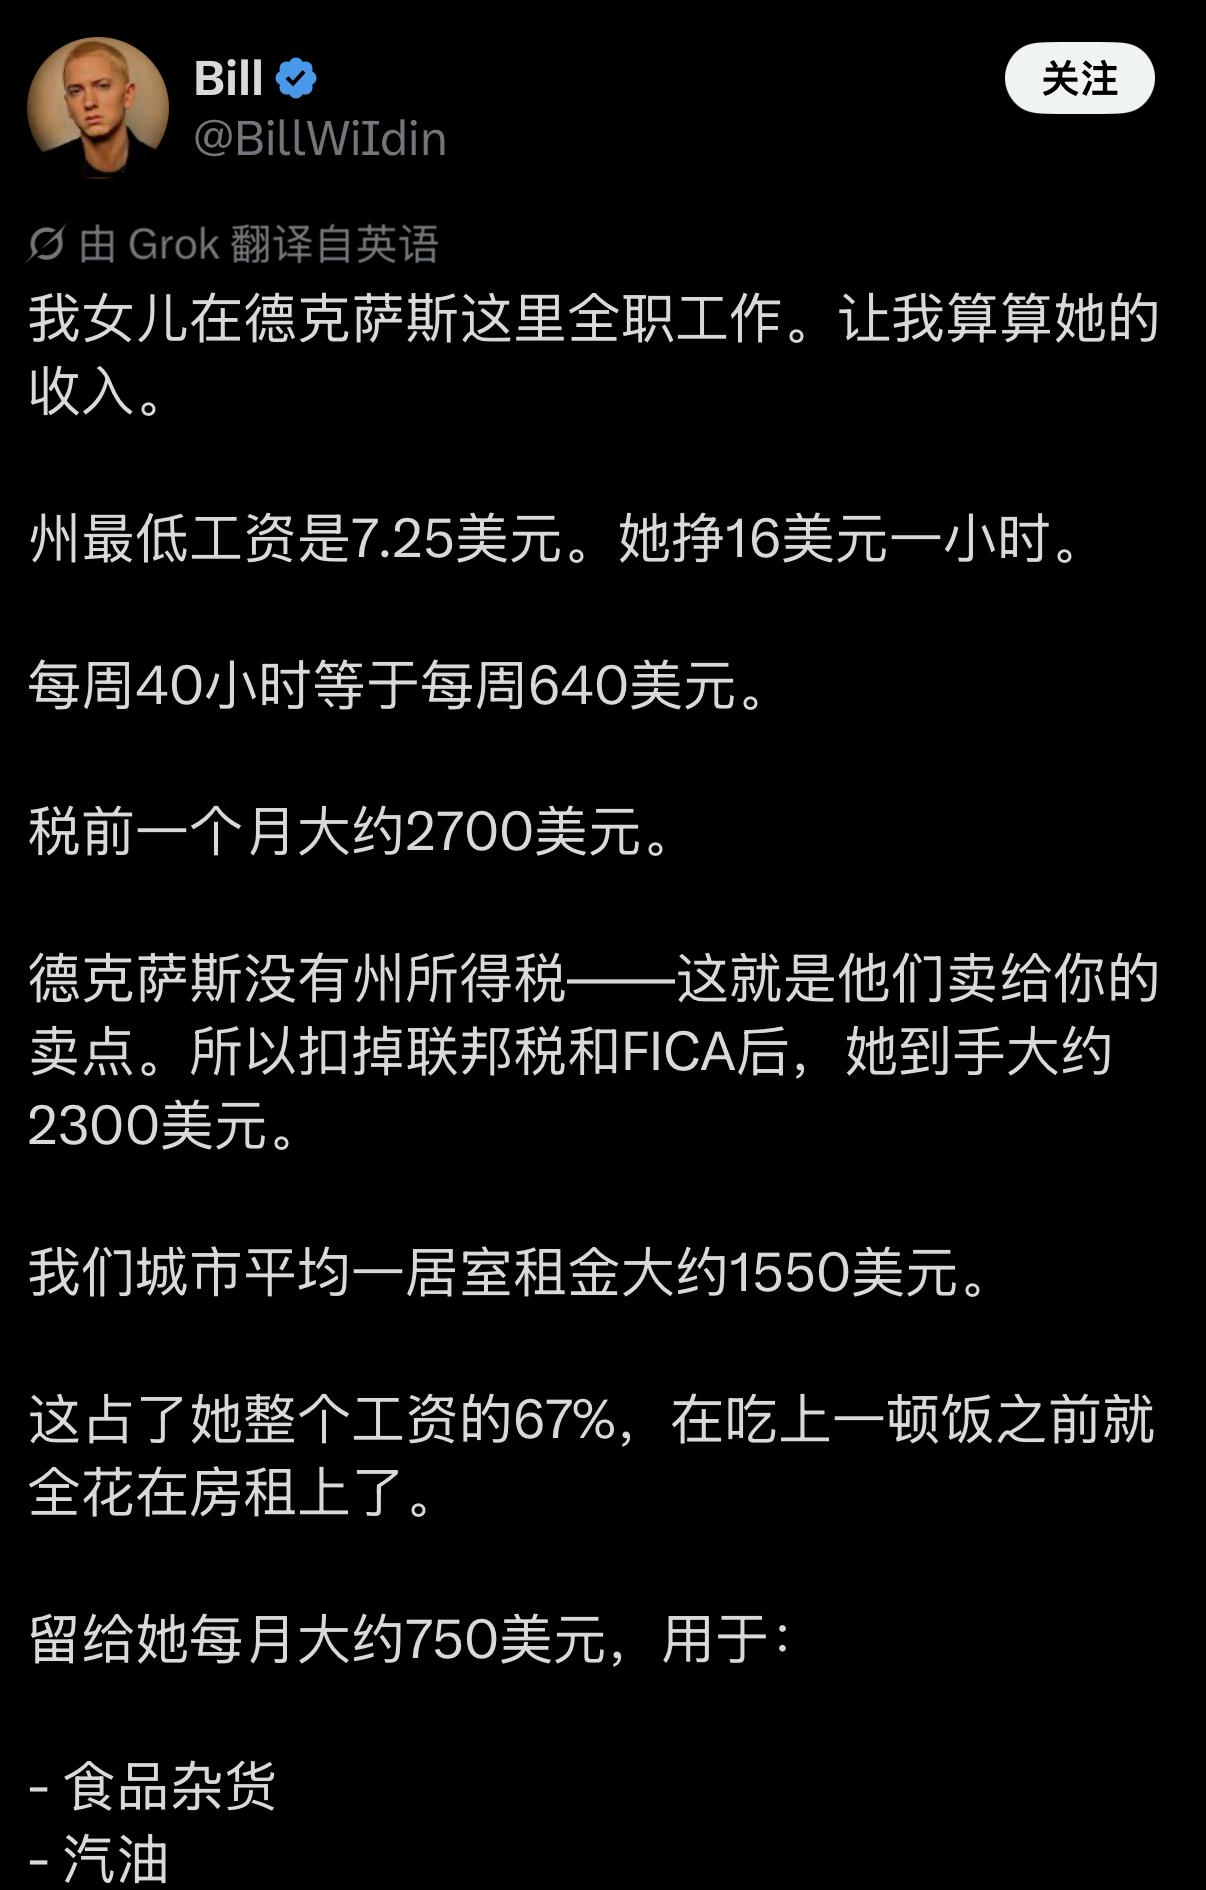
在以低成本、无州所得税著称的美国德克萨斯州,一位老父亲在社交平台 X 上晒出了自己女儿的每月收支账本,短短一天内就吸引了上百万人围观和热议。
在德州,一个每周工作40小时、时薪16美元的全职年轻人,到手2300美元,房租1550美元,剩下750美元要覆盖吃饭、油费、车险、医保和手机话费。
父亲把这张账本晒到X上,一天上百万人围观,不是因为数字多新鲜,而是因为它太安静了,安静到没有任何一个环节可以被指责为“乱花钱”。
先把账本拆开看。时薪16美元,是德州法定最低工资7.25美元的两倍多。德州至今没有自己的州最低工资,跟随联邦标准,7.25美元从2009年到现在没有动过。
一个年轻人拿到16美元,说明她不是在混日子,是在正常出卖劳动。每月毛收入约2700美元,扣掉联邦所得税和FICA,净到手2300美元左右。然后房租1550美元,占净收入的67%。
联邦住房政策把房租超过收入30%定义为“有负担”,超过50%定义为“严重负担”。她在第一个定义之上多出了一倍还不止。
剩下750美元。在德州大部分城市,没有车等于没有腿,车险、油费、基础车辆维护是硬性支出,不是可选项。
加上一日三餐、手机、医保个人负担部分,以及任何一次轮胎漏气或感冒发烧,750美元的缓冲空间几乎不存在。储蓄在这个账本里不是一个被压缩的项目,而是一个根本不存在的项目。
父亲自己三十年前在同样的年龄做同样的工作,租得起房,买得起房,三十年还清了房贷。这个对比听起来像两代人的运气差异,但数据指向的不是运气。
哈佛大学住房研究联合中心梳理了六十年的租户负担变化:1960年和1970年,只有不到14%的租户把超过一半的收入花在房租上,租赁住房在六十年代和七十年代初整体是相对可负担的。
1980年成本负担率升到35%,2008年金融危机前达到47%,2011年峰值51%,2022年一半的租户处于成本负担状态。这不是某一代年轻人突然不会过日子了,是同一件事在六十年里持续恶化。
收入端的变化方向相反,但幅度远远不够。1973年到2023年,美国中位小时工资经通胀调整后上涨了33%。工资确实涨了,可是房租负担在同一时期几乎翻倍。
哈佛的数据更具体:经通胀调整后,过去六十年中位租金上涨了75%,而中位租户收入涨幅不到15%。两个数字放在一起,结构就清楚了:不是工资停了,是住房成本的增速把工资增速甩开了一个量级。
德州“无州所得税”和“低成本”的招牌在这个账本面前需要重新审视。无州所得税是真的,但州所得税为零并不改变房租、车险和医保的定价逻辑。
德州全州一居室租金中位数在2025年大约1126美元,可奥斯汀、达拉斯、普莱诺等就业集中的城市,一居室租金在1350到1550美元区间并不罕见。
一个年轻人如果在这些城市拿到一份16美元时薪的工作,账本就会落进用户描述的那个区间。低税率省下来的钱,在住房硬成本面前不具备决定性意义。
全美范围内,2024年租户收入中位数约54752美元,而舒适负担一套典型公寓所需的收入约63680美元,缺口接近9000美元。这说明女孩的处境不是德州某个城市的偶发案例,而是一个全国性结构的局部显影。
父亲那句“地板被悄悄抬高了,天花板却没人掀开”,之所以在社交平台上引发共鸣,是因为它把归因从个人品格转向了成本结构。
当一份高于最低工资一倍的全职劳动,在付完一间最基础的一居室之后,连维持一辆车和一日三餐都紧巴巴,再把贫穷解释为“多喝了两杯拿铁”或“买了贵牛油果”,已经不是判断错误,而是拒绝看账本。
那个女孩的账本里没有拿铁的位置。她存不下钱,不是因为把钱花在了哪里,而是因为剩下的750美元本身就不够覆盖一个成年人一个月的最低运行成本。
劳动与回报之间那条隐形的线,不是在某一代人手里松开的,是在房租涨幅持续跑赢工资涨幅的几十年里,被一点一点拉长的。