上海,一对老夫妻无儿无女,一生节俭,决定身故后遗赠房产助学。房产估值650万,核算税费竟接近460万,税负70%。基金会只能出租房屋、用租金做慈善,不敢出售。无独有偶,还有一对9旬老夫妻,生前已捐赠500多万做公益。2018年,2老立下公证遗嘱,决定身故后,把100多万存款和1套市值300多万房产全捐出,救助贫困家庭的先天性心脏病患儿。老夫妻指定某基金会为遗产受托人,可老夫妻离世后,基金会想卖房,不动产登记部门要求,产权人去世后卖房,必须先过户到基金会名下确权,再对外出售。而基金会属于机构,卖房要参照企业标准计税,不能享受个人卖房的税收优惠,税费极高。网友:善心75%被扣除!
上海毕原鸿、毛怡夫妇,一辈子省吃俭用,无儿无女,没有继承人。
他们老夫妻一商量,决定把估值650万的房子拿出来,想捐出去帮困难学生。
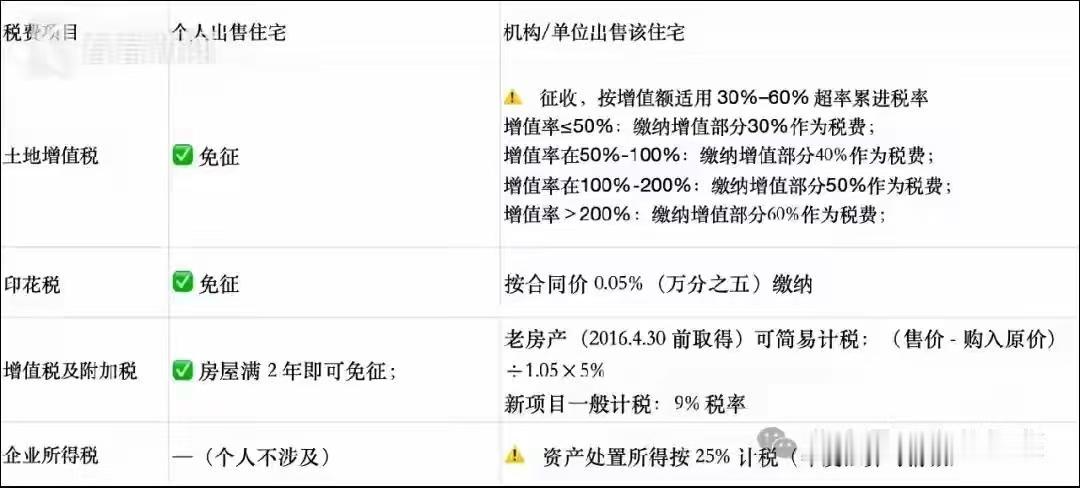
结果,基金会接过房子一算账,光各种税费加起来就快460万,综合税负直接高达70%。
这就等于,大半套房子的价值还没等用到孩子身上,就先被扣走了。
基金会没办法,不敢卖房子,只能把房子租出去,靠每个月的租金慢慢做慈善。
而老两口当初,想一次性把钱用在助学上的打算,直接泡汤了。
另一边,是徐汇区长桥街道的一对9旬老夫妻,他们生前已捐了500多万做公益。
2018年,他们觉得时日无多,特意去办了公证遗嘱,说等俩人都走了,剩下的100多万存款,还有一套40多平米、市价300多万的房子,全部拿出来救贫困家庭里得先天性心脏病的孩子。
老夫妻还专门指定了一家基金会当遗产受托人。
两位老人一个2018年走的,另一个2025年才离世。
等后事都料理完,基金会清点遗产,那100多万存款取的很顺利,随时能打给需要救助的患儿家庭。
可偏偏这套小房子,卡在了不动产登记这一关。
登记部门按规则办事,说产权人已经去世,房子要对外卖,必须先完成继承确权。
也就是说,得把产权先过户到基金会名下,才能卖房。
可这么一来,原本属于个人的房产,一下就变成了机构名下的资产。
而基金会卖房,就得按企业标准交税,个人卖房能享受的所有税费减免,他们一项都沾不上。
这么算下来,又是一笔高得离谱的成本。
基金会拿着全套公证材料,站在窗口前,进也不是退也不是,老人的遗愿到如今都没完全落地。
在我看来,这根本不是哪一方故意刁难,而是规则衔接上出了大漏洞。
善良的人捐钱捐物做慈善,最后要被规则“扒一层皮”,70%的税负,直接把老人大半辈子攒下来的善意给缩水了。
你想啊,650万的房子,460万交了税,真正能用到孩子身上的钱没剩多少,这和老人当初想把全部家产拿去助学的初衷,差得太远。
很多人想百年后,把房子捐出去帮人,结果一看这个先例,直接就打了退堂鼓。
《慈善法》第53条规定,慈善组织对募集的财产,应当登记造册,严格管理,专款专用。
老人捐赠房产的目的,是让变卖所得全部用于指定慈善用途,并非把房产无偿赠予基金会所有。
现行规则,要求先过户至基金会名下再按企业标准计税,直接导致慈善财产,被高额税费大幅减损。
这既违背捐赠人生前的真实意愿,也不符合慈善法里“最大限度保障慈善财产用于公益目的”的要求。
其实,没有谁是故意使坏,可结果就是让老人攒了一辈子的善意打了大折扣。
不动产登记部门,按现有规定走流程,税务部门按既定标准计税,每一步单独拿出来看都合规。
而凑到一起,就导致爱心大打折扣了,想做善事的人一看捐一套房大半价值要变成税费,直接就没了动力。
最后受影响的,还是真正需要帮扶的困难群体。这种大家都守规矩,但结果不对的局面,应该调整了。
对此,你怎么看?
案例来源:大河报2026-10-31