硬件科技调整过去了吗?全球与中国AI硬件股:行情、资金、筹码与展望|2026.10.30
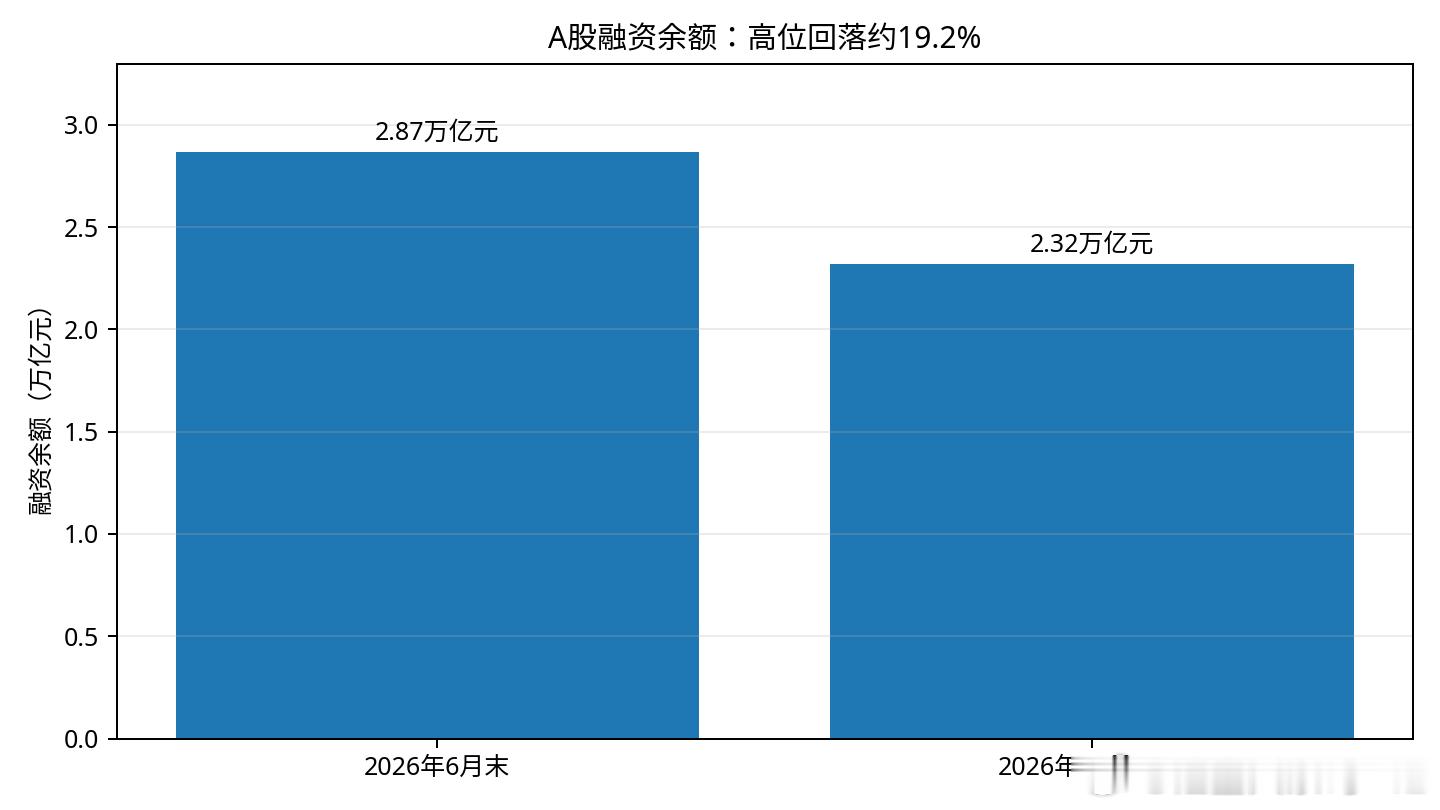
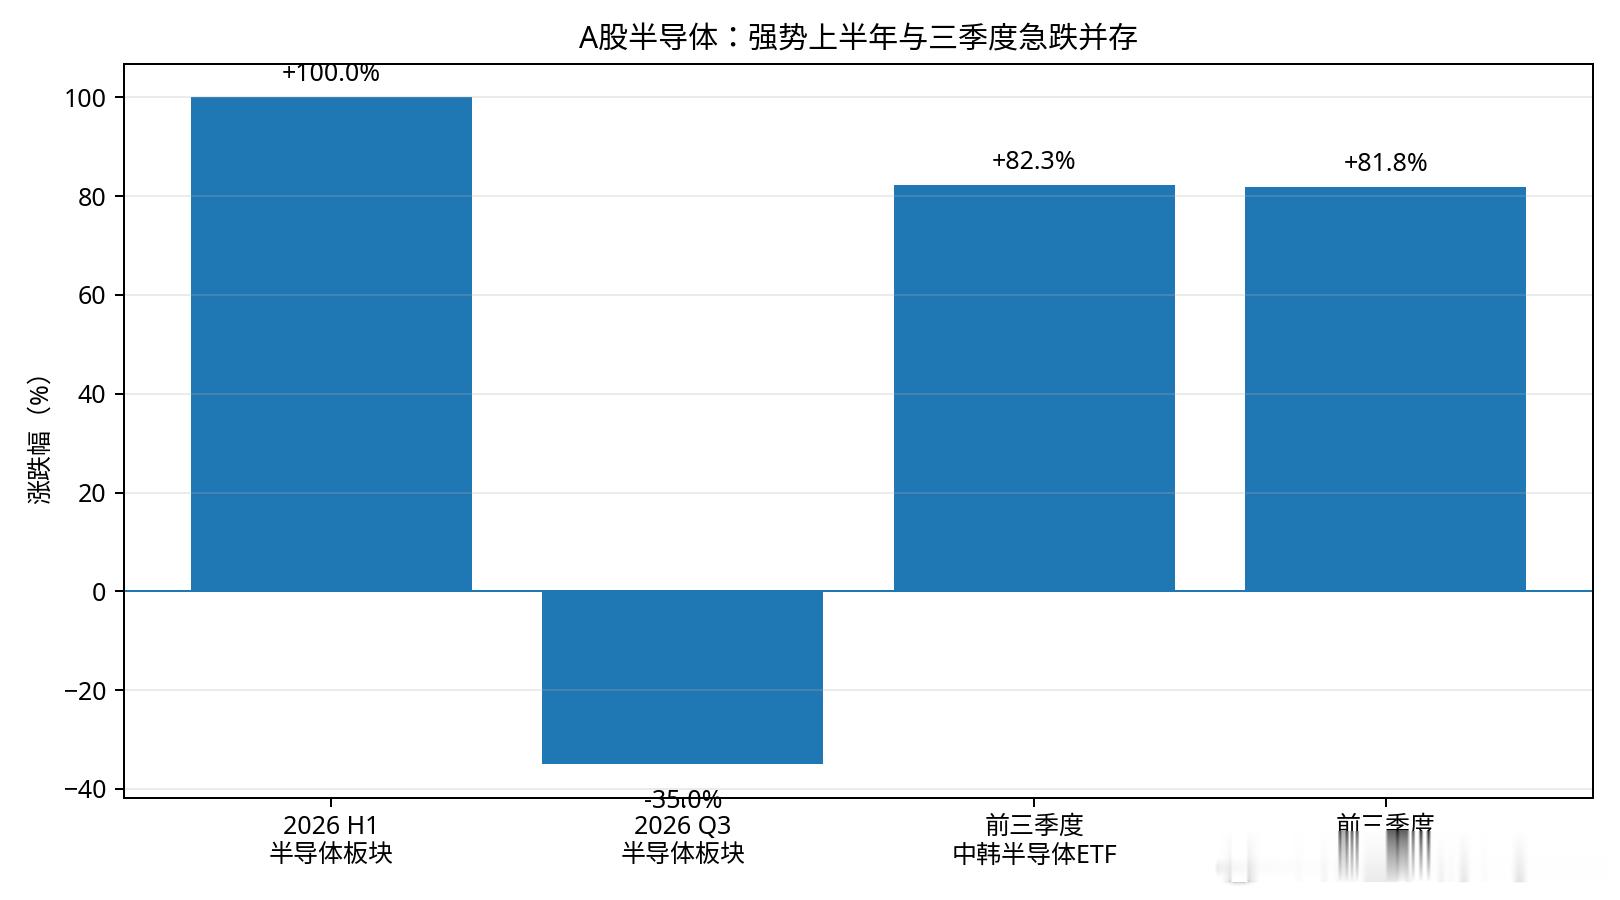
统计口径:2026年7月1日至10月30日;上半年及前三季度数据仅作为行情起点和阶段参照。市场最近最容易出现的一种误判,是看到部分光模块、存储和算力硬件股反弹,就认为科技股的调整已经结束。另一种误判,则是看到三季度半导体板块大跌,就认为AI硬件景气周期已经反转。这两种判断都把股价和产业基本面混为一谈。我的结论是:**硬件科技的产业趋势尚未被证伪,但上一轮估值扩张和杠杆交易推动的拥挤行情,已经进入重新定价阶段。调整是否结束,不能看一两天反弹,而要看盈利预期、资金结构和筹码供给能否同时稳定。**一、先看数字:上半年涨得有多快,三季度又吐回了多少?浦银国际7月27日发布的科技硬件中期报告显示,2026年上半年申万电子板块上涨86%,费城半导体指数(SOX)上涨101%。这意味着下半年开始时,全球和中国硬件科技都已经处于高预期、高涨幅的起点,而不是低位启动。中国基金报9月30日复盘Wind数据:半导体板块上半年涨幅约100%,但三季度单季度下跌35%。若以100作为上半年末的指数基数,三季度下跌35%后变为65;要从65回到100,需要上涨约53.8%,而不是简单上涨35%。这说明一次大幅回撤会显著改变后续修复难度。同一篇复盘显示,前三季度中韩半导体ETF涨幅82.27%,科创半导体设备ETF涨幅81.84%。这组数字与三季度板块下跌并不矛盾:ETF前三季度累计收益仍包含上半年巨幅上涨,不能据此推断三季度没有发生深度调整。全球市场方面,上半年SOX上涨101%是可核验的起点数据。由于目前可获得的公开资料未提供截至10月30日SOX及全球AI硬件代表股统一口径的7月1日至10月30日复权收益序列,本文不编造一个“全球下半年涨跌幅”。对全球市场的判断以产业链财报、资本开支和公开市场结构信号为主;精确的跨市场收益比较,应以同一交易日、同一币种、含分红或统一不含分红的指数数据复核。二、全球AI硬件:不是需求突然消失,而是市场开始追问投入回报全球AI硬件资产的定价逻辑,正在从“只要扩产就能涨”转向“谁能把算力投入转化为可持续利润”。第一层是算力芯片与先进封装。GPU、ASIC、先进制程和封装仍处于AI集群扩张的核心环节,但市场会更严格地审视交付节奏、良率、供应约束和客户资本开支兑现。第二层是存储。浦银国际7月报告引用TrendForce预测,2026年二季度传统DRAM合约价上涨58%—63%,HBM综合价格上涨53%—58%,NAND上涨55%—60%;三季度预测涨幅则分别放缓至13%—18%、8%—13%和10%—15%。这不是需求突然消失,而是价格涨幅从极端水平回归。存储股的股价可能先于基本面波动,因为市场交易的是未来价格斜率,而不是当季价格绝对值。第三层是网络与光互联。AI集群规模扩大,带来交换、光模块、光纤、连接器和液冷的系统需求。光互联的长期价值不只来自单一代际产品,而来自带宽升级、功耗约束、端口数量和网络拓扑变化。但估值必须区分已经量产交付的收入,与尚处于验证、导入或路线竞争阶段的远期机会。第四层是服务器、PCB、电源和散热。它们受益于整柜化和系统复杂度提升,但并非所有环节都能获得相同利润率。订单增长、产品结构、客户集中度、产能爬坡和资本开支回报率,决定了谁能把行业增长留在利润表里。因此,全球硬件股的调整更像一次估值与盈利兑现之间的再平衡。真正需要警惕的信号不是股价回撤本身,而是CSP资本开支下修、订单取消、交期缩短、库存上升、毛利率下滑和应收账款恶化同时出现。三、中国市场:最重要的变化是融资筹码在退潮资金结构方面,有一组非常关键的数据。据2026年10月26日刊载的中泰证券金融工程跟踪,A股融资余额在2026年6月末达到2.87万亿元;截至10月19日降至2.32万亿元,减少约5500亿元,降幅约19.2%。融资余额占流通市值比例也由2.71%降至2.52%。这说明市场经历了实质性的杠杆收缩。对高波动科技股而言,融资盘下降有双重含义:短期它可能放大被动卖出和流动性冲击;中期则意味着部分脆弱筹码已经离场,未来上涨对新增杠杆的依赖可能下降。但不能把“融资余额下降”直接等同于“科技股筹码已经出清”。全市场融资余额不是AI硬件板块的专属数据,也不能告诉我们中际旭创、新易盛、寒武纪、工业富联或半导体设备个股各自的融资变化。它只证明市场总体杠杆水平较高点明显回落。ETF资金也出现结构性变化。中泰证券同一跟踪显示,截至10月23日,A股股票型ETF规模为26965.9亿元;主题行业ETF中,近阶段资金流入最高的是红利低波,流入最低的是半导体材料设备。这个信号说明资金风险偏好正在分化:并非所有资金都在回补高弹性科技,部分资金选择低波动方向。四、筹码结构:调整结束要看四个指标,而不是只看K线**1. 融资盘:**融资余额继续下降并不必然利空。如果股价不再创新低、融资余额温和回落,说明去杠杆可能逐渐从被动抛售转为主动降风险;如果股价下跌同时融资余额快速下降,则仍可能处于强制去杠杆阶段。**2. ETF与主动资金:**观察半导体、通信、算力、科创芯片ETF是否从持续净流出转为连续净流入,并比较宽基ETF与行业ETF的流向。单日流入容易受申赎和套利影响,至少要看连续数周。**3. 成交额与换手:**放量下跌意味着供给仍在释放;缩量企稳只能说明卖压暂时减弱;真正的转强,需要上涨时成交额温和放大、回调时成交收缩,并且龙头与中位数股票同步改善。**4. 股东与机构持仓:**定期报告中的公募、社保、保险、外资及重要股东持仓变化,可以帮助判断筹码是否从短线杠杆资金转向更长期的资金。但持仓披露存在滞后,不能把季度末持仓当成实时交易数据。由此可以得出一个重要区别:**股价跌幅大,不等于筹码出清;融资余额下降,也不等于机构已经接盘。**真正的筹码稳定,是抛压减轻、成交结构改善、长期资金持续承接三者同时出现。五、未来走势:产业趋势与股价趋势要分开判断未来一个季度,硬件科技更可能呈现结构性修复,而不是所有AI股票重新齐涨。基准情景:CSP资本开支保持增长,AI服务器、存储、网络与光互联订单持续兑现;股价在经历估值压缩后,围绕季度业绩和订单验证反复震荡。此时盈利兑现能力强、现金流和交付能力好的公司,可能先于高估值、远期叙事型公司修复。乐观情景:模型推理需求和Agent工作流快速扩张,算力利用率提升,CSP资本开支继续上修,产业链订单与利润率同时改善。届时市场可能从单一GPU逻辑扩展到CPU、存储、网络、光互联、供电和散热的系统级机会。悲观情景:CSP资本开支增速放缓,AI商业化收入无法覆盖新增折旧与算力成本,订单交付延迟或库存上升;叠加利率、地缘和监管冲击,市场可能继续压缩估值。即使产业长期增长,个股也可能经历更长时间的横盘或二次探底。六、我的结论:调整可能进入后半程,但不能宣布结束目前能够确认的事实是:上半年硬件科技涨幅巨大;中国半导体板块三季度发生了约35%的急跌;A股融资余额较6月末峰值下降约19.2%;资金在行业ETF之间出现明显分化。这些数据支持“高杠杆、高拥挤交易正在退潮”,但不足以证明全球和中国AI硬件股已经完成底部构筑。尤其是行业指数与个股差异很大,龙头的盈利兑现、估值位置和融资筹码,可能与板块平均水平完全不同。我更倾向于把当前阶段定义为:**产业景气仍在,市场定价方式正在改变;从普涨的AI硬件行情,转向以盈利、现金流、订单和资本回报率为核心的分化行情。**未来判断调整是否真正结束,我会跟踪五个可验证信号:一是CSP资本开支指引不下修;二是AI硬件龙头订单和收入继续兑现;三是半导体与通信ETF资金流由净流出转为持续净流入;四是融资余额趋稳而股价不再持续创新低;五是板块上涨不再只依赖少数权重股,而是扩散到更多有真实业绩的公司。所以,答案不是“硬件科技调整已经过去”,而是“最拥挤的交易阶段已经受到冲击,产业主线仍在,但新一轮行情必须由业绩和资金结构重新证明”。AI产业链 半导体 光模块 算力 A股 美股 硬件科技
数据来源与口径说明浦银国际:《科技硬件行业2026年中期展望:Agentic AI叙事未完,波动中掘金》,2026-07-27。中国基金报:《2026年前三季度ETF红黑榜复盘!港股互联网大跌,半导体持续“霸榜”》,2026-09-30。中泰证券金融工程:《ETF与融资融券跟踪——资金流跟踪2026.10.23》,新浪财经转载,2026-10-26。说明:公开可核验资料未提供统一口径的全球SOX及全球AI硬件个股2026-07-01至2026-10-30复权收益面板,因此未编造全球下半年累计涨跌幅;应在取得交易所或终端完整历史序列后补齐精确比较。