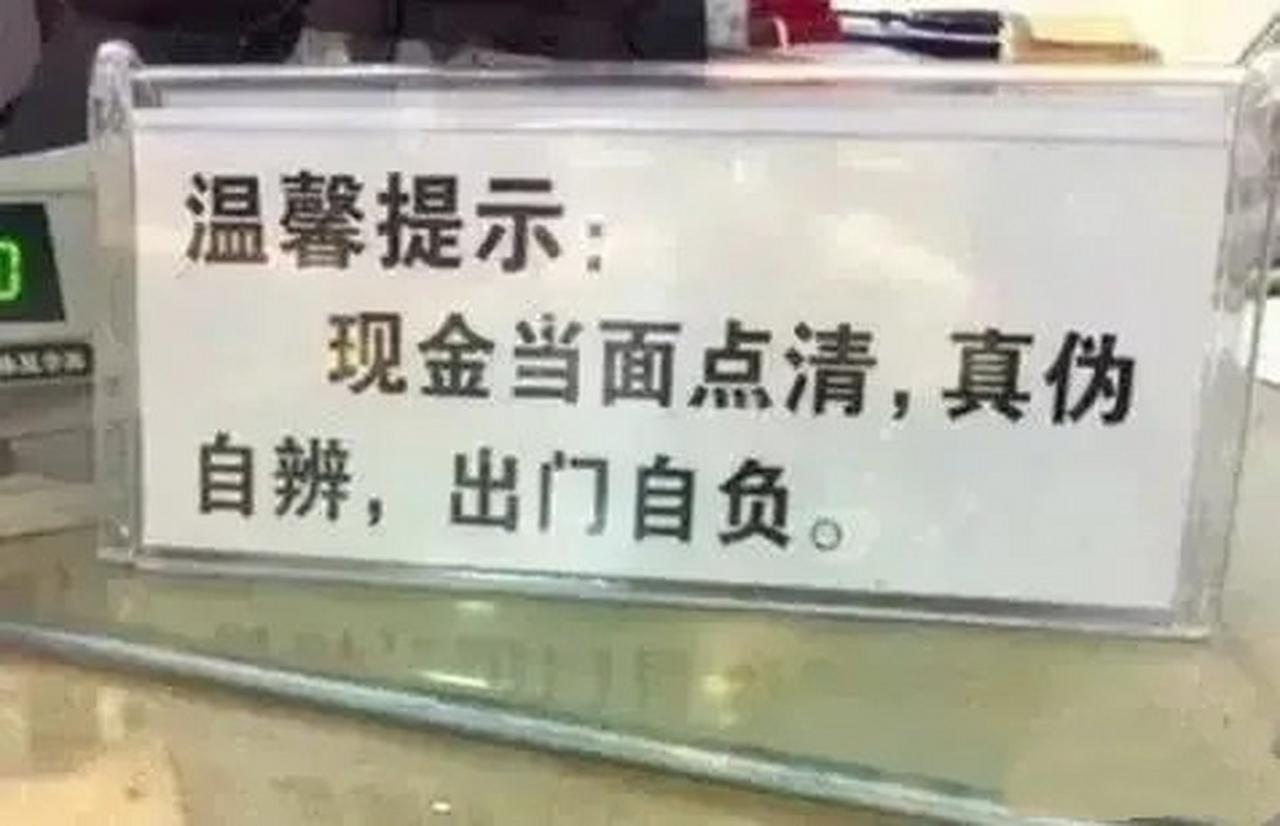
湖北松滋, 一男子去银行存2500元。柜员一个不小心,把2500录错成25000,男子账户一下子多了22500元不义之财。男子离开银行发现出错了,但他没把钱还给银行,转头就把钱转给妻子。银行多次要求男子退回,男子一口咬定:你银行柜台贴了“现金当面点清,离柜概不负责”,我凭啥退?银行直接把男子告了。
严某揣着2500元现金,去家附近的银行网点办存款。
他把现金交到柜员手里后,就等着业务办完拿凭证走人。
当天,柜员手头连着办了好几笔业务,忙中出了错,数完2500元现金后,往系统里录金额的时候手滑,直接填成了25000元。
这笔操作一确认,严某的账户里平白无故就多出来22500元。
严某拿着回执单离开网点后,随手查了下自己的账户余额,一眼就发现数字不对。
他心里清楚,这笔多出来的钱根本不是自己的,可压根没想着联系银行还回去,转头就把这笔钱全转到了妻子的账户里,打算把这笔钱据为己有。
在严某看来,银行一直坚持“现金当面点清,离柜概不负责”,这个霸王要求,应该是双向的。
如果他去银行取钱,银行少给自己了,他再去要,银行肯定拿这句话搪塞自己。
反之,银行多给钱了,他也可以用这句话对付银行。
当天晚上,银行扎账盘库,怎么算现金流水都对不上,莫名其妙少了22500元。
工作人员立刻调了当天的柜台监控,一笔笔核对业务记录,很快就锁定了严某这笔存款的录入失误。
银行第2天,就联系上严某,跟他说明操作失误的情况,希望他能把多拿的22500元原路退回。
没想到,严某态度特别强硬,半点儿商量的余地都没有。
他一口咬定,银行柜台上贴了“现金当面点清,离柜概不负责”的提示。
所以,钱出了银行大门就该自己说了算,死活不肯把钱吐出来。
双方前后沟通了好多次都没结果,银行直接以不当得利为由,把严某告到了法院。
法院确认,严某拿到的22500元没有任何合法依据,直接造成了银行的资金损失,完全符合不当得利的认定标准。
至于严某拿来当挡箭牌的那句“离柜概不负责”,法院认为,这只是银行自己单方面贴出来的免责声明,属于典型的无效格式条款,根本不能用来对抗银行的追偿权利。
最后,严某才意识到自己理亏,乖乖把22500元全部退还给了银行,双方签了调解协议把这事了结。
大家平时去银行办业务,都默认柜台贴的“离柜概不负责”是板上钉钉的规矩,觉得银行少给了钱,出了门就找不回来。
那反过来,银行多给的钱,储户自然也能揣进自己兜里。
其实这种想法完全是双标,是把银行单方面的免责告示,当成了能约束双方的规则。
真要按这个逻辑,储户的资金安全反而更没保障,毕竟谁也说不清“离柜”之后的责任该怎么划分。
严某这种拿银行的免责条款,反过来坑银行的做法,看似钻了空子,其实是违法。
他最后不仅一分钱没捞着,还搭上了应诉的时间和精力,何苦呢?
《民法典》第985条规定,得利人没有法律根据取得不当利益的,受损失的人可以请求得利人返还取得的利益。
严某没有任何合法理由拿到22500元,这笔获利,直接导致银行损失。
二者因果关系清晰,完全满足不当得利的认定条件。
哪怕储户已经离开了银行网点,该返还的钱也赖不掉,银行完全可以通过合法途径把这笔钱追回来。
在我看来,大多数人对“离柜概不负责”有误解。
其实,这是银行提示储户,当面点清现金的善意提醒,却错当成了银行可以单方面甩锅的规则。
如果真要是银行少给了钱,只要储户能拿出合理的证据,哪怕离开网点之后再找回来,绝大多数银行也不会拿这句话当挡箭牌拒赔。
反过来,银行多给了钱,储户更不能拿这句话,当侵占他人财产的理由。
这句提示,不是偏向某一方的霸王条款,它真正的作用,是提醒双方都在柜台当面核对清楚,减少后续没必要的纠纷,而不是给任何一方耍赖的底气。
对此,你怎么看?
案例来源:大皖新闻2026-10-29