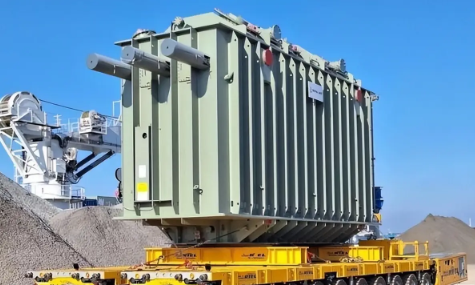
马斯克的预判,又一次应验了!芯片荒还没完全退潮,他就提前放出话,下一个被全球疯抢的核心物资,会是变压器。当初质疑的声音不在少数,放到现在看,这份预判的精准度确实惊人。
美国持续投入资金布局 AI 产业,推进过程中才发现本土电网承载力跟不上新增算力需求。很多人的惯性认知里,AI 比拼的是芯片性能和大模型能力。马斯克在访谈里打破这个思路,算力扩张真正的约束项,是电力。芯片产能持续释放,算力集群不断上马,但很多地区电力供给增速停滞,最后就会出现设备就位,却没有足够电力启动的尴尬局面。
小编觉得,大部分人估算 AI 耗电的方式都过于简单,只拿单块芯片功耗叠加计算。真实的数据中心耗电,还要纳入服务器、存储设备、网络组件、冷却系统以及备用供电。炎热区域的冷却能耗占比很高,电网本身还要预留冗余容量,保障突发工况。大规模算力集群,对应的用电规模堪比一座小型电厂,这已经不是采购硬件的问题。
新电厂建设本身,现在也卡在关键零部件上。燃气轮机的核心涡轮叶片制造门槛很高,全球具备稳定量产能力的厂商不多,订单排期已经延伸到数年之后。就算资本愿意出钱建厂,核心部件拿不到,项目进度一样卡住。这条瓶颈,同步限制着地面算力扩容的上限。
太空方案的核心优势,来自太空环境下的太阳能资源。没有云层遮挡,不存在昼夜交替,不需要配套大容量储能电池。同等面积光伏板,在太空可以释放远高于地面的发电能力,还省去土地审批、防风防雨结构、并网配套等一系列成本。整套系统的简化空间很大,唯一拦在前面的,就是火箭发射成本和运载规模。
这套构想的落地前提,是可重复使用火箭技术成熟。一次性火箭造价太高,太空算力只能停留在设想阶段。如果星舰可以反复往返天地,发射成本大幅下压,太空就有机会变成新的算力基地。长期来看,这家企业有可能转型成太空基建服务商,向外租赁算力资源。
按照他的推演,数年之后,每年新增的太空算力规模,有可能追上地球新增算力。想要支撑这个体量,发射频次需要拉到很高水平,听起来十分激进,但背后是整套能源逻辑的支撑。太空算力可以绕开地面电网、涡轮叶片这些堵点,开辟一条独立的算力增长路线。
不过太空算力只解决能源问题,半导体供应链的压力依旧存在。大规模算力持续扩张,对晶圆和内存的需求会同步暴涨。存储芯片不再是配套配角,而是会变成新的短板。行业里面有一句调侃,荒岛求救写求救信号未必有人搭理,要是标注急需内存芯片,很快就会引来船队,足以体现这类元器件的稀缺程度。
把算力送上太空,不是短期就能落地的方案,里面还有大量工程难题需要攻克。太空设备维护、辐射环境对芯片寿命的损耗、信号传输延迟,都是绕不开的考验。现阶段它更像一个远期路线,用来提醒行业,算力竞争本质上是能源和全产业链的竞争。
地面的路线也不会就此停下。各国都在升级电网、扩充电源、完善储能配套,尽可能承接算力增长。两条路线不是非此即彼,大概率会长期并行发展。地面算力胜在稳定可控,太空算力适合对延迟要求不高、可以承受更高运维风险的业务。
这件事给行业带来一个清晰信号。AI 竞争早就不是单一芯片赛道的比拼,向上延伸到发电、输电、储能,再延伸到航天运载。谁能稳住能源供给,谁才有持续扩容算力的底气。任何一块短板卡住,再先进的芯片,也发挥不出价值。
技术路线的选择,最后都会回归成本算账。地面电网体系成熟,边际成本可控。太空算力上限更高,但前期投入巨大。未来一段时间,两种方案会持续拉扯,资本和技术,会慢慢试出性价比更高的方向。
以上是小编个人看法。各位读者你们怎么看?欢迎在评论区讨论。