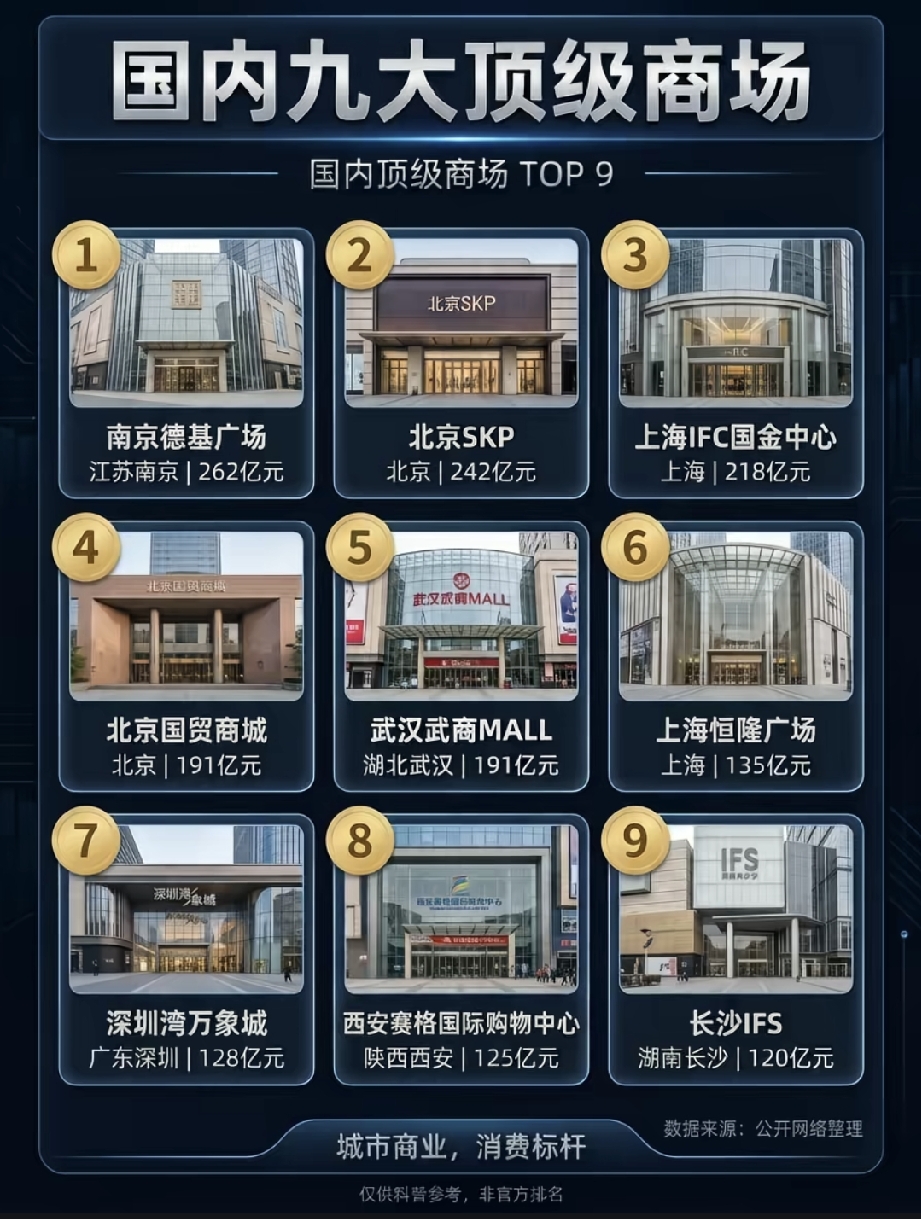
说实话,之前我一直以为国内顶级奢侈品商场,肯定是北京SKP稳稳拿第一。直到看到这份九大顶级商场的销售榜单,我一下子愣住了。南京德基广场262亿直接排在头名,把常年出圈的SKP压在了第二位。而且仔细看名单,不只是北上深,武汉、长沙、西安这些新一线城市也都上榜了。这份销售额榜单,哪里只是比拼哪家大牌多,它实实在在照出国内高端消费版图正在悄悄变天,咱们今天掰开聊聊背后的门道。
德基广场销售额262亿元,排在九大商场第一名,第二名北京SKP为242亿元,上海IFC国金中心218亿元紧随其后。很多人好奇,南京并不是国内传统的一线城市,凭什么高端商场卖得这么好?德基广场地处新街口核心商圈,新街口是国内知名的商业中心,辐射整个江苏、皖南。江苏省统计局的数据显示,江苏居民人均可支配收入常年稳居全国前列,苏南民营老板、高收入群体基数很大。很多苏州、无锡、常州甚至马鞍山的消费者,专门开车或者坐高铁到德基购物。它不只是服务南京本地,是整个长三角南部的高端消费目的地,源源不断的跨城客流撑起了超高业绩。
北京SKP242亿、国贸商城191亿,两座商场双双进入榜单前五。北京作为首都,高端消费有天然优势,央企高管、高收入人群、涉外人群集中,奢侈品消费起步早,品牌齐全。SKP常年都是国内高端商场的标杆,之前连续多年拿下国内销冠,品牌调货、限量款发售资源很强。不过这两年它增长放缓,核心原因是国内高端消费不再只往北京扎堆。很多品牌选择在新一线布局重磅门店,消费者就近就能买到限量款,不用专门跑到北京,这也是它被德基反超的重要原因。
上海IFC国金中心218亿、恒隆广场135亿,两座商场风格有明显区别。上海是国内对外开放的窗口,海外游客、外资白领众多。国金坐落在陆家嘴,面向高端商务人群,恒隆广场主打老牌顶奢。根据上海商务委历年商业监测信息,上海是国际奢侈品牌进入国内市场首选落地城市之一,首发、首展资源非常丰富。上海高端商场的优势,是国际化氛围,适合做品牌全球首发活动,吸引全国乃至海外消费者打卡消费。
武汉武商MALL191亿、长沙IFS120亿、西安赛格国际125亿,这三个城市能跻身国内顶级商场行列,是整张榜单最亮眼的地方。武商MALL是华中奢侈品高地,辐射湖北全省、豫南、湘北;长沙IFS靠着网红城市流量加持,年轻人的高端消费活力拉满;西安赛格依托西北市场,是整个西北地区高端消费核心。拿武商MALL来说,它和北京国贸销售额持平,说明中部已经不再只是东部消费的追随者。中部城市群人口基数大,年轻人留存变多,收入稳步上涨,高端消费的市场潜力正在释放。
深圳湾万象城销售额128亿,排在第七。深圳的高端消费有个特点,本地高收入人群以科创从业者、外贸老板为主,消费偏好更年轻化。同时深圳紧邻香港,一部分高端消费会分流到境外,所以它单场商场销售额,没有长三角、北京头部商场那么夸张。但深圳湾万象城擅长做潮流轻奢、高端美妆、设计师品牌,走差异化路线,精准匹配科创年轻人的消费喜好,和传统老牌奢侈品商场走出不一样的路子。
放在十年前,国内高端消费基本就是北京、上海两座城市说了算。现在不一样了,长三角、华中、西北都长出了能打的标杆商场。背后本质是区域均衡发展,新一线、强省会城市不断完善商业配套,留住本地的消费力,不用再外流到北上。高端商场落地,反过来也能带动城市知名度,吸引年轻人才、商旅客流,商业和城市发展互相带动。
这里有个很容易踩的误区,高端商场的业绩,集中在小部分高收入群体,不能代表一座城市普通人的收入水平。大部分老百姓日常消费还是菜市场、社区商超、普通购物中心。高端商业是城市商业金字塔的塔尖,它的存在,是丰富消费供给,满足多元化需求,和普惠型消费并不冲突。一个健康的城市商业生态,既要有顶尖奢侈品商场,也要有平价亲民的市井商业。
在这些顶级商场里,你去过哪一家?你觉得未来还会有哪个城市,能诞生这种百亿级别的高端商场?欢迎在评论区说说你的想法。