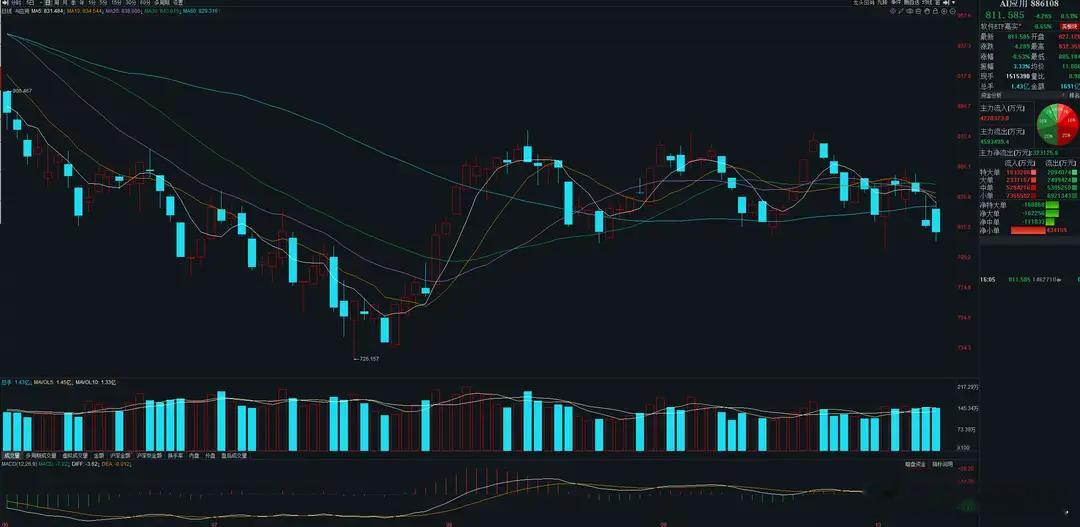
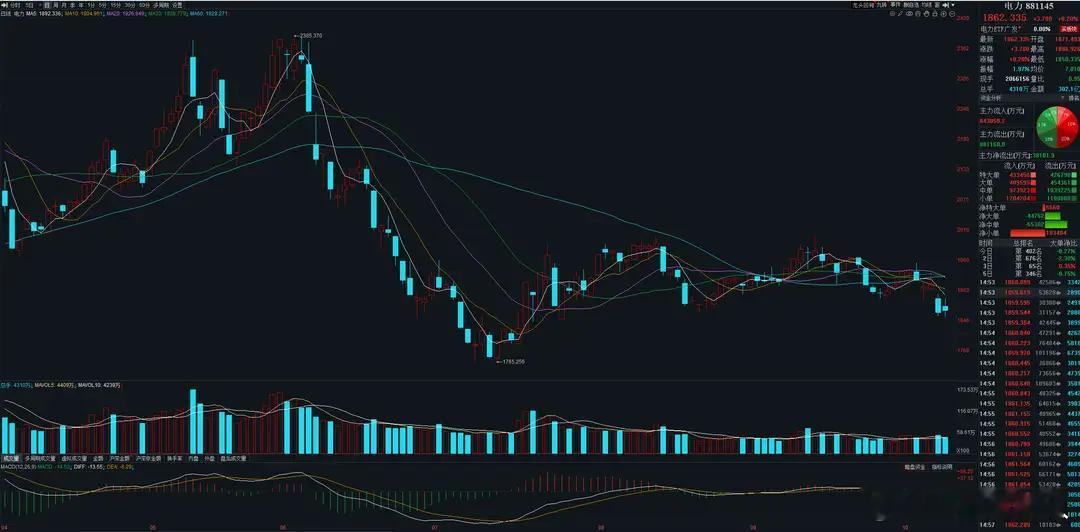
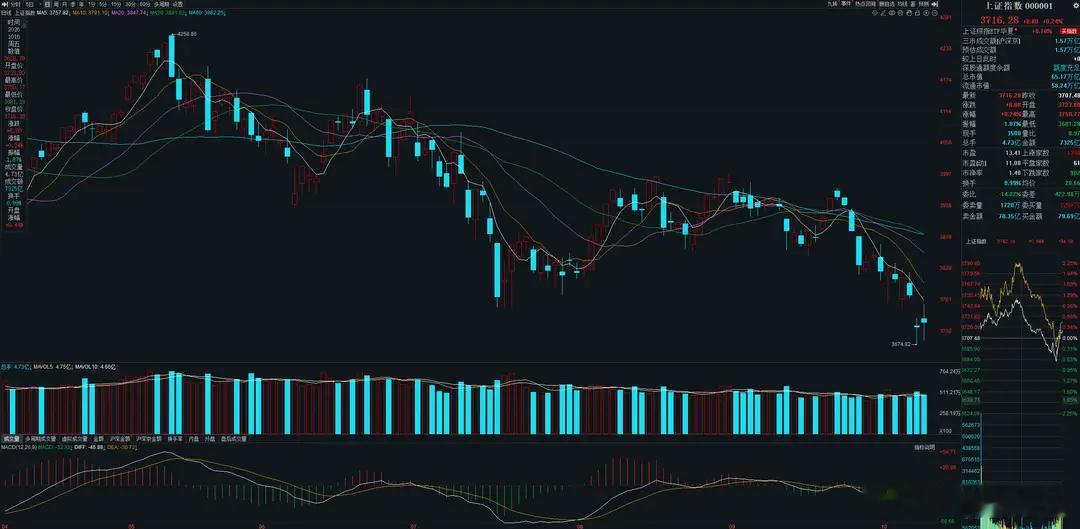
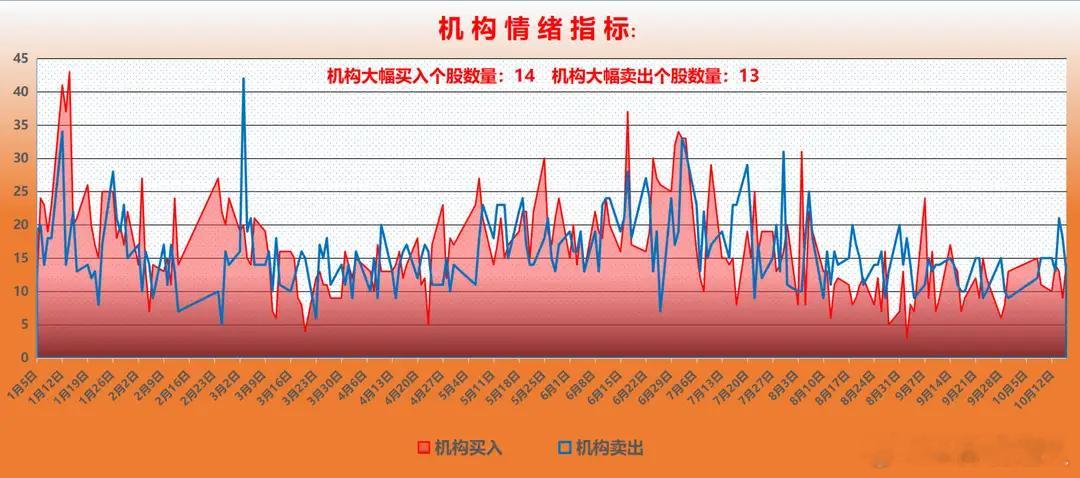
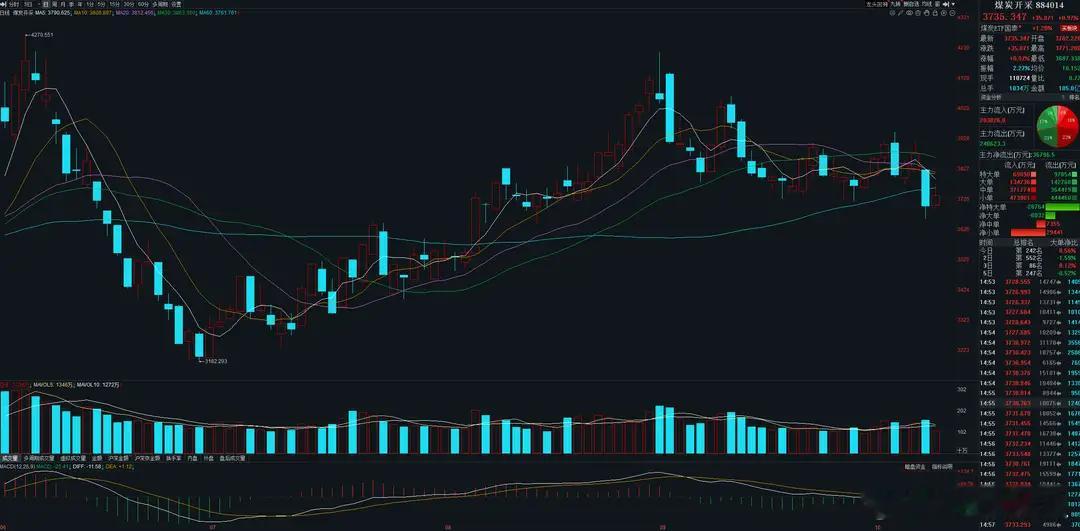
影响股价的因素有很多,消息面只是其中之一。我们在实战中,往往要综合考虑各方面因素,才能更准确的判断股价的中短期趋势!【国内外财经要闻/A股大盘展望】猛料一:中东局势持续升级!原油盘面继续走强!事件:据央视新闻报道,刚刚过去的周末,伊朗武装部队开火拦截霍尔木兹海峡违规通行船只;也门胡塞武装与沙特之间的军事对抗不断加剧;巴基斯坦对阿富汗武装边境哨所及军营实施打击;泽连斯基表示乌克兰能源系统遭遇大规模袭击;俄罗斯圣彼得堡石油码头遭无人机袭击并引发火情。点评:美伊冲突推高国际油价,是近期全球资本市场走弱的核心诱因。从当前形势来看,只要冲突没有完全平息,全球资本市场就很难迎来趋势性反转。刚刚过去的周末,美伊冲突并未降温,中东危机还在向外扩散。受此影响,原油盘面快速拉升,布伦特原油盘中涨幅一度超3%。上周五收盘布伦特原油已经触及110美元整数关口,如果国际油价继续上行,有望刷新今年3月9日以来的阶段新高。此前分析提到,国际油价突破100美元就会抬升全球通胀水平,而110美元基本可以看作重要警戒线。一旦油价站稳110美元,美联储的加息压力将会明显增加。即便美联储10月议息会议维持利率不变,12月也存在再次加息的可能性。倘若美联储重启加息周期,对美股的压制将会是中期层面,而不只是短期冲击。猛料二:金融街论坛今日开幕!潘功胜、丁向群、吴清将作主题演讲!事件:2026金融街论坛年会于今日在北京开幕。中国人民银行行长潘功胜、金融监管总局局长丁向群、中国证监会主席吴清出席本次年会并发表主题演讲。点评:本届金融街论坛年会召开的背景比较特殊。一方面,进入8月之后国内经济增长压力有所加大,多部委陆续出台政策,着力稳固经济基本面;另一方面,国内资本市场表现偏弱,A股大盘自今年5月之后进入下行通道。虽然没有明确定调,但创业板、科创板等重要指数,实际上已经步入熊市区间。因此,本次金融街论坛年会被市场寄予较高期待,投资者希望四大金融主管部门负责人在演讲中释放密集重磅政策利好。就证监会层面而言,吴清主席的演讲或将围绕“探索更加适配创新型中小企业的制度和实践”展开,这预示A股市场投融资格局或将迎来新的调整。现阶段市场更需要直观有效的护盘举措,只有先稳住盘面、帮助市场止血,投资者才有信心去展望长期发展机会。大盘预判:近期A股多空博弈十分激烈,上周内外资机构同步减仓,仅有国家队出手托底。上周五晚间美股大幅下跌,即便本周一A股有金融街论坛相关利好支撑,多空双方依旧会迎来激烈博弈。预计周一大盘低开后存在小幅反弹机会,跌幅有望收窄,但很难收复5日线,短期止跌信号尚未出现。【行业/板块/题材概念消息点评】猛料三:煤炭价格突破1000元/吨,多家煤企净利润大幅飙升!事件:中国煤炭运销协会旗下中国煤炭市场网数据显示,10月16日,CCTD环渤海5500大卡动力煤现货价格达到1025元/吨,创下2023年10月中旬以来新高。在煤价上行带动下,煤炭企业业绩大幅增长,部分企业前三季度净利润增幅超100%。点评:该消息利好煤炭板块。本轮煤炭现货涨价是多重因素共同作用的结果。一方面,行业安全监管持续收紧,煤炭新增供给受到约束;另一方面,供给偏紧环境叠加冬季采暖季提前备货采购,进一步推高现货煤价。业内观点认为,四季度煤价有望维持高位,冬季采暖带来的用煤需求会形成有力支撑。煤价上行直接利好煤企盈利水平,预计2026年煤炭企业全年利润普遍抬升。在A股市场中,煤炭属于典型顺周期板块,只要煤价保持强势,相关个股的业绩与股价就存在支撑。板块资金面:过去一个月,煤炭板块仅有2家公司获得外资大幅加仓,没有标的得到内资机构增持。不难看出,主力资金进场布局煤炭板块的体量有限,这将会限制板块短期的上涨爆发力与行情持续性。板块技术面:煤炭板块中期走势相对平淡,短期虽跟随大盘调整,但调整幅度明显小于大盘。截至上周五收盘,板块指数虽然跌破全部短期均线,但距离60日线位置不远,中期趋势并未完全走坏。猛料四:淡季不淡!多方判断电价拐点已现!事件:进入四季度,电力市场呈现淡季不淡特征。迎峰度夏结束、高温用电负荷回落之后,广东、江苏等地月度交易电价不降反升,南方区域电力现货价格持续走强。点评:该消息利好电力板块。本次电价上行,是供需两端多重因素叠加形成的市场合理波动。供给端来看,国际地缘冲突、国内煤矿安全生产管控加码,共同推高上游一次能源价格。需求端方面,算力中心、电动重卡等新增用电负荷快速增长,叠加电力系统转型阶段,火电与新能源衔接尚有短板,整体用电需求持续抬升。A股市场里,电力同样属于周期板块,不过其周期性波动幅度弱于煤炭。电价维持高位的背景下,相关上市企业业绩有望稳步改善。板块资金面:过去一个月,电力板块有5家公司被外资大幅买入,仅1家公司获得内资机构大手笔加仓。可以看到,主力资金虽有吸筹动作,但布局并不充分。板块技术面:电力板块中短期表现略弱于煤炭,走势基本和大盘同步。截至上周五收盘,板块指数承压于全部短期均线下方,并且逐步远离60日线,存在中短期趋势转弱的风险。猛料五:国常会听取“人工智能+”行动进展情况汇报!事件:近日,国务院高层主持召开国常会,听取“人工智能+”行动进展情况汇报。会议指出,人工智能是影响未来发展的关键变量,要立足我国产业体系完备、应用场景丰富、工程化能力突出的优势,依托落地应用牵引技术创新,持续深化拓展“人工智能+”行动。点评:该消息利好AI应用板块。本次国常会表述中,“以落地应用牵引技术创新”值得重点关注。以往更多思路是先实现技术突破再寻找落地场景,本次方向发生转变,依托国内丰富产业场景与完整产业链,用实体经济真实需求倒逼算法、模型迭代升级。这代表国内人工智能发展路径更加务实,不再单纯追逐技术指标,更加看重技术能否解决实体产业实际难题,把场景优势转化成创新动力,打通模型到产品、实验室到生产线的转化链路。在A股市场,AI应用属于近期主线热点,但受大盘走弱拖累,板块交投活跃度有所下降。板块资金面:过去一个月,AI应用板块有21家公司获得外资大幅买入,16家公司得到内资机构大手笔加仓。主力资金在AI应用方向投入较多,属于近期重点布局赛道。板块技术面:AI应用板块中期走势相对稳健,短期受到大盘拖累走弱。上周板块指数跌破60日线这一中期支撑位,短期趋势遭到破坏,如果继续调整,中期转弱风险将会加大。【龙虎榜/内资机构/外资机构调仓分析】机构资金单日买入极值(1000万+)(单位万):瑞芯微603893,半导体,2家机构买入23555.82万,为上周五机构买入金额最高个股。英搏尔300681,汽车零部件,3家机构买入、2家机构卖出,机构净买入3680.09万,占比6.20%,是上周五机构买入占比最高个股。机构资金整体动向分析:前一交易日机构净买入超1000万个股共14只,净卖出超1000万个股共13只。上周五内资机构买盘有所释放,抛压有所收敛,资金剪刀差反向扩大,内资机构由上周四的大幅净流出转为小幅净流入。机构资金板块流向分析:小幅加仓AI应用、半导体、风电、化工、商业航天、无人驾驶、液冷以及白酒板块,其中只有AI应用属于当前市场主线热点。大幅减仓PCB,小幅卖出创新药、光通信、动力电池、数字货币、房地产板块,数字货币与房地产并非近期主线。北向资金单日买入总榜(1000万+)(单位万):深股通:中鼎股份(汽车零部件+机器人)1322.22、崇达技术(光通信+PCB)1531.49、华力创通(商业航天)1695.97;沪股通:金健米业(农业)5535.39、药明康德(创新药)139895.92。北向资金整体动向分析:前一交易日游资净买入超1000万个股共5只,净卖出超1000万个股共15只。上周五外资买盘小幅缩减,卖盘有所增加,资金剪刀差走阔,外资由上周四中幅净流出转为大幅净流出,已经连续3个交易日明显减仓。北向资金板块流向分析:小幅加仓光通信、农业板块,光通信属于近期市场主线热点。小幅卖出AI应用、机器人、风电、化学制药、专用设备、军工、数字货币、养殖业、半导体、零售板块,AI应用为当前主线热点。总体来看,上周五内外资机构操作出现明显分歧。内资机构买盘释放,卖盘萎缩,剪刀差反向拉大,内资机构从周四大幅净流出转为微幅净流入,说明周五内资没有继续砸盘。外资机构买盘小幅萎缩,卖盘小幅释放,剪刀差扩大,外资由周四中幅净流出转为大幅净流出。从板块资金流向观察,内资周五仅小幅买入AI应用,大幅卖出PCB,小幅减仓光通信与动力电池。不难发现,内资虽然整体没有持续减仓,但仍是科技板块主要抛压来源。外资小幅买入光通信,小幅卖出PCB与AI应用。当前内外资尚未形成合力加仓的方向,短期市场很难诞生新的主线热点。