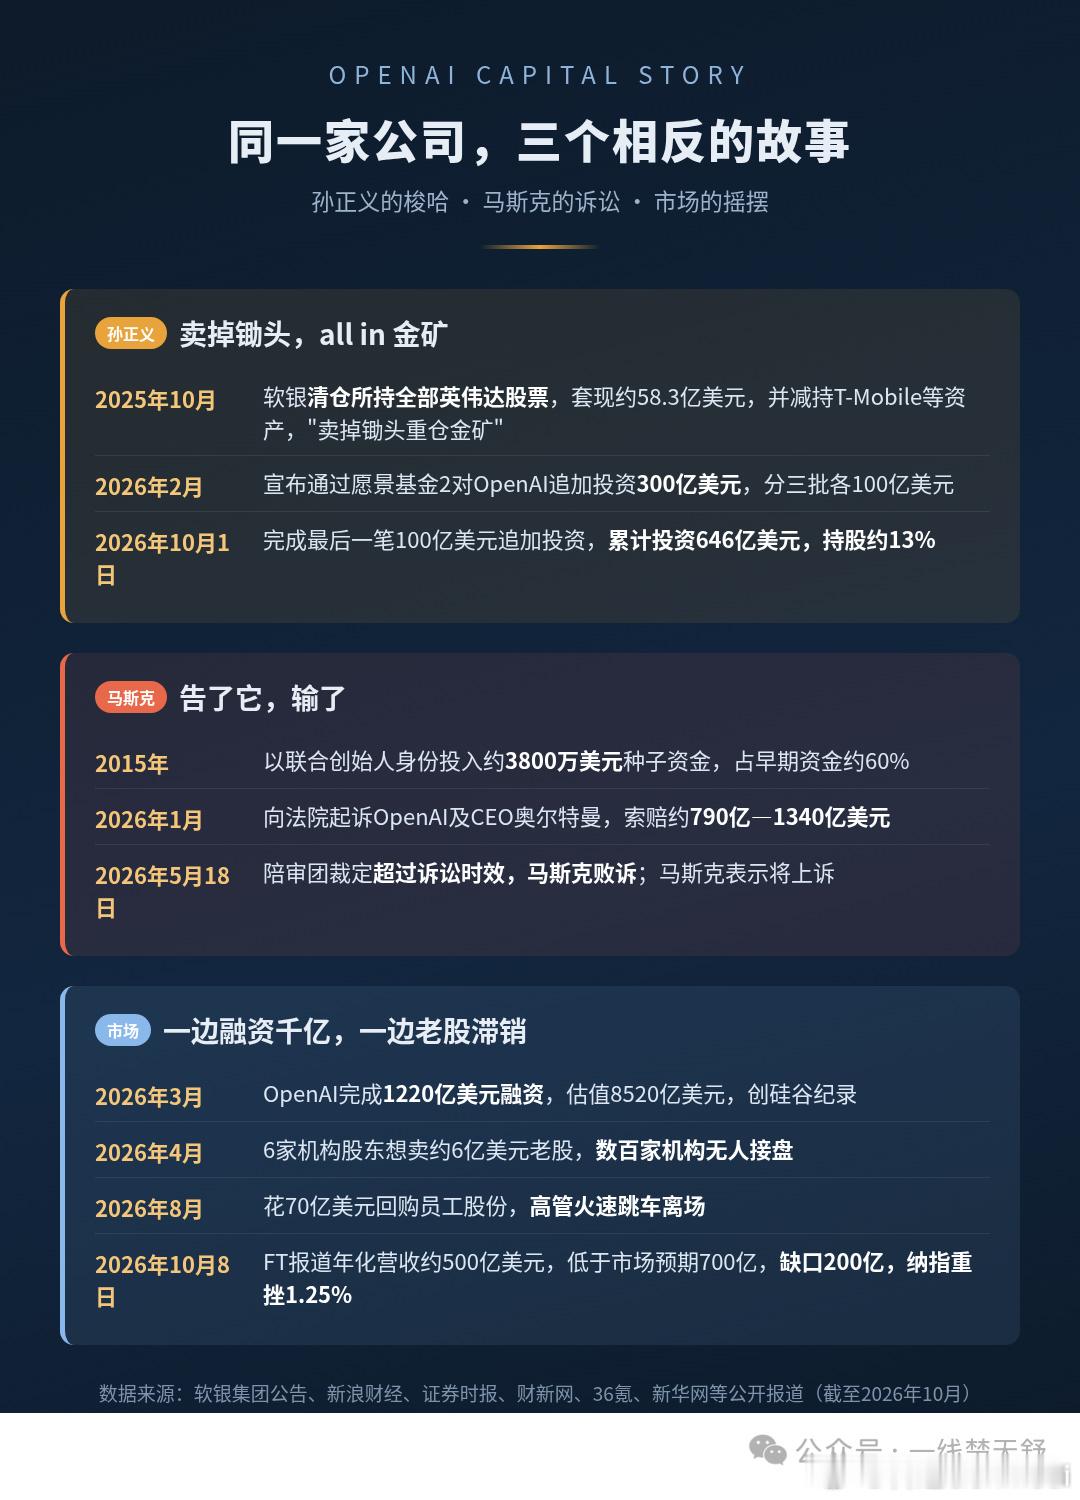
【 孙正义卖了英伟达,all in OpenAI; 马斯克反手把OpenAI告了 】
同一个公司,三个相反的故事,全都是真的
有人说这叫“卖掉锄头,重仓金矿”,也有人觉得这叫孤注一掷。
先讲个容易被记错的事。
如果你最近听说“有个大佬卖了所有股票、all in OpenAI”,你大概率会猜错人。不是马斯克——
马斯克正在法庭上告OpenAI
。
真正卖掉英伟达、梭哈OpenAI的,是软银的孙正义。
同一家公司,同一段时间,三种截然相反的剧本:一个在all in,一个在起诉,一个在抛售。而且——全是真的。
孙正义:卖掉锄头,挖金矿
软银做了什么?简单说:
把英伟达全卖了,钱全部压向OpenAI。
2025年10月,软银清仓所持全部英伟达股票,套现约58.3亿美元,同时减持T-Mobile等通信资产。市场把这套操作翻译成一句大白话:
“卖掉金矿锄头,重仓金矿本身。”
这只是开始。
2026年2月,软银宣布通过愿景基金2对OpenAI追加投资300亿美元,分三批、每批100亿。到2026年10月1日,最后一笔100亿美元落地——
软银对OpenAI累计投资646亿美元,持股约13%。
这相当于什么概念?一家公司,把手里最值钱的AI芯片股全卖了,转头把身家押给一家用AI芯片的公司。
如果OpenAI成了,这是商业史上最漂亮的一步棋;如果OpenAI没成,这会是教科书级的“把鸡蛋放进了同一个篮子”。
孙正义的选择,押的不是技术,是判断:
AI时代的价值,会从卖铲子的,转移到挖到金子的。
天平的一端是芯片,另一端是AI大脑——这笔置换,是权衡还是豪赌?
芯片还是模型?这是AI投资圈最近最昂贵的一道选择题。
马斯克:那个“看起来最该all in的人”,正在起诉它
而另一边,OpenAI的联合创始人之一——马斯克,正在干一件完全相反的事。
2015年,马斯克以联合创始人身份给OpenAI投了约3800万美元种子资金,占早期资金约60%。按照他的说法,当初说好OpenAI是非营利、为全人类开发AI的。后来OpenAI设立营利性子公司、拿了微软超过130亿美元投资——在马斯克看来,他“被人骗走了一家慈善机构”。
2026年1月,马斯克向美国联邦法院起诉OpenAI及其CEO奥尔特曼,索赔约790亿至1340亿美元。
2026年4月庭审,他连续三日出庭作证,累计超过7小时。
2026年5月18日,结果出来了:
陪审团一致裁定,诉讼已超过法定时效,马斯克败诉。
主审法官接受该裁决,OpenAI等被告不承担责任。马斯克表示将继续上诉。
一个“当年给你钱的人”,如今成了“在法庭上告你的人”。这里没有谁对谁错的简单答案——只有一件事很清楚:
OpenAI的创始人们,连对早期股东的解释,都要交给法庭来裁。
法槌和报表同框——当“初心”遇上“商业化”,分歧最终走向了法庭。
从“慈善机构”到“千亿公司”,这中间隔着的,是一段再也对不齐的叙事。
市场:一边融资千亿,一边老股滞销
最分裂的,其实是市场本身。
2026年3月,OpenAI完成1220亿美元融资,估值8520亿美元,创下硅谷融资纪录。
听起来是不是“钱多到花不完”?
但同一年4月,据彭博报道:6家机构股东——包括对冲基金和知名风投——想通过二级市场平台卖掉约6亿美元的OpenAI老股。结果平台联系了几百家机构买家,
一个接盘的都没找到。
8月,OpenAI花70亿美元回购员工股份,被媒体形容为“高管火速跳车离场”。
而就在一周前——2026年10月8日,英国《金融时报》报道:OpenAI向投资者披露,截至9月底,公司年化营收接近500亿美元,明显低于此前市场流传的约700亿美元,
预期缺口约200亿美元。
同一条时间线上,三个方向相反的资本动作(数据截至2026年10月)。
消息一出,英伟达跌约2.9%,甲骨文跌约5.5%,纳斯达克综合指数跌1.25%,创近两月最大跌幅。
一边是二级市场老股没人接,一边是一级市场千亿融资照融;一边是“收入缩水200亿”的恐慌标题,一边是业内人士解释“这可能是口径差异,实际缺口没有那么大”。
市场最擅长的,就是同时相信两个相反的剧本。
三个故事,其实在讲同一件事
把三个剧本放在一起看:
孙正义:
我信,所以我全押。
马斯克:
我给了钱,现在我要告它。
市场:
【 我一边给它千亿估值,一边连6亿老股都不敢接。】
谁是对的?
可能都对,也可能都错。但有一个共同的底色值得注意——
所有人都只在一件事上博弈:OpenAI到底值多少钱。
而“值多少钱”这件事,取决于一个更朴素的问题:
它的收入和它讲的故事,对得上吗?
孙正义赌的是“对得上”;马斯克争的是“当年它不是这么说的”;市场犹豫的是“现在看起来好像对不上”。
这恰恰是很多高估值公司最真实的处境:
估值从来不是护身符,它是一张到期必须兑付的欠条。
故事可以支撑一时,但撑不起估值的是故事,撑起估值的是经营事实。
气球悬在云端,报表开始开裂——高估值与经营事实之间,只隔着一根细绳。
市场给一个故事的定价,往往慷慨到让人忘了:
气球能飞多高,取决于托着它的那根绳子有多结实。
这不是OpenAI独有的问题。从ofo到威马,从WeWork到瑞幸,都是同一个剧本换了个主角:问题早就存在,只是没人系统地看过。外部的人第一次认真看,要么是尽调那天,要么是破产清算那天。
OpenAI现在还远没到那一步,它依然是这个时代最重要的公司之一。这篇文章想说的,从来不是否定它的价值——恰恰相反,它是这轮AI浪潮里最值得被认真对待的公司之一。真正值得琢磨的是:
一家公司的估值,应当与它所处的阶段、它当下的价值创造能力相匹配。
愿景和市场空间当然重要,但它当下的经营现状同样重要。未来是估值的天花板,当下是估值的地板,两边都要看得见。
接下来该看什么
对普通读者来说,这场大戏离我们很远;但它的走向,会影响每一个用AI产品、投AI公司、靠AI吃饭的人。接下来值得盯的,是三件事:
OpenAI的IPO:
马斯克败诉被市场视为为IPO“扫清了障碍”。上市定价那天,就是“故事”和“事实”第一次同台对账的日子。
软银的下一步:
646亿美元已经押下去,孙正义没有回头路了。他后续的每一个动作,都是对“AI泡沫与否”的公开投票。
收入口径之争的结局:
500亿还是700亿,是口径差异还是增长失速,下几个季度的数据会给出答案。
现在还不到给OpenAI下结论的时候。但有一件事已经可以确定:
还有一个值得普通读者留意的点:当一家公司的估值跑在经营事实前面,这段距离最终需要有人来承接。
如果公司能持续用业绩追上来,市场会把它称作“前瞻”;如果追不上,最先感受到落差的,往往是最后进场、掌握信息最少的那批人。
对大多数人来说,与其纠结“OpenAI到底值不值”,不如先想清楚:自己站在这个故事的第几排。
当一个人、一家公司、一个市场同时讲出三个相反的故事,说明这个故事,已经大到没人能看懂全部。
而看懂它的人,往往不是嗓门最大的那个。 深圳·安吉尔大厦