普京对中国真够意思,俄方10月2日直接亮出对华天然气价格
10月2日,俄罗斯塔斯社从联邦预算草案里翻出了一组数字,直接摆到了台面上。2026年俄罗斯对华天然气年均价格预计为每千立方米247.9美元。
2027年涨到251.3美元,2028年回落到247.8美元,2029年再降至246.4美元。这是俄方首次将对华气价写入正式预算文件并对外披露。
同一份文件里,对除中国外的其他非独联体国家的天然气均价是562美元。2026年下半年,这个数字还要摸到701.9美元。
两相对比,差距一目了然。据俄罗斯卫星通讯社报道,这份数据来自2027年联邦预算草案及2028至2029年规划期资料。
说实话,我看到这个数字的第一反应不是“普京够意思”,而是——这事儿没那么简单。如果只是“够意思”,俄罗斯完全可以不公开。公开本身就是信号。
据彭博社此前报道,俄罗斯政府预计未来几年对华天然气售价将比欧洲低约三分之一,这一折扣至少持续到2029年,届时价差仍将超过27%。
莫斯科的财政压力不是秘密,对华出口的量虽然在涨,但赚的钱远不如从前卖给欧洲。这不是让利,是算过账之后的现实选择。
中国为什么能拿到这个价?很多人忽略了一个关键事实。2014年中俄签下东线天然气合同,30年期,规划年供气380亿立方米。
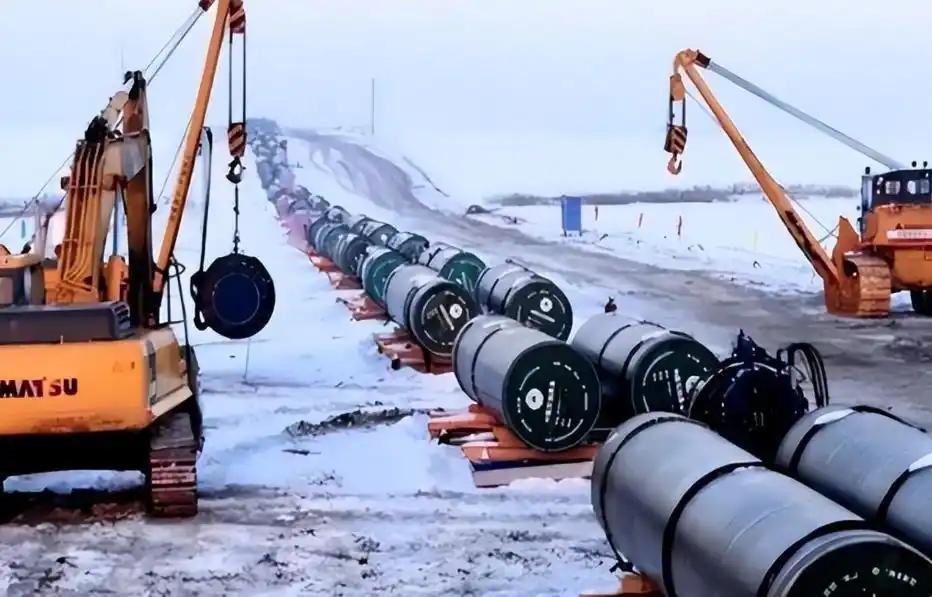
2025年,俄气经“西伯利亚力量”管道向中国输送了388亿立方米,比合同义务多了8亿立方米。管道铺好了,气在流了,基础设施的巨额成本正在被长期订单摊薄。这不是临时从国际市场抢现货,是十几年布局换来的结果。
从俄方角度看,欧洲市场基本丢了。2025年俄罗斯对欧洲管道气出口降至1970年代中期以来的最低水平。以前一年能往欧洲送2000亿立方米,现在只有几十亿。
转向东方不是选择,是唯一出路。但中国不是欧洲,中国有中亚管道、有海上LNG接收站、有国内自产气,谈判桌上的筹码比欧洲多得多。价格低,不是因为关系好,是因为买方有底气。
再看“西伯利亚力量2号”。据南华早报报道,中俄关于这条管道的谈判已经停滞,核心分歧在价格。中国希望参照俄罗斯国内工业用气价格,大约每千立方米120到130美元。
俄方则坚持参照“西伯利亚力量1号”约250到260美元的水平。双方报价差了将近一倍,谁也不肯松口。
这个僵局恰恰说明了一件事:已经通气的东线,中国拿到了一个合理的价格;还没通气的新线,双方还在掰手腕。俄罗斯想把新管道的价格锚定在东线水平上,但中国不认。
中国提出的问题很直接——气要先过境蒙古,再走两千多公里管线,定价凭什么跟直供东线一样?这不是几十美元的讨价还价,以年输气500亿立方米、30年合同期算,每差100美元,总差额就是1500亿美元。
欧洲那边的情况更值得琢磨。欧盟已经通过法规,从2027年秋季起全面禁止进口俄罗斯管道天然气。
但与此同时,欧洲基准天然气价格TTF一直在高位波动,2026年3月一度突破每兆瓦时56欧元,创三年多新高。
中东局势一紧张,气价就往上蹿。花了高价买美国LNG,还要建再气化设施,成本层层加码。俄罗斯公开这组价格,其实是把一面镜子摆在了欧洲面前。
便宜的管道气就在那里,是欧洲自己关上了阀门。布鲁塞尔的决策者当然知道这笔账怎么算,但政治账和经济账从来不是一回事。
我个人的判断是,247.9美元这个数字,表面上是价格问题,实质是格局问题。俄罗斯的能源出口重心已经不可逆地转向东方,但转向的代价是利润大幅缩水。
中国在能源安全上的布局是多通道、多来源、多方式的组合,不把鸡蛋放在一个篮子里。陆路管道、海上LNG、国内自产三条腿走路,每一腿都在增加谈判的分量。
回过头看,2014年那份30年合同刚签的时候,外界质疑的声音不少——修那么长的管道,花那么多钱,值吗?十多年过去,答案已经写在数字里了。
倒是有一件事值得琢磨:俄罗斯把对华气价写进预算文件这个动作本身,到底是给谁看的?