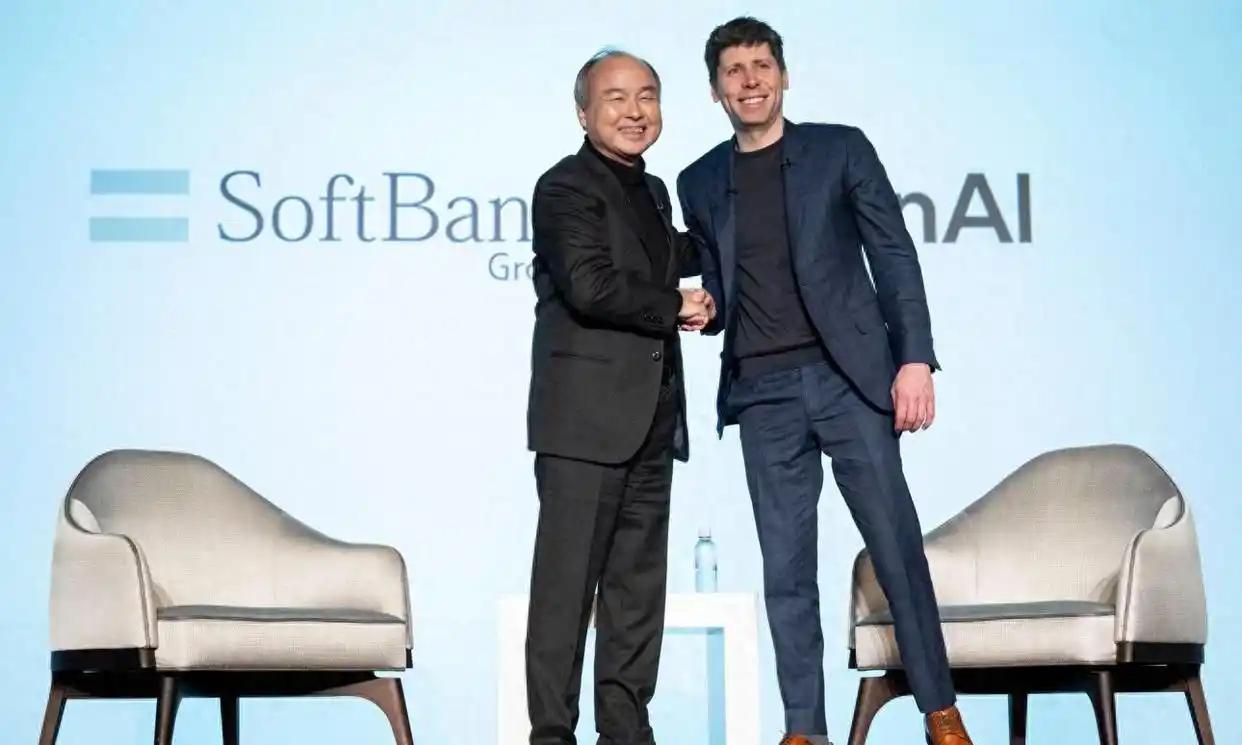
最后一笔100亿美元正式电汇出去了!孙正义这是把命全押给了 OpenAI,押给了美国!
软银投向OpenAI的总金额,最终落在了惊人的646亿美元,换来这家AI巨头大约13%的股份。646亿美元到底是什么概念?折算成日元超过10万亿,光是这笔现金,就几乎能买下一个老牌工业强国的半壁江山。
10月1日,软银完成今年追加投资的第三笔付款,本轮300亿美元承诺全部兑现。所谓最后一笔,指的是这一轮投资收尾。比金额更值得琢磨的是,孙正义把确定要付的融资成本,交给了尚待兑现的投资回报。
最扎眼的细节,藏在钱的来路里。这笔100亿美元使用的是新发行外币债券筹得的资金,软银此前确定发行100亿美元的美元债,以及10亿欧元的欧元债。现金进了投资对象的账户,偿债责任留在软银账上。
借这笔钱有多贵?三档美元债的年利率分别是8.625%、9.250%和9.750%,按各档发行金额计算,仅美元债部分每年就要支付约9.4亿美元利息。这笔支出有明确日程,不会因为投资回报迟到就暂停。
这里的时间差,才是这场豪赌的压力所在。债券按期付息,股权却没有同样确定的回款安排。软银可以靠其他业务、资产出售或者继续融资周转,但只要这笔投资还没变现,就得先从别处找钱支付持有成本。
不过,把软银写成已经无路可走,也说不通。此前为追加投资安排的过桥融资,借款已经全部偿还,剩余未提款额度也已取消。银行短期融资退出,最后一笔投入改由债券筹资,眼前的融资安排已经完成。
这样做的好处,在于把部分资金的期限拉长,给投资争取成长时间。可期限拉长也有价格,较高的票息会持续增加持有成本。借钱本身并不等于失败,关键要看资产带来的收益,能不能抵过这份融资账单。
再看那13%的股份,金额大并不代表孙正义能独自拍板。OpenAI基金会仍然控制营利主体,拥有任命和更换其董事的特殊权利。软银拿到重要的经济权益,公司的治理安排却不会按谁打款最多来重新排序。
这意味着,软银出资支持公司的成长,却无法凭这笔投资决定全部经营方向。研发怎么推进、产品何时发布、安全边界如何划定,都有各自的决策程序。资金参与得越深,对合作伙伴执行能力的依赖也越重。
账面上的回报,也得拆开来看。软银会按季度评估这批股份的公允价值,价值变化计入投资损益。因此,估值上涨可以让利润表更好看,可在股份出售或收到分红之前,这些增值并不会自动成为能支付利息的现金。
孙正义为什么仍然愿意往前走?从投资和业务安排看,他要争取的还有AI服务进入企业的机会。如果一家公司的技术能持续嵌入客户日常工作,收入就有机会随使用扩大,早期的大额投入也可能换来长期收益。
这条路已经延伸到日本,2025年11月,软银与OpenAI成立合资公司SB OAI Japan,把企业AI产品与本地实施、系统集成和运营支持结合起来。资金投向美国公司,业务合作则同时面向日本企业展开。
今年6月,软银又推出使用OpenAI技术的网络安全服务,面向日本市场提供漏洞评估、修复规划和实施建议。这件事的意义很具体,合作开始进入企业实际采购的领域,接下来要用服务效果争取客户付费。
但产品推出之后,才轮到最难的商业考验。企业会问,能否减少工作量,能否接入现有系统,出了差错由谁处理?这些问题解决得越扎实,续费才越有底气。发布会上展示的能力,需要在客户日常使用中接受检验。
替孙正义说句公道话,如果AI真能形成持续增长的企业服务市场,过度谨慎同样可能错失机会。大额投资能加深合作,本地渠道能帮助技术落地,这套思路有商业依据,不能只因为数字吓人就认定必然失败。
可看准一个行业,与买到一笔划算的投资,仍然隔着价格和成本。即使客户愿意使用AI,也要考虑竞争者降价、技术迭代和服务开支。市场扩大并不保证每家公司的利润同步扩大,更不保证投资者总能高价退出。
对于软银股东来说,需要盯住的就是这种兑现能力。股份升值多少,合作带来多少真实收入,融资成本占掉多少收益,这几笔账要一起算。如果增长放缓,估值和现金安排可能同时承压,管理层就得拿出应对办法。
所以,这笔付款证明了孙正义愿意承担多大的风险,最终成绩还得由经营结果来回答。646亿美元可以换来股份和合作机会,能否换回足够的现金,要看客户是否持续买单。钱已经投出去了,融资账单也开始按期到来。