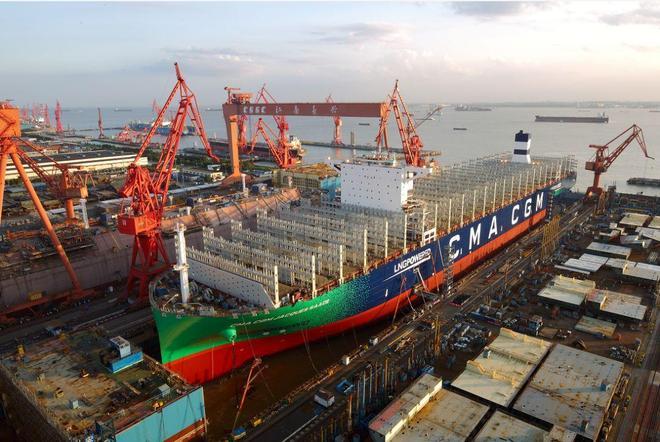
重回全球第一!韩国死磕"技术不容超越",中国造LNG船被狂骂"偷技术",直到中国碾压性反超,韩国瞬间哑巴了!
先跟你说说LNG船是个什么东西,不然后面没法聊。
LNG是液化天然气,你家灶台里点的那股火,很大一部分是海外运过来的,产地可能是中东、澳大利亚,天然气被冷冻到零下162度变成液态,装进特制储罐,靠专用船只跨洋运到接收站,再气化送进千家万户的管道。
整条链里最难造的就是那艘船——温度偏了不行,密封出问题更不行,储罐材料要在极低温下几年如一日不开裂。
就这些要求,难倒了全球绝大多数造船厂,能造这东西的,长期以来只有欧洲几国、日本和韩国。
韩国是里面做得最好的。
你看一个数字就明白了:2021年全球新下单LNG船78艘,韩国包揽了68艘,份额接近90%。
更直接的是,彼时全球在役的750多艘LNG船里,有90%打的是"韩国制造"的标,这不是行业领先,这是垄断。
中国,是被逼着进来的那个。
2008年4月,沪东中华造船厂交付了国内第一艘LNG船"大鹏昊",容量14.7万立方米,跑澳大利亚到广东的航线。
这艘船比计划整整晚了将近四个月,公司自己都说——第一次造,延期不奇怪。
要我说,那时候的延期还不是最尴尬的,技术底子薄才是。
沪东中华从1997年就开始规划,研究了七年才开工,建了将近四年才交付,工程师们进现场之后发现,机舱里的设备全是没见过的,调试工艺也全是陌生的,一切从零摸。
同期造一艘普通散货船轻松赚亿元,进LNG这行要把最好的技术人才押进去十来年不见成果,换谁都得掂量,但沪东中华走了这条最难的路。
韩国那边的反应?
说实话,有些看不上眼。中国是造出来了,但储罐的技术专利来自法国GTT公司的授权,船体最关键的一种叫殷瓦钢的特殊铁镍合金(正是用来维持那个零下162度低温环境的核心材料),当时中国压根生产不了,只能进口。
核心材料靠外购,说是自制,底气差一截,韩国业内的声音很直接:这顶多是"组装代工","偷技术"的说法也是从那个语境里流传出来的。
中国没有当场辩解。
而是回头去攻关。
2017年,国产殷瓦合金材料研发成功,打破了法国企业长达数十年的垄断;2019年,国产MARKIII薄膜型储罐舱体问世,这是LNG船最核心的液货容纳系统,挥发率更低,运营成本也更优。
再往后,建造速度被持续压缩——2025年底,沪东中华将大型LNG船的建造周期缩到了16个月,刷新了世界同型船的最快纪录。
照我看,单凭这三点,"偷技术"的帽子基本扣不牢了。
GTT的薄膜专利,中国是正规付费授权的,韩国用的也是同一套授权体系。殷瓦钢是自己攻关出来的。
建造速度跑赢韩国,靠的是工艺改进和供应链本地化,船用零部件国产化率已经达到80%。这几件事叠在一起,"偷"字从哪儿落地?
数字最能说话,中国LNG船的全球新船订单市占率,从2021年的接近零,爬到2023年的20.3%,跳到2024年的42.8%。
同年,招商重工交付了国内第一艘18万立方米量级大型LNG船,到2026年上半年,数字更劲——中国船厂拿走全球新增LNG船订单的57.8%,第一次在这个细分领域超过了韩国。
那才是让韩国真正安静下来的那一刻。
当然,韩国也不是就此躺平。美方对中国建造船舶进入美国港口征收额外费用后,韩国三大船厂顺势主打高端路线,把筹码押在美国LNG出口相关的船队上,强调那是"中国暂时进不来的市场"。
这个判断不是没逻辑,只是2025年中国市占率一度跌到8.1%,2026年就反弹到超过韩国——"最后堡垒"的叙事,越来越撑不住了。
我个人觉得,韩国业内那句"LNG船是我们对中国保持技术领先的最后阵地",这话本身就是个信号,一个行业开始用"最后"来定位自己的优势,往往说明攻守格局已经在悄悄调换。
但话说回来,我也不想把事情说太彻底,韩国在LNG船领域积累了几十年的船东信任、维修网络和交付记录,这些是订单数字一夜之间反映不出来的东西。
中国快速扩产也有代价——大量低价接单把船坞档期排到了2030年以后,利润被压薄;2025年那次市占率急跌,和外部贸易限制直接相关,说明中国船厂还有明显的外部约束。
这场较量,不是一边倒的终局,是真的在抢,而且越来越胶着。
我倒觉得,最值得留意的不是谁占了多少份额,而是这个行业换主导者的速度,快得让人来不及反应。
从"全球90%是韩国造",到中国拿57.8%的新订单,中间不过五六年,全球船东是最精明的一批买家,他们用钱投票,不会为情怀多掏一分钱。
"偷技术"变成了"超过你",这条路上没有捷径,只有一段被骂着走过来的时间。