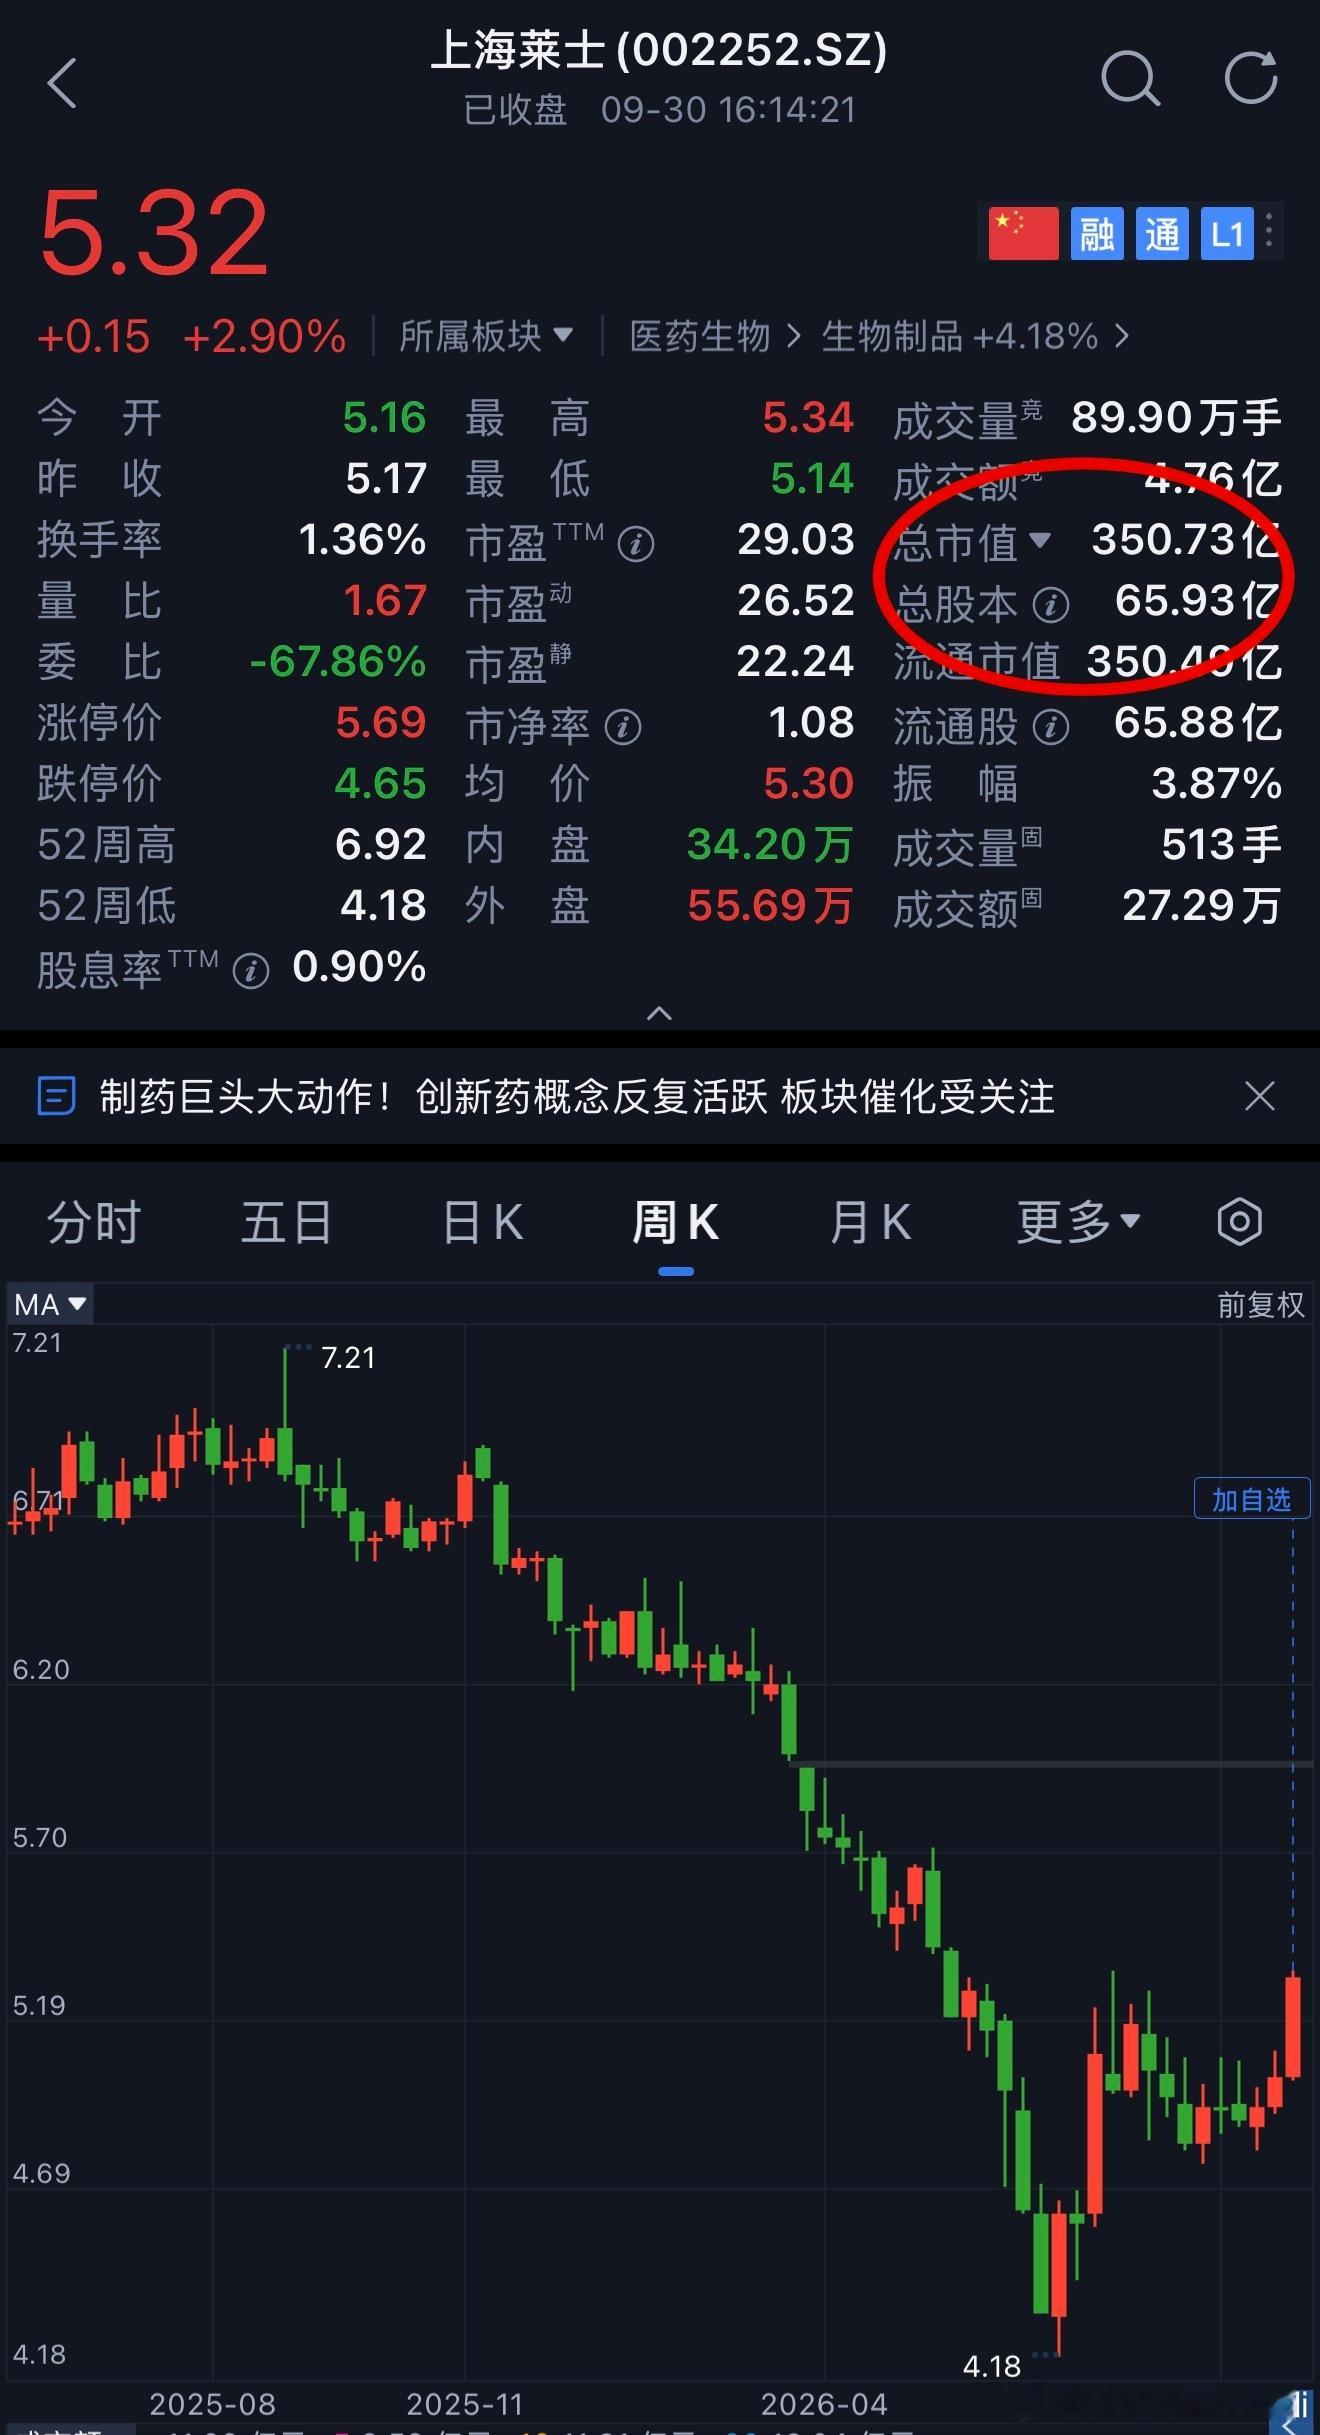
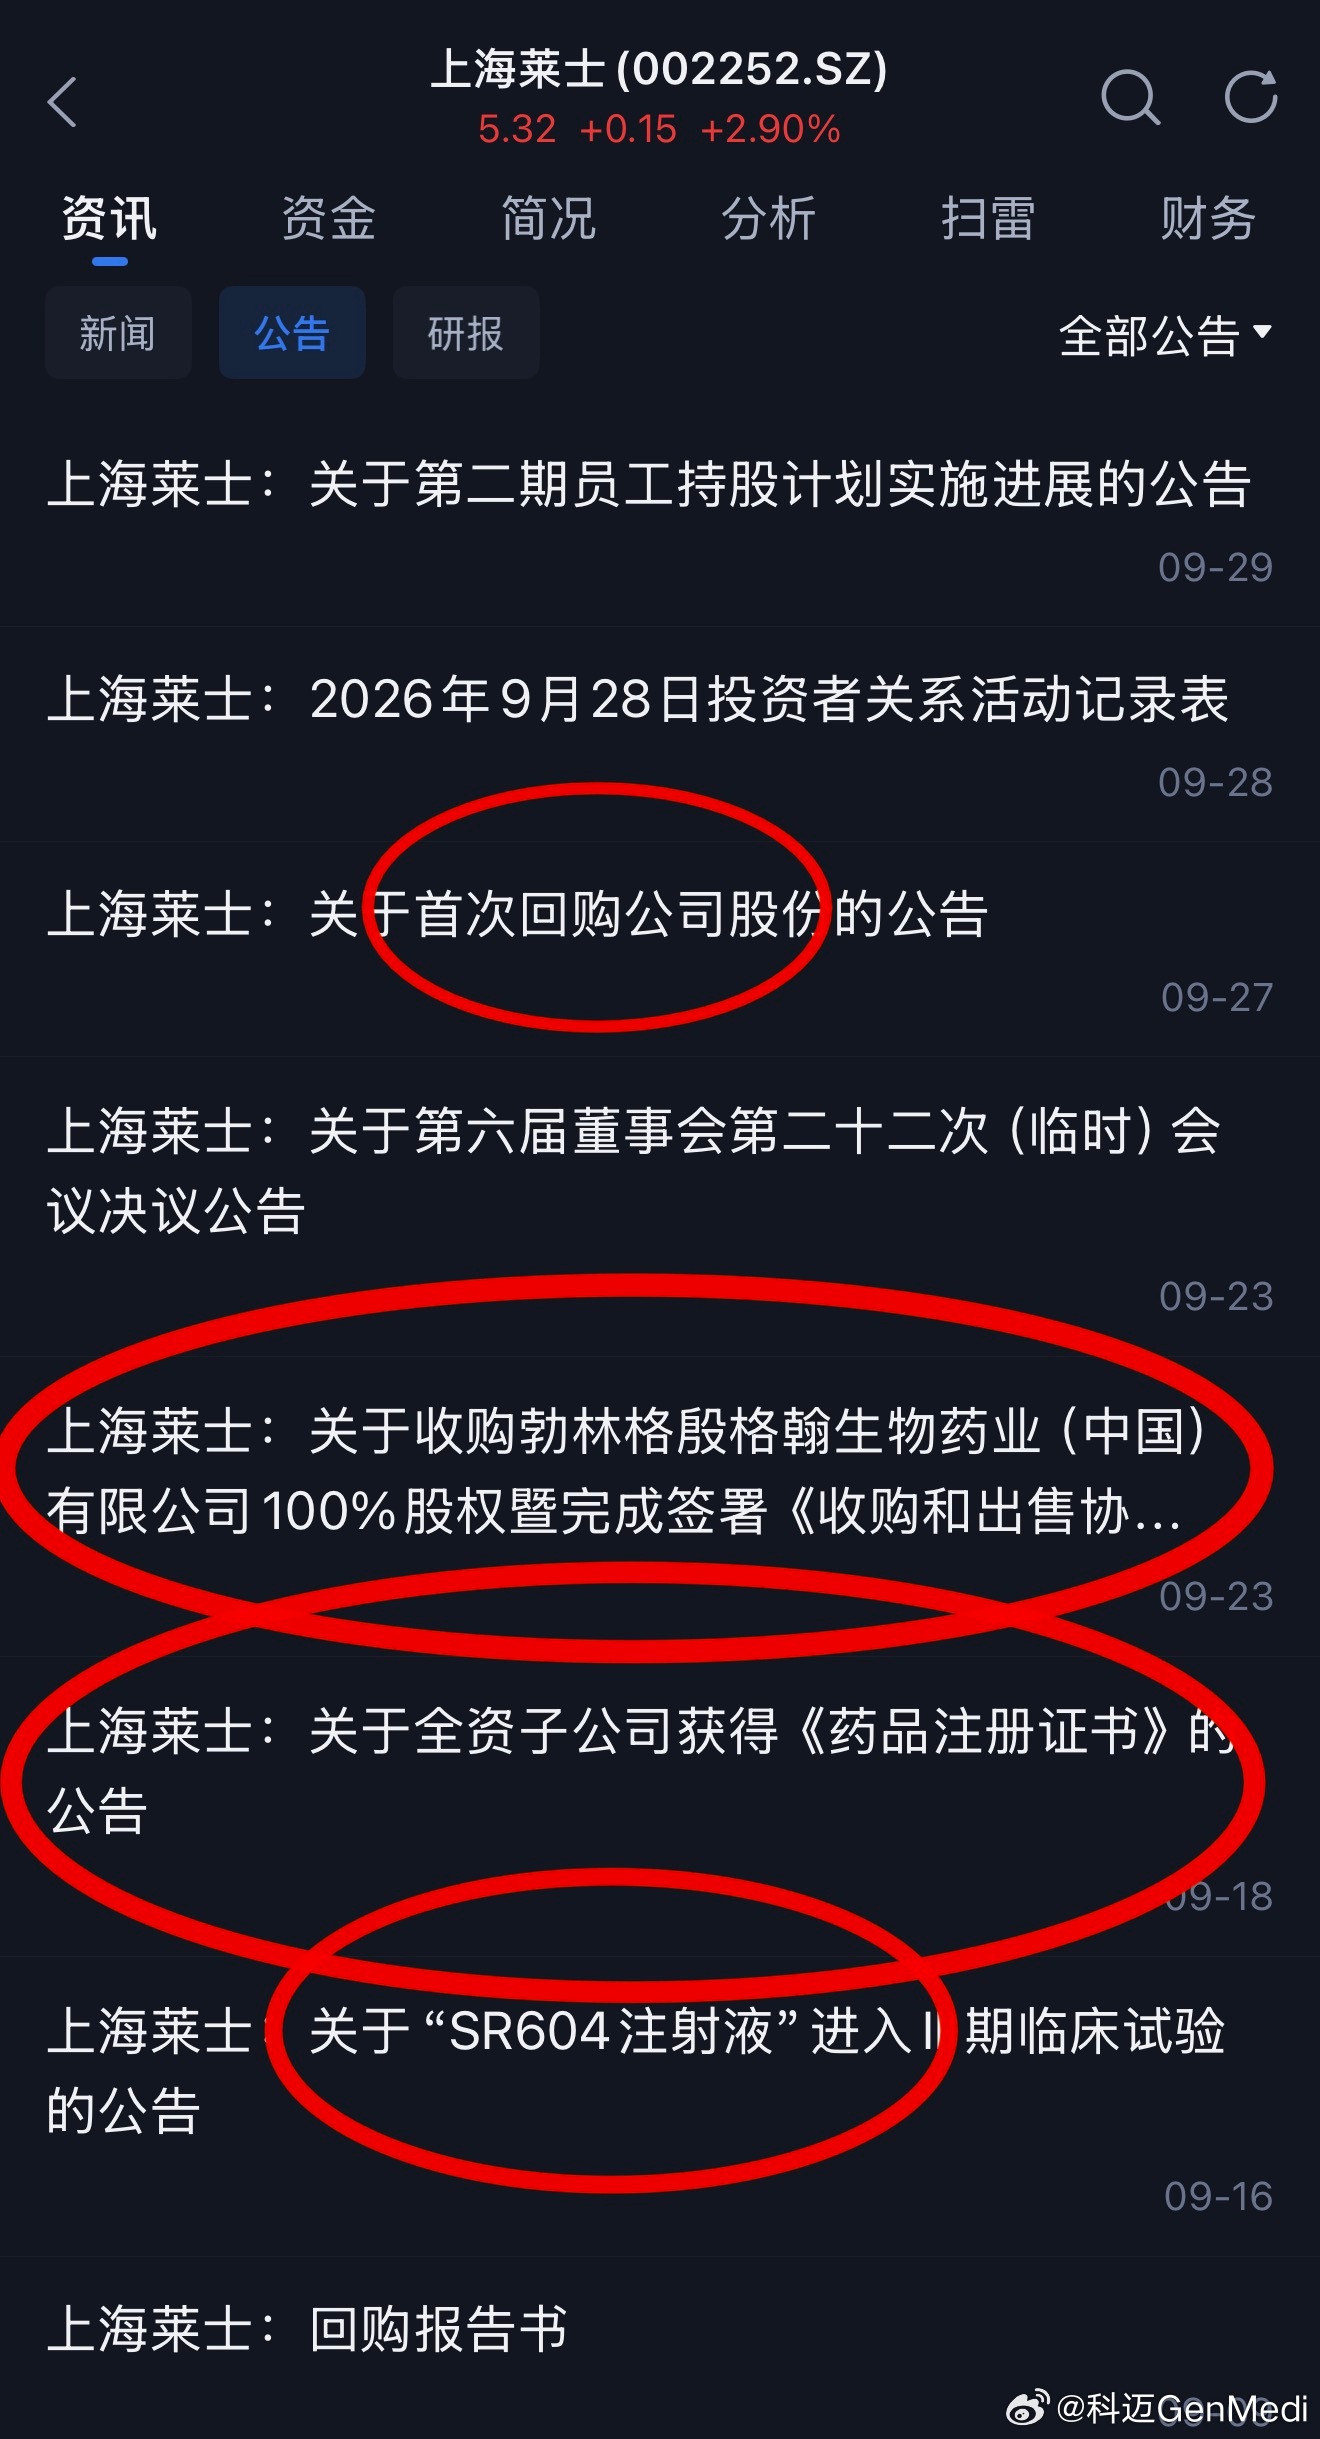
上海莱士收购勃林格殷格翰中国生物药CDMO工厂:地板价白捡1个亿的下金蛋母鸡单SR04这个产品就可以贡献300 - 400亿的确认市值市值很快就能翻番,目前300亿未来目标不排除千亿的血王重生上海莱士的医工转化做的真心赞
勃林格殷格翰生物药业(中国)有限公司(上海莱士本次收购标的,张江绿洲生物药CDMO工厂)
1、公司注册时间:2014年注册成立(勃林格殷格翰全资子公司),位于上海张江科学城,业内常叫“BI绿洲基地”。
2、建设周期 & 投产时间
• 2013年6月:勃林格正式启动这个生物制药基地项目,和张江集团签约立项。
• 土建施工: 2013–2015年;2015年8月主体大楼完成交接。
• 设备安装、验证、GMP认证:2015–2017年。✅2017年5月正式投入商业运营。
• 二期扩建: 2020年启动扩建, 完工后总产能提升至6000L生物反应器规模。
3、当初为什么要建这个厂?核心定位:跨国药企在中国首个哺乳动物细胞生物药CDMO(合同开发与生产)基地。
1. 时代背景:2010年后国内创新单抗药爆发,MAH制度试点起步,本土药企缺符合国际标准的生物药生产平台。
2. 勃林格的战略:
◦ 为中国本土创新药企提供从临床样品到商业化生产的一站式代工服务,覆盖单克隆抗体、重组蛋白药物。
◦ 这套体系同时满足中国NMPA、美国FDA、欧洲EMA的GMP质量标准,客户产品做完可以直接出口海外。
◦ 当时国内缺少国际级生物药CDMO,勃林格想抢占中国生物药外包市场。
经典代表作:这里代工了百济神州替雷利珠单抗,是国内MAH制度下首个出海的国产PD-1。
4、项目总投资一期初始投资7000万欧元(约合人民币5.4亿);后续二期扩建追加投入,整个基地累计总投入超1亿欧元。
一、本次交易对价:预估不超过2000万元
交易规则:Cash-free/Debt-free(无现金无债务),基准价1元,最终价格根据交割净资产调整,上限≤2000万人民币。
重点区分:本次收购,不包含土地、厂房不动产!厂房物业产权归张江园区的业主,标的公司只拥有:全套生物制药生产设备、GMP生产资质、完整的生产/质量团队、成熟的国际GMP质量体系。标的公司是运营主体+设备资产,不是买楼。
二、这套产能资产的市场公允估值(横向对标国内CDMO资产)
这套产线:6000L哺乳动物细胞生物反应器,NMPA+FDA+EMA三重GMP认证。同级别、带完整国际GMP认证的生物药商业化产线,行业市场估值口径:
1. 新建同规格产线:设备+验证+GMP体系搭建,一次性资本开支约3.5亿~4.5亿元人民币(不含厂房土建)。生物药产线最贵的不是不锈钢罐体硬件,是多年GMP验证文件、质量体系、持证熟练团队,GMP合规验证周期就要2~3年,时间成本极高。2. 二手成熟CDMO产线(带完整资质、团队)市场交易价:正常市场转让,一般在1.5亿~2.5亿区间。
三、估算捡了多大“便宜”
• 本次收购封顶成本:2000万元
• 同类成熟带国际GMP资质6000L生物产线公允市场价值:取中值约2亿元👉账面资产差价粗略估算:约1.8亿元
⚠️但是有3个巨大扣减项,不能直接全部算成收益
1. 未来持续运营成本这套产线每年维护、质量体系维持、人员薪酬、厂房租金,一年固定开销大几千万。勃林格当年退出,就是国内CDMO价格战,订单不足,持续亏损。资产是到手了,但后续要持续投入才能维持GMP资质,资质一旦断档,资产价值会大幅缩水。
2. 资产有局限性:订单基础薄弱标的公司原有CDMO代工业务基本收缩,没有稳定在手长期订单。上海莱士买它,不是买来接外部CDMO订单,核心自用:给SR604(血友病单抗)做商业化生产。如果SR604临床、商业化不及预期,这条产线产能利用率不足,资产价值会打折。3. 设备折旧老化设备2017年投产,到收购时已经使用多年,设备存在折旧,硬件本身有老化。
综合扣减之后的净价值估算
扣掉折旧、业务空窗风险,真实净捡漏价值大约在0.8亿~1.2亿区间。一句话通俗理解:花最高2000万,拿到一套重建要3.5~4.5亿、市场转让价值近2亿的国际GMP生物产线+全套团队资质;但需要自己承担每年运营成本,产线价值高度绑定SR604这个新药的成败。
四、这笔收购对上海莱士的战略价值(不止资产差价)
1. 解决SR604生产卡脖子问题,实现创新药从研发到商业化全链条自主可控,不用再外包CDMO。
2. 省去2~3年新建产线+GMP验证漫长周期,直接拿到可以商业化生产的平台,大幅缩短SR604上市准备时间。
3. 未来SR604放量之后,也可以少量对外承接CDMO订单,摊薄固定成本。
小结
单纯资产横向对比看,这笔交易账面资产价差接近1.8亿;扣除折旧、运营成本、订单缺失风险,真实获得的净资产价值大约0.8-1.2亿。但这笔收购不是无风险捡大红包,产线价值高度依赖SR604的临床与商业化表现。
上海莱士 勃林格殷格翰 生物药CDMO 医药并购
🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸【 SR604注射液产业分析 】
1、全球对标情况
SR604属于全球First-in-class(全球首创),靶点为活化蛋白C(APC)单抗,全球暂无同靶点直接竞品。血友病赛道存在跨机制对标产品:
• 艾美赛珠单抗(罗氏 Hemlibra):当前国内非因子疗法标杆,双抗药物,仅用于血友病A(含伴抑制物A型),无法治疗血友病B;皮下注射,每周/每两周给药。
• 其他在研竞品:马塔西单抗(抗TFPI)、siRNA药物芬妥司兰钠,以及国内KN057等创新药。
SR604差异化优势:✅可同时覆盖血友病A、血友病B,包含伴凝血因子抑制物的难治患者(艾美赛珠最大短板:不能用于B型血友病)✅皮下给药,常规4周一次,最长可8周给药,给药频次显著优于艾美赛珠✅除止血外,临床潜力可改善血友病慢性关节炎;远期还具备拓展血管性血友病、FVII因子缺乏症的潜力
底层逻辑:传统方案是缺少凝血因子就补充凝血因子;SR604不补充凝血因子,通过抑制体内过度抗凝的APC,重建凝血平衡。
2、血友病患者基数
• 中国:登记在册血友病A+B合计约13.6万人;A型占80%~85%,B型15%。但国内真正接受规范预防治疗的患者仅约1~2万人,大量患者受治疗费用限制,仅按需急救用药。
• 全球:血友病A+B患者合计约40万~50万人。
3、现有药物治疗成本(对标参考)
对标艾美赛珠单抗(国内主流非因子预防药):国内医保后,伴抑制物A型血友病,年度治疗费用大约20万~40万元/人;无抑制物患者自费会更高。传统凝血因子替代疗法:预防治疗,年费用普遍30万~100万+,抑制物患者费用会大幅飙升。SR604尚未上市,定价为行业预估:作为长效双亚型全覆盖新药,商业化定价大概率会低于艾美赛珠原始自费价;纳入医保后,预计患者年度治疗成本落在十几万~三十万区间(最终以上市定价、医保谈判结果为准)。4、市场容量测算
国内市场
核心目标人群:需要长期预防治疗的血友病A+B患者,尤其伴抑制物人群(传统方案痛点最大)。保守测算:国内符合预防治疗人群约1~2万人。假设上市后人均年用药20万,国内理论最大市场容量约20~40亿元/年。
全球市场
全球可覆盖血友病A+B患者约40~50万,扣除已有竞品,理论潜在市场空间数百亿人民币级别。
5、假设全部占领后的利润测算(极端理想情景,现实几乎不可能实现)
假设:拿下国内全部目标市场,收入上限40亿;生物创新药毛利率高,生物药生产毛利率约75%左右。营收40亿,毛利润≈30亿元。再扣除:销售费用、市场推广、管理费用、持续临床研发投入、税费。创新药商业化阶段综合费用率普遍40%-50%。👉理想情景下,国内市场满产满销,净利润预估约10~14亿元/年。
重要风险提示
1. 这是100%垄断的极端理论上限,现实不可能独占市场,罗氏艾美赛珠、国内其他在研新药会持续竞争;
2. 取决于III期临床成功、顺利获批上市、医保谈判落地;临床失败、审批延期、医保大幅压价都会直接压缩市场空间与利润;
3. 患者支付能力、渗透率提升速度是最大变量,很多患者无力承担长期预防治疗。
一句话总结
SR604是全球首创血友病单抗,最大亮点是同时覆盖A/B型血友病、给药周期更长;国内理论天花板市场20‑40亿,理论极限净利润10‑14亿/年,但存在临床、审批、医保、竞品多重不确定性。
上海莱士 SR604 血友病 创新药 深圳·安吉尔大厦 专栏 · MindRay & Sonoscape