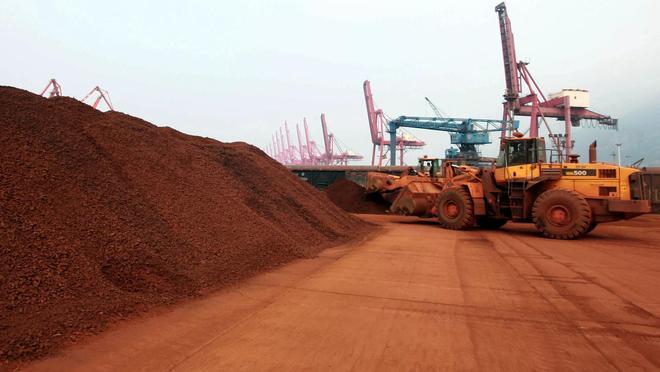
9月23日海关总署把8月稀土永磁体的出口单子一亮出来,网上立刻吵翻了天。对日本发了212吨,环比直接拉涨九成,看着像松了口。可你再往下翻,德国一家拿了1044吨,差不多是日本的五倍;美国那边更惨,环比被砍掉21%,只剩512吨。这一抬一踩,手抖都不带抖一下的。
很多人第一反应是,哦,中日关系回暖了,管制放松了。我劝你先把这个念头摁住。把时间线拉长看,这212吨根本不是什么大礼包,而是从一个特别深的坑里往外爬了一截。今年3月之前,对日永磁体出口月均还在两百多吨,之后一路往下掉,7月干脆掉到111吨,创下历史低点。8月的212吨,说白了就是给7月那个惨状做了个修复,勉强回到正常年份的下限。
真正掐脖子的东西,一两都没松。镝和铽这两种重稀土,是造高端永磁体的核心,航空发动机、导弹制导、军舰电机都离不开。从2026年1月开始,中国对日的镝和铽出口直接归零。中新网援引海关数据说,钇这种东西1到4月对日跌了九成以上,3月和4月整月对日出口同比锐减超过80%。日媒自己统计,上半年那7种受管制的稀土矿物,对日发货量同比掉了51%,到6月降幅扩大到81%。上半年日本镝铁合金进口量暴跌82%,中间连续四个月完全断供。
日本企业急成什么样?三菱电机7月宣布大规模拆解旧空调和旧家电,把里面的永磁体抠出来重新炼化。可这么干,也只能填上空调制造三成多一点的需求。日本网民自己都在吐槽,说这叫"靠拆破烂维生"。日本大和综合研究所算过一笔账,如果一年内彻底断了中国稀土,日本GDP要往下掉1.3%到3.2%,连带丢掉90万到216万个岗位。这个数字摆出来,你就明白212吨民用永磁体意味着什么,意味着空调和汽车生产线不至于停摆,但高端制造那块,门还是关着的。
再看德国1044吨为什么这么扎眼。德国是汽车、机器人、工业电机的制造大户,拿稀土永磁体主要奔着民用工业去,没有那么多军工弯弯绕。韩国530吨、越南487吨、印度341吨,基本也是这个路子。你把这张表横着排一遍就懂了,中国不是在无差别放水,而是在分对象、分场景地配给。民用需求旺、不跟着搞技术脱钩的,货量给足;想把稀土拿去跟军工和高端芯片勾连的,量就压着。
美国这边最尴尬。8月512吨,环比掉21%,同比也跌了13.2%。很多人不知道,美国自己其实有矿,加州芒廷帕斯是目前唯一在运转的稀土矿山。可问题是,挖出来的矿石六成以上得运到中国去精炼。美国人自己只能炼出低纯度的稀土氧化物,到了军工要求的99.9999%高纯度重稀土金属这一档,工艺差着代。今年美国倒是宣布搞出了近25年来第一块国产稀土磁铁,可业内都清楚,这跟中国成熟的量产产业链根本不是一个量级。手里攥着原石,后端精加工全空着,这就是现在美国稀土产业的真实处境。
所以这盘棋看下来,212吨不是施舍,1044吨也不是偏心,21%更不是拍脑袋。它传递的信号很直白:稀土这张牌,中国已经从"我有矿"打到了"我有整条产业链"的阶段。挖矿石谁都能挖,从原矿到高纯金属再到永磁体量产,这条链条上的工艺、成本和配套,短时间内没人绕得开。
接下来真正的看点在11月10日。去年10月暂停的那批稀土出口管制,和中美之间的贸易休战安排,都卡在这个时间点到期。续不续、松不松、对谁松,到那时候市场才会真正见分晓。
其实回看这几年,从镓锗到锑,再到中重稀土,每一次管制调整都有人喊"中国打稀土牌会搬起石头砸自己的脚"。结果呢,日本在拆空调,美国在愁精炼厂,德国老老实实加钱下单。资源这东西,你垄断的是开采不算真本事,你垄断的是加工和材料,那才叫握着实打实的话语权。
那么问题来了,11月之后,你觉得中国是会继续精准管控,还是会跟着缓和节奏放水?日本好不容易盼来的212吨,下个月还能不能续上?评论区聊聊你的判断。