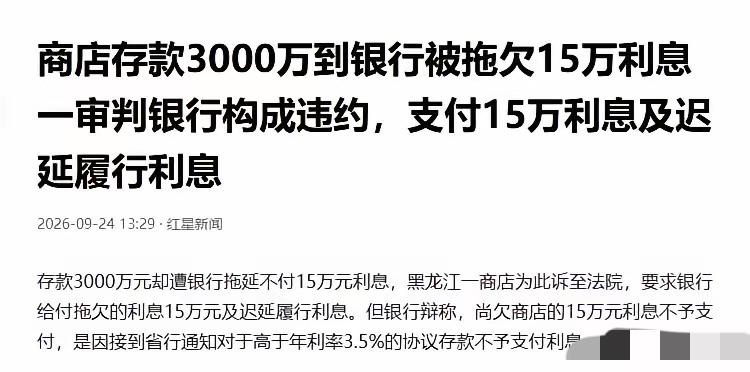
黑龙江,男子打算将3000万元存银行,银行承诺定期3年的利息为4%,相当于每年能拿120万元。可万万没想到,银行在第三年仅支付了105万元利息,还有15万元就不付了,还说这是省行要求的,高于年利率3.5%的存款,不支付利息。男子自然无法接受,一纸诉状将银行告上法院,要求补上那15万元利息。但银行却表示,此前已经在贷款利率上,给了男子优惠,弥补了男子的损失。男子坚决不认。法院判了!
这事发生在黑龙江勃利县。存钱的是当地一家商店,2022年5月跟银行签了《单位协议存款合同》,3000万,三年期,年利率4%,按年付息。
钱当天就进了银行账户。头一年银行痛快打了120万。第二年也分两笔把120万凑齐了。到第三年,只打进来105万,剩下15万再也要不到。
商店老板去问,银行人说省行下了通知,协议存款里高于3.5%的利息不让付。白纸合同写着4%,到第三年变成“上面不批”。老板心里不舒服,钱存你这三年,前两年都按4%来,第三年忽然改规矩。
银行说老板用这张存单办过贷款,银行给过贷款优惠利率,这头少付的利息,那头已经补回来了。老板不认,贷款是贷款,存款是存款,两笔账不能混在一起算。
法院查的是双方有没有签字盖章,3000万有没有到账,利率4%写没写在合同里。省行内部通知是银行自己系统里的东西,对外不能当合同用。上级说“别付”,不等于存款人就得认。
贷款优惠银行拿不出书面证据,只是“口头约定”,商店也没同意拿贷款优惠抵存款利息。合同没变更,利息就得照原样给。
勃利县法院一审判银行败诉,15万利息必须照付,迟延支付的利息也得付。
大额存款和老百姓存几万不是一回事。3000万这种体量,谈的是“协议存款”,利率能谈,条件也能谈。可谈完写了合同,银行不能过了两年说“总行新口径”。今天能赖15万,明天就能赖150万。
这事提醒存大户钱的人,利率别光听客户经理嘴上说。合同里写几年、按季还是按年、违约怎么处理,都要盯死。上级通知、内部红线、系统风控,这些词听着吓人,但对外不代表合同失效。
也别信“另一头给你补回来”。存款利息、贷款利息、理财收益、手续费减免,全是不同盘子。谁要是拿A业务的好处抵B业务的欠款,一定让对方写进书面补充协议。不写,就等于没这回事。
银行内部有考核,有利率红线,有省行市行支行层层把关。可这些事和存款人没关系。存款人只认合同上的公章。
法院认为合同签了4%,就该按4%付。内部通知管不到对外合同,口头补偿顶不了书面变更。钱越大,越要把话落纸面。口头承诺像风,吹过就没影。白纸黑字才是钱。
各位读者, 这件事你有什么看法?欢迎在评论区留言交流。
案例来源:红星新闻发布于2026年9月25日。