🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸质谱仪和量子计算有天然的孪生交互🌹🌷🌸🌹🌷🌸🌹🌷🌸🌹🌷🌸
今天这根新高,核心推手是 9 月 21 日晚那条"重组 9 月 29 日上会"的公告,不是基本面转好。
市场把它读成 *ST 保壳重组落地的关键节点,加上标的挂着"量子计算"概念,情绪资金借势集中点火。
但今天主力资金的参与度其实很低——这更像预期与情绪驱动的脉冲,而不是价值修复。
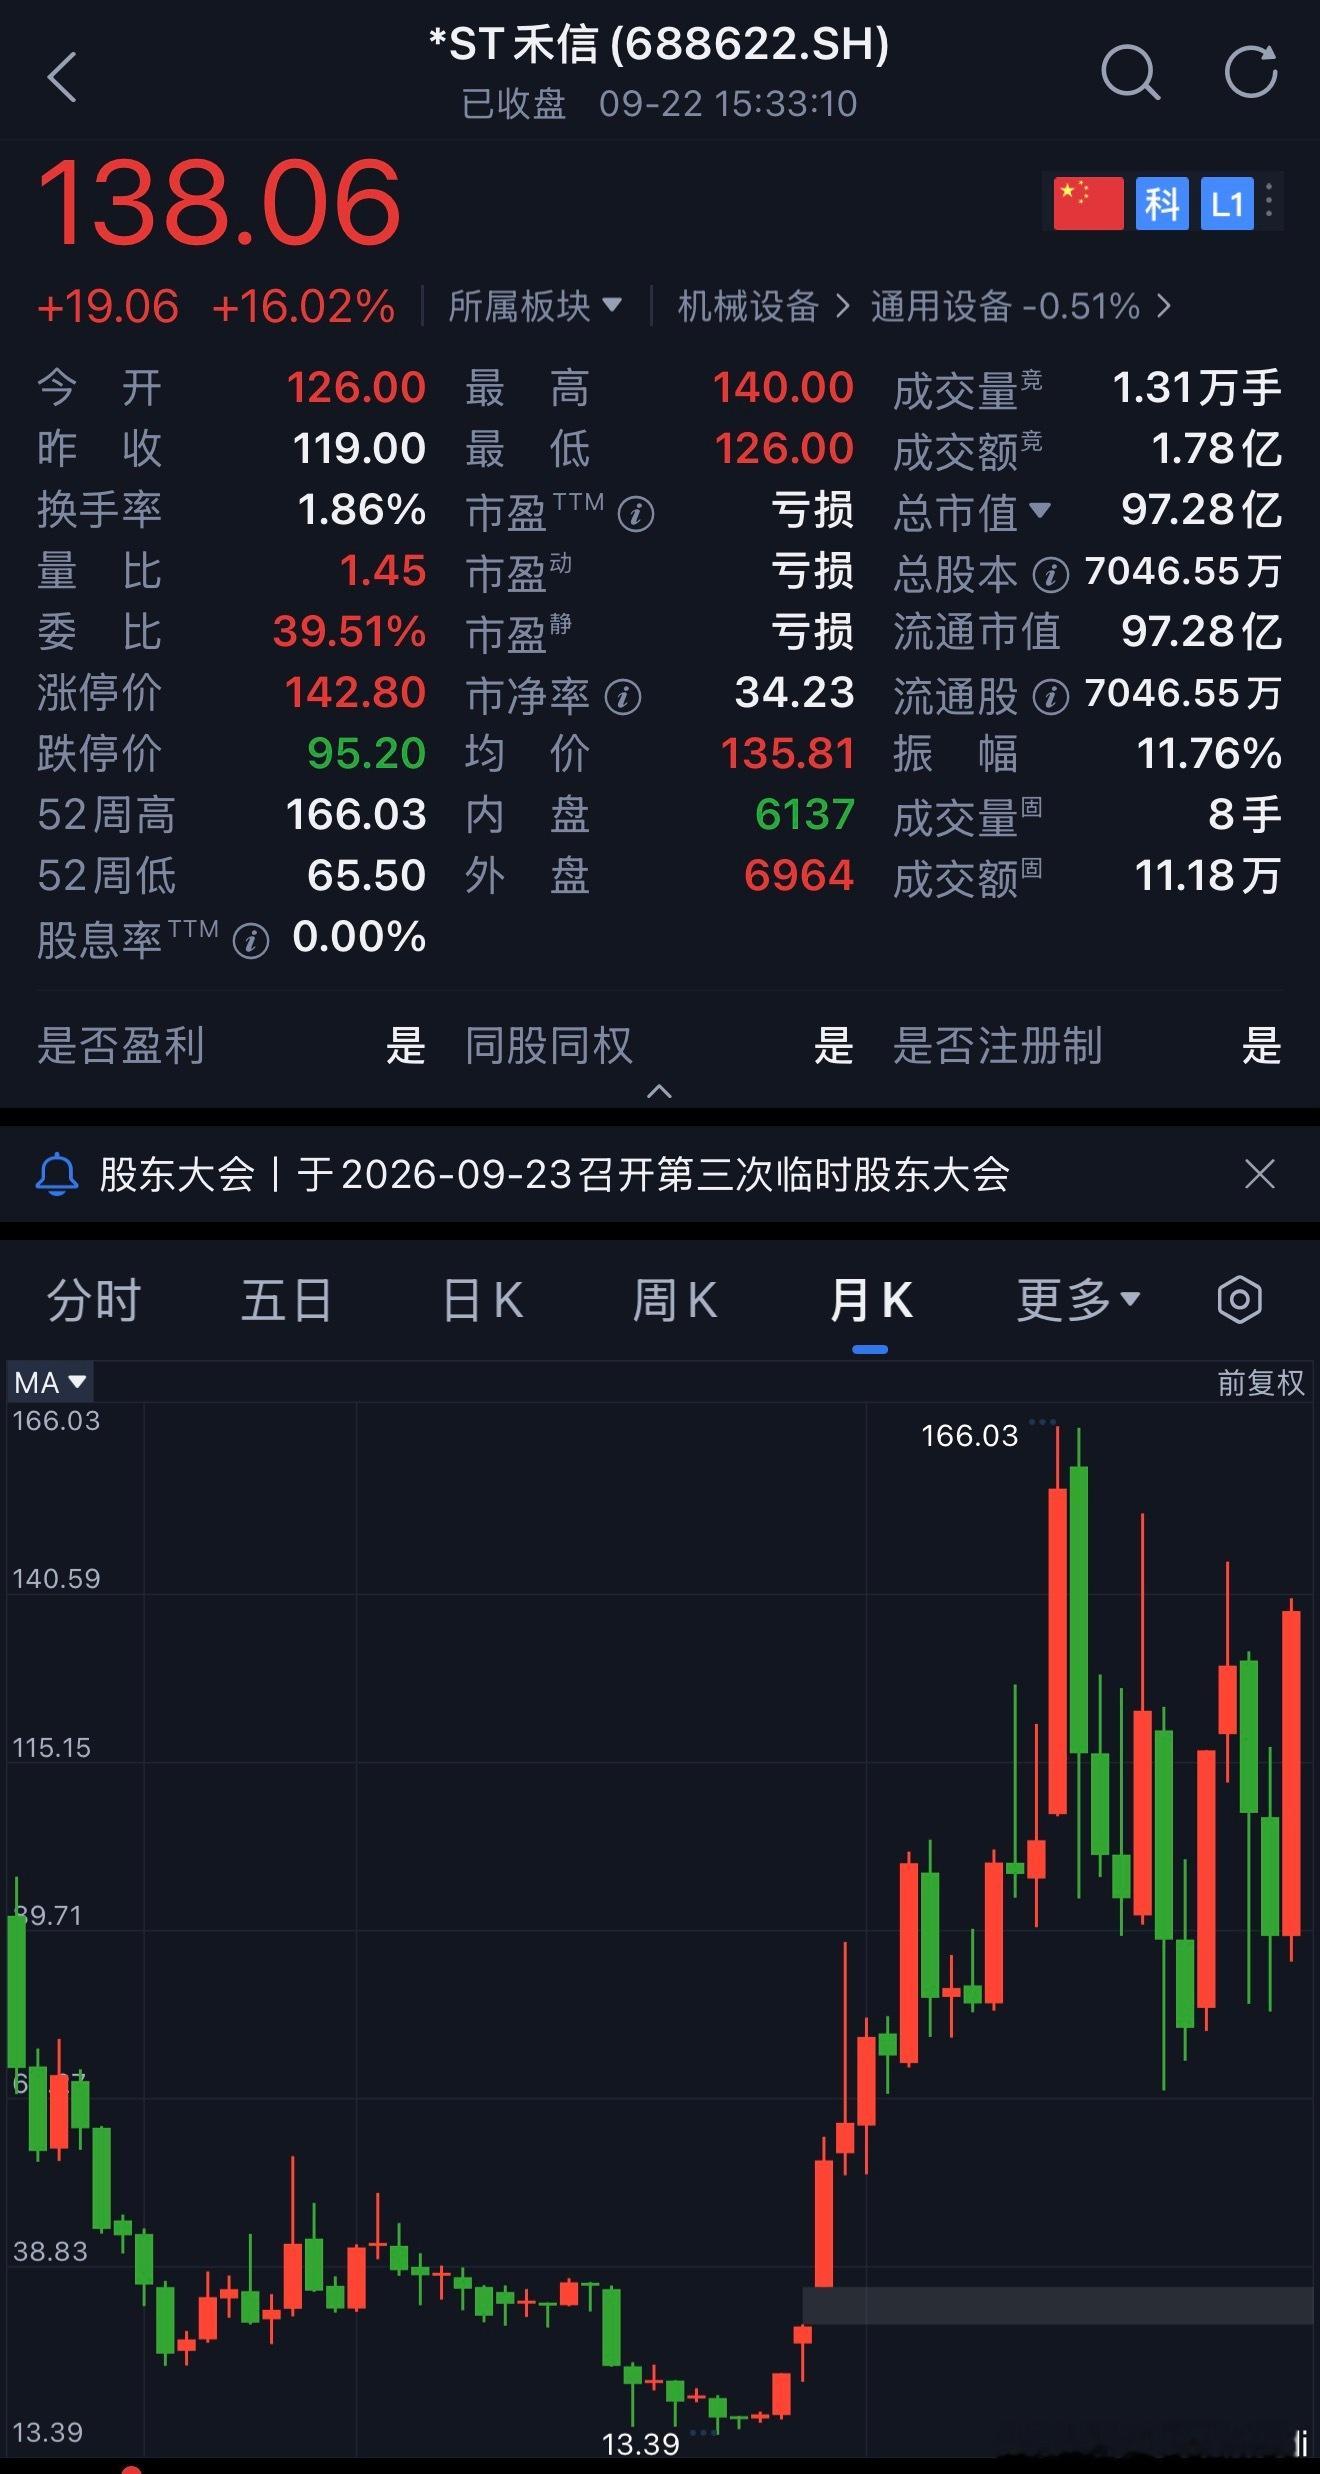
一、直接催化:上会时间锁定了9 月 21 日晚公司公告,上交所并购重组审核委员会定于 2026 年 9 月 29 日召开第 18 次会议,审议公司发行股份及支付现金购买上海量羲技术 56.00% 股权并募集配套资金的交易。对一只戴着退市风险警示帽子的股票来说,"审核日程落地"是重组从"预期"走向"兑现"的第一个可验证节点。今天的 16.02% 大涨、盘中最高触及 140 元,就是围绕这个日期做文章。
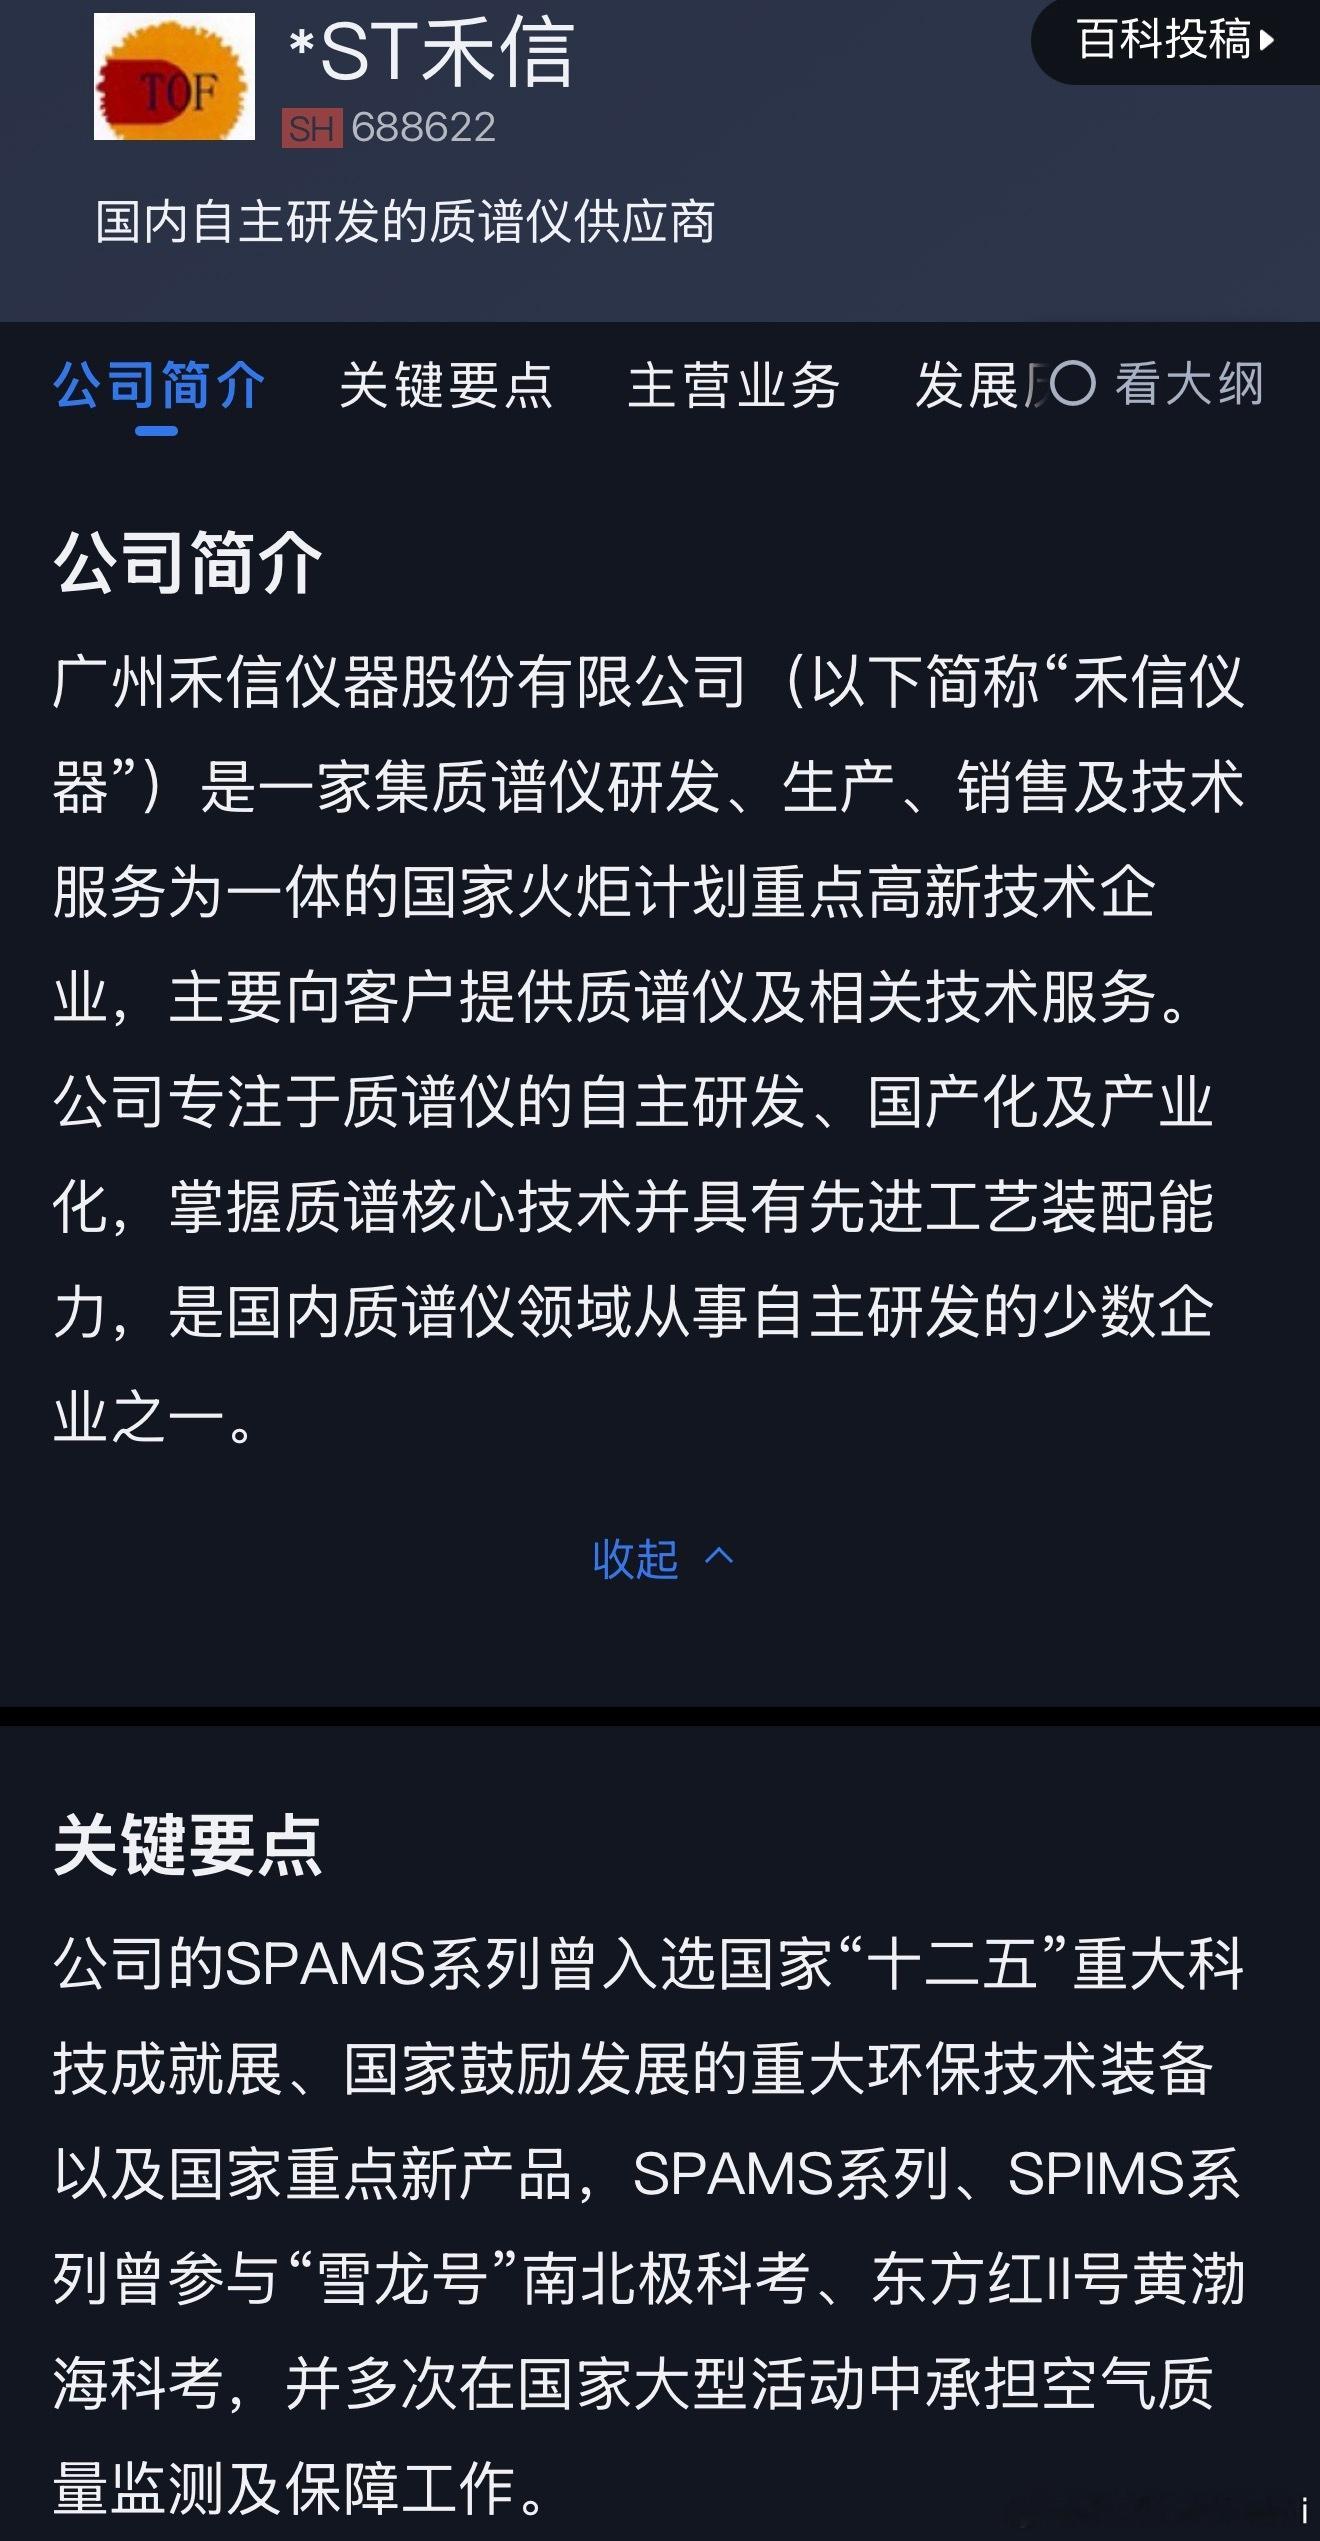
二、情绪基础:这轮重组预期已经炒了半个月看 K 线能看清节奏:9 月 3 日、9 月 14 日两次单日涨幅超 16%、7 月 24 日一根 20% 涨停,7 月初到 8 月底股价基本在 90~130 元区间反复拉锯。也就是说,重组草案 9 月 11 日披露后,市场一直在反复炒作"过会"预期,今天的上会公告只是又加了一把火。近 20 日涨幅 42%、年初至今 36.52%,涨幅已经明显集中在重组消息面上。标的的故事性也在加分:量羲技术主打超导量子计算上游设备,属于当前市场关注度高的方向,这让没有基本面支撑的预期反而更容易被资金放大。
三、必须泼的冷水:基本面与交易结构都不支持公司本身经营很弱:2026 年上半年营收 3469.92 万元,同比下滑 34.3%,归母净利润 -1943.8 万元、同比增亏 11.33%;研发投入占营收 25.13% 说明还在烧钱阶段。它被 ST 正是因为 2025 年业绩触发退市风险警示——重组是"保壳",不是"成长"。收购本身不确定性高:标的净资产账面仅 8135.57 万元,收益法评估值却给到 6.87 亿元,增值率 744.44%,预计新增商誉 2.25 亿元,占备考归母净资产近半。这种结构下一旦标的业绩不达承诺,商誉减值会直接冲击利润表。过会≠落地:公告自己写明,交易尚需上交所审核通过并经证监会同意注册,能否获批、何时获批都存在不确定性。估值已处极高位:市净率约 34 倍、市盈率为负,价格已经把相当乐观的预期提前计入。
四、资金面给了一个很重要的反证今日成交 1.78 亿元、换手率仅 1.86%,主力资金净流入只有约 409 万元,其中大单(Jumbo)反而是净流出 554 万元,中单、小单也在净流出。这意味着什么:真正的大资金今天并没有借这个利好在往里冲,拉升更多是情绪盘和中小资金在接力,且该股流通盘很小(流通市值约 97 亿、流通股本仅约 7000 万股),小盘 + 强题材 + 重组节点,天然容易出现急涨急跌。这也解释了 9 月 21 日它还能单日跌 8.63%——同一批预期资金,来得快,走得也快。
什么情况下这个判断需要重估:如果 9 月 29 日重组顺利过会、且三季报出现订单回暖的信号,那就是预期开始向基本面兑现,逻辑性质会变;反过来,若上会结果不及预期或标的业绩承诺证伪,前期靠情绪堆起来的涨幅缺少支撑。针对性风险提示:这只票同时叠加了三点高风险特征——**退市风险警示(ST)本身、重组能否过会及标的估值合理性的重大不确定性、小流通盘 + 主题概念带来的剧烈波动*。60 日新高恰恰发生在情绪最热的时候,历史上这类"消息节点驱动"的脉冲行情,波动和回撤往往同样猛烈,需要格外留意消息证伪或上会结果带来的落差风险。 黄山