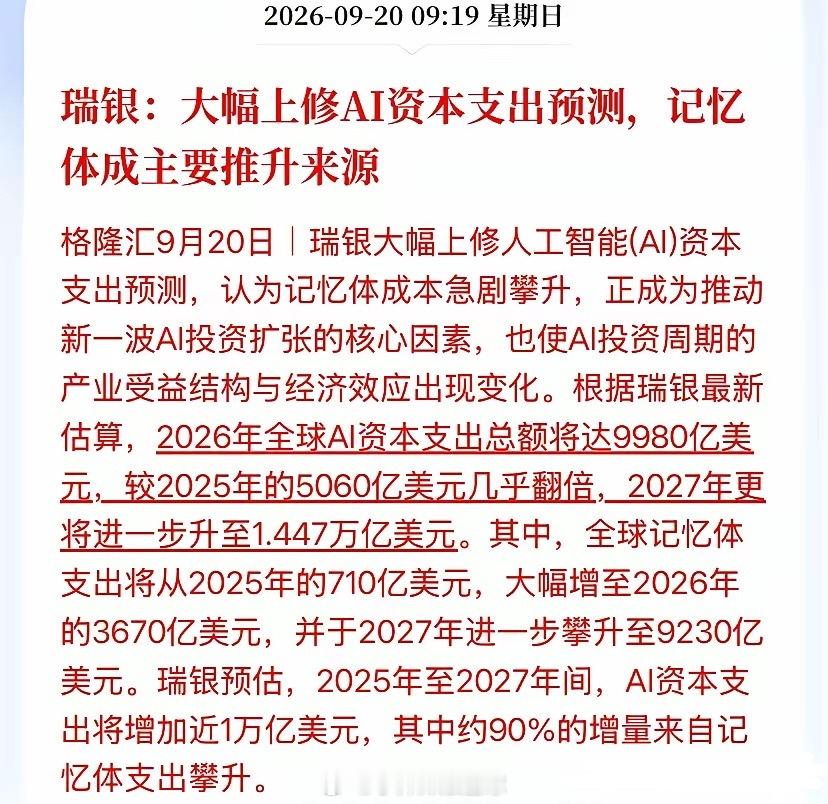
明天开盘,最大的利好不是AI,是内存!瑞银今天这报告,等于把万亿红包往存储口袋里塞周末别只盯着英伟达了。瑞银今天把话挑明:未来两年全球AI资本开支新增的近1万亿美元,90%是被内存涨上去的——这一轮行情,明天一开盘,资金大概率先扑向存储。先把数字砸出来(瑞银最新口径,9月20日):全球AI资本开支,2025年5060亿美元,2026年9980亿,2027年1.447万亿。其中记忆体支出,从2025年的710亿,飙到2026年的3670亿,2027年9230亿。两年,内存一项从700多亿干到9000多亿,翻了13倍。反过来更狠:除内存外的其他AI成本,2026年6310亿,2027年反而回落到5250亿。GPU那套老叙事还在,但增量全被内存一口吃掉——这不是预测,是AI剧本换主角了。为什么偏偏是内存?以前喊"缺卡",现在卡慢慢能拿到了,新瓶颈冒出来:AI服务器单台内存搭载量是传统服务器10倍以上,模型越堆越大,HBM像叠罗汉从8层往12层、16层垒,而HBM4今年刚量产、良率低,生产一片要吃掉更多普通DRAM,结果"高端不够、通用也缺"。SEMI数据更直接:2026年全球存储产值破5500亿美元,史上第一次超过晶圆代工,成半导体第一增长极;今年HBM产能缺口高达50%—60%。催化不是喊口号,是9月一连串实锤。9月初,36GB HBM3E现货价炒到长协价5倍;三星直接把天安工厂Exynos封装产线关停,产能全切HBM;DDR5次级颗粒不到一年涨6倍以上。9月16日英特尔CEO陈立武公开预警——内存短缺还在恶化,价格已涨5到7倍,项目延期。SK海力士更直接:2026年HBM产能早被抢空。价涨、量紧、大厂抢产,三合一,这是现货市场真金白银在抢货。政策面,这恰好踩中国产替代主航道。存储是半导体对外依存度最高、最被卡脖子的环节之一,大基金三期、长鑫长江扩产,就是在这个超级周期里抢份额。外需涨价给窗口,政策给确定性。资金面更诚实:SK海力士今年涨两倍多,5月市值破1万亿美元;外资大行集体上修存储;A股9月以来HBM、存储封测、测试设备反复异动。明天开盘,消息面+周末发酵,资金第一反应就是找"谁真能接到订单",而不是谁在蹭概念。映射到哪?顺着产业链捋:最上游材料——前驱体、环氧塑封料、电子特气、硅片,能进三星海力士供应链的先喝汤;中间设备——TSV刻蚀、键合、量测、测试,层数越高用量越翻;再往下先进封装与接口——2.5D/3D堆叠、HBM必备信号缓冲芯片,技术壁垒最高、国产化率最低;最后是模组分销与运营,跟着出货量走。从材料到设备到封装再到运营,越靠近真卡脖子环节,订单和利润越实。但说句实在的——这一轮存储的真瓶颈,不是"有没有人讲HBM故事",而是谁手里有过了大厂验证、真正放量的产能和良率。靠通用DRAM涨价躺赚的日子正在触顶,接下来拼的是HBM4良率、是先进封装良率、是接口芯片进没进主流平台。你明天打算追的标的,到底是真在解决"缺内存"这个真痛点,还是把"存储"俩字挂PPT上蹭概念?这个答案,决定你是吃上万亿红利,还是开盘冲进去、站在山顶接最后一棒。声明:本文仅为行业信息分享与逻辑梳理,数据来自瑞银、SEMI、财联社及公开报道,不构成投资建议。提及环节仅作产业链举例,非荐股。股市有风险,入市需谨慎,据此操作风险自担。