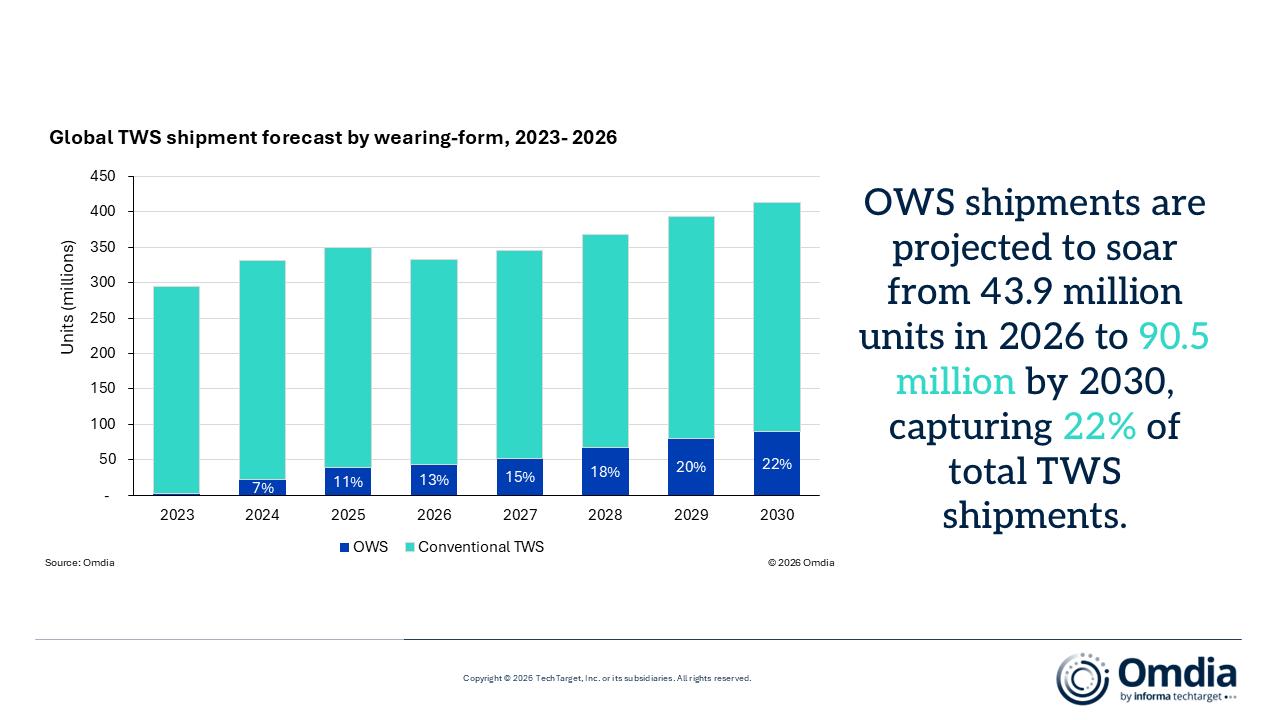
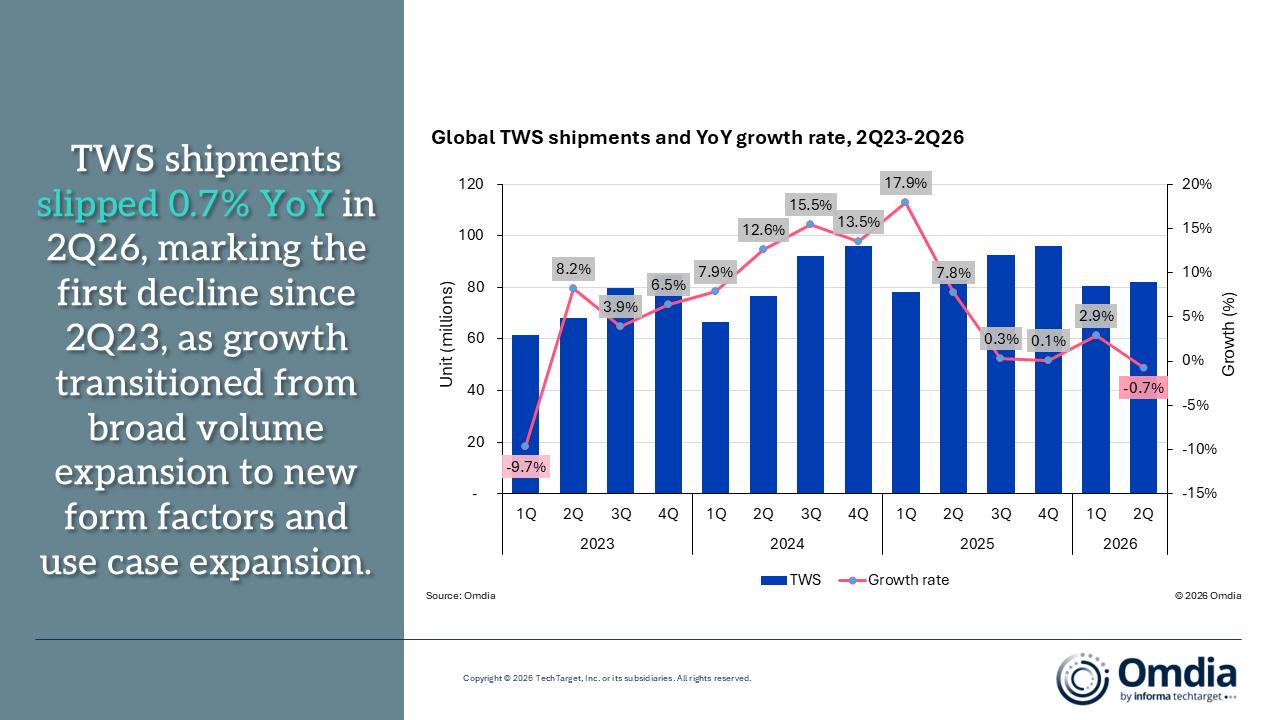
开放式耳机的全球市场进一步扩大:市场研究机构 Omdia 的最新数据显示,2026年第二季度全球真无线立体声耳机(TWS)出货量为8210万台,同比下降0.7%,为2023年第二季度以来首次同比下滑。但"大盘持平"的表象之下,市场内部结构正在剧烈分化:传统入耳式与半入耳式产品出货量下降2%,而开放式无线立体声耳机(OWS,即开放式耳机)同比增长12%,达到1110万台,占 TWS 整体出货量的比重由一年前的12.0%升至13.5%。
作为全球最大的 TWS 市场,中国大陆二季度出货量同比下降9.5%:一方面,此前消费电子刺激政策带来的拉动效应消退;另一方面,部分换机需求已在2025年提前释放,造成当期需求缺口。美国、印度等其他主要市场同样同比下滑,新兴市场的增长仅部分对冲了成熟市场的回落。
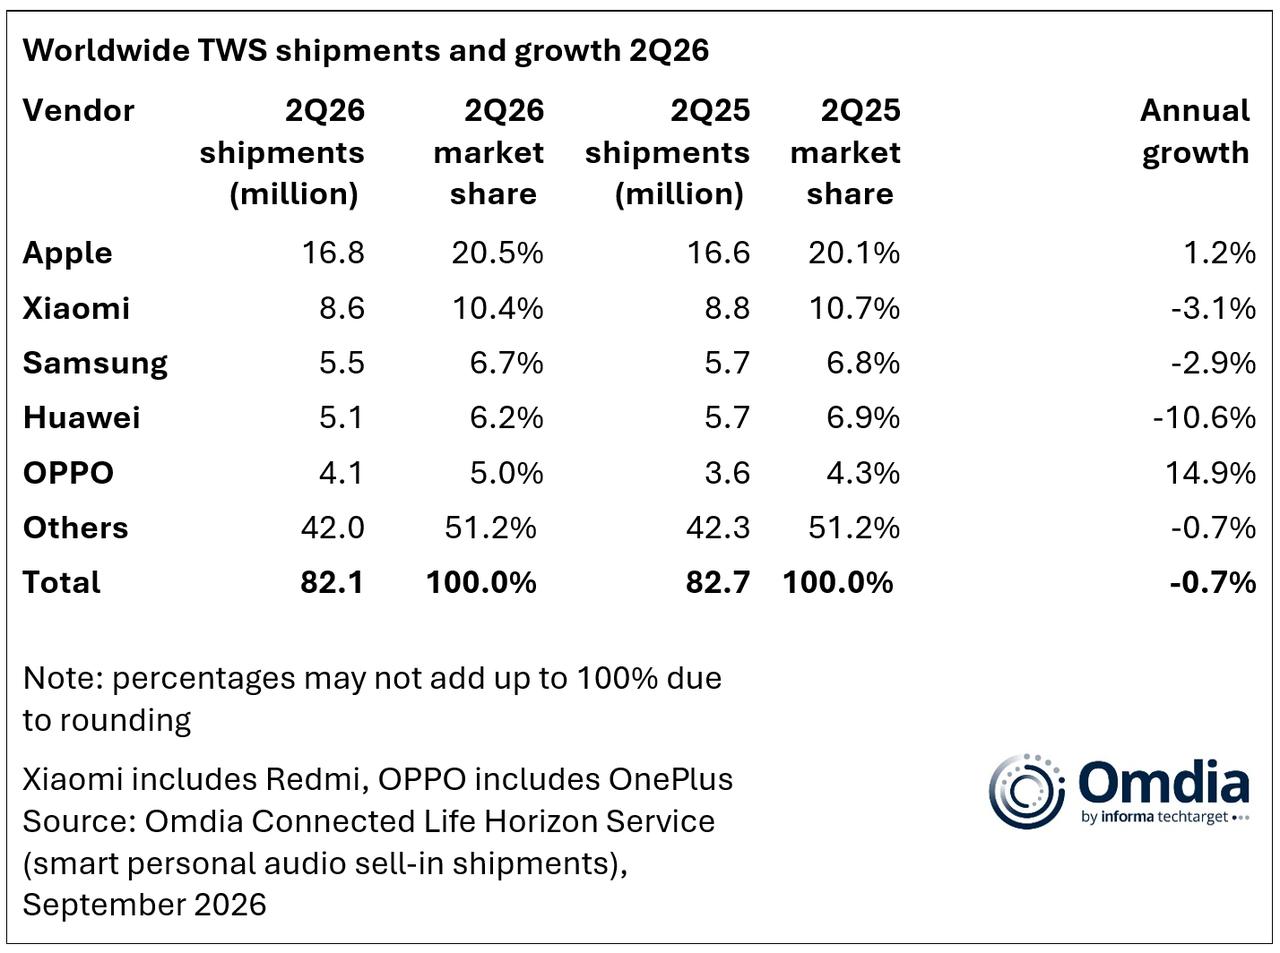
厂商格局方面,头部阵营座次稳定但走势分化:
· 苹果以1680万台、20.5%的市场份额继续居首,同比增长1.2%;
· 小米(含 Redmi)以860万台、10.4%的份额位列第二,同比下降3.1%;
· 三星、华为分别出货550万台和510万台,份额为6.7%和6.2%,同比分别下降2.9%和10.6%,其中华为是同比出货降幅最大的厂商;
· OPPO(含一加)成功挤掉漫步者,进入全球前五,而且还是前五名中除苹果外唯一实现同比增长的厂商,出货量增长14.9%至410万台,份额升至5.0%。
前五名之外的厂商合计份额达51.2%,TWS 市场仍呈现高度分散的长尾格局。
而在开放式耳机的部分,已形成两类主流形态。其一为耳夹式(clip-on):产品如耳饰般夹持于耳廓,重量轻、外观辨识度高,2026年二季度占 OWS 出货量的61%,消费者将其同时作为"音频设备"与"时尚配饰"使用的意愿,是其增长的重要支撑。其二为耳挂式(ear-hook):以挂耳结构提供更牢固的佩戴稳定性,占出货量的39%,在运动等高活动量场景中尤其受到青睐。
耳夹式已成为开放式耳机的主流形态。
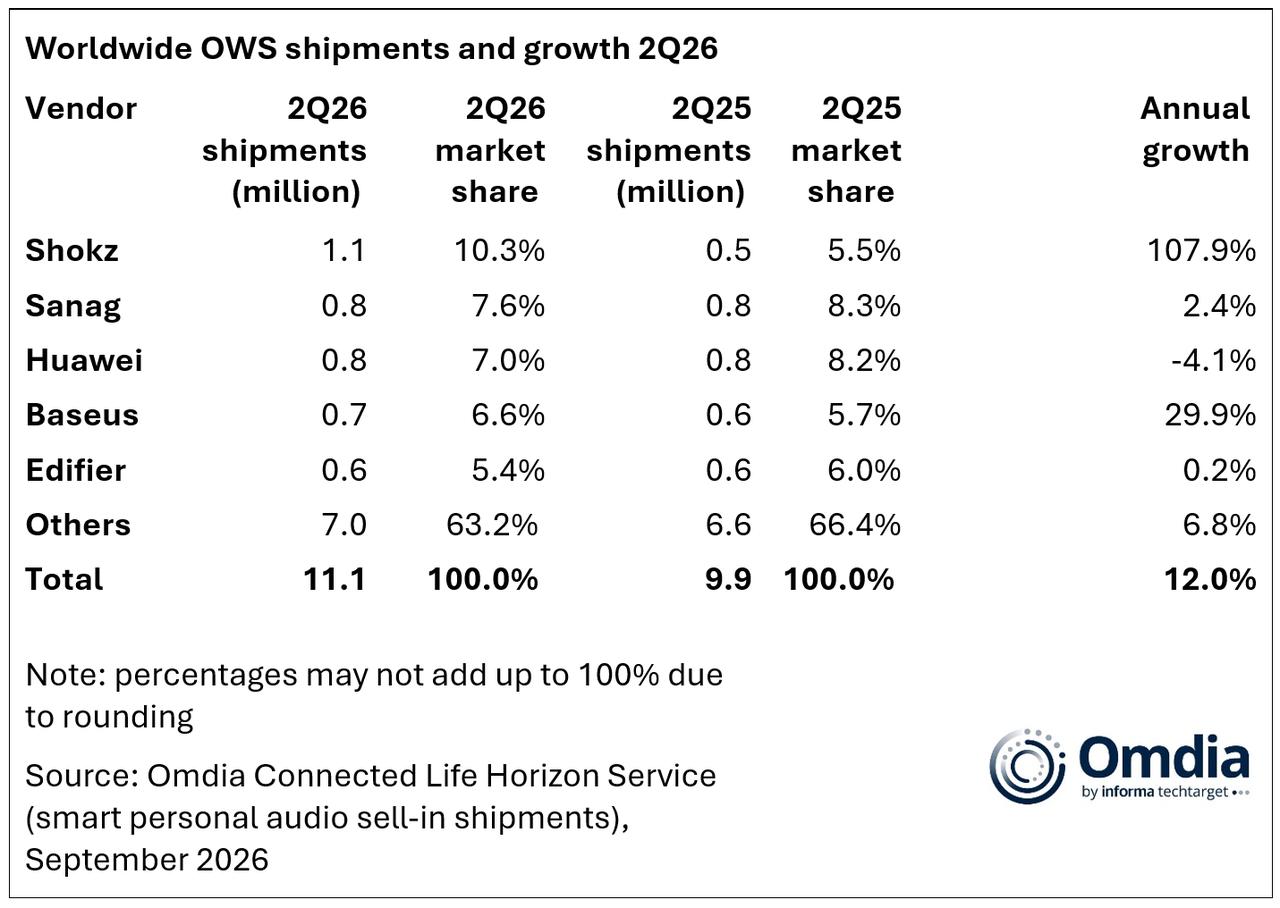
TOP5 厂商的部分,2026年二季度,韶音以110万台、10.3%的份额居首,同比增速高达107.9%,是头部厂商中扩张最快的一家,也进一步巩固的韶音在开放式耳机领域的领先者地位;赛那与华为各出货80万台,份额分别为7.6%和7.0%,但华为出现了同比下滑,也是 TOP5 开放式耳机品牌里唯一一家出现下滑的品牌;倍思和漫步者分别出货70万台和60万台,份额为6.6%和5.4%。前五名之外的厂商合计份额高达63.2%。
Omdia 的报告也指出开放式耳机产品有“两极分化”的趋势:50 美元以下的入门价位段同比增长 323%,塞纳、倍思和之前闯进过 TWS 全球前五但现在已经落榜的 QCY 等厂商是主要推动者;100—199美元价位段同比增长 253%,主要由华为、韶音、OPPO 等成熟品牌带动。