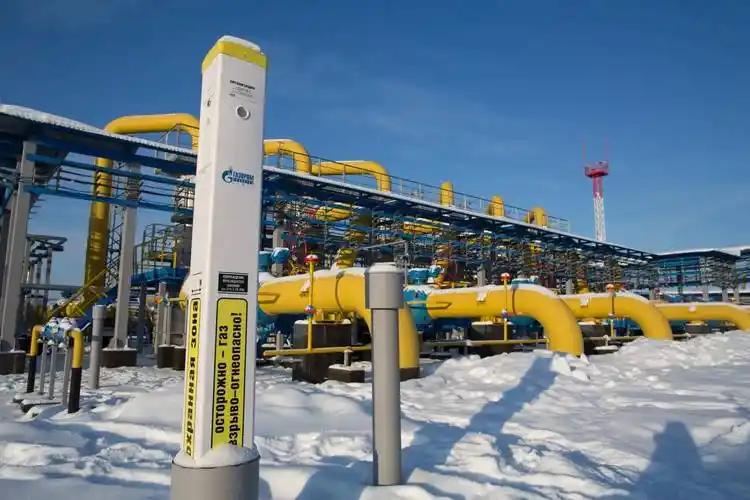
普京咬死250美元就是不松口,不想中国直接换了卖家,跟美国签20年气约。
2026年9月14日,中国燃气旗下中燃宏大能源贸易,与美国维吉公司CP2子公司签下了长达20年期LNG购销协议,每年50万吨,离岸交付,价格挂钩亨利港基准价再加一笔固定液化费,最早2030年首船交付。
中俄西伯利亚力量2号管道项目,双方拉扯多年,最大的矛盾就卡在定价。俄方坚持每千立方米250美元的报价,不肯让步。
站在俄罗斯的角度,这个报价有自己的道理。在欧洲市场丢失大量份额之后,远东这条管道,是俄罗斯向东输送天然气的核心抓手。俄方希望依靠这条管线,稳住能源出口收入,同时把远东的油气资源盘活。
但这套报价逻辑,放到中国这边就行不通。管道天然气有个很现实的特点,一旦管线建成,买卖双方都会被这条基础设施牢牢绑定。
俄罗斯觉得远东管线建设成本高,要把成本算进气价里;我们这边参考全球天然气市场行情,认为这个价格缺乏竞争力。
谈判来回拉锯,价格始终谈不拢,项目推进节奏也就慢了下来。做生意讲究你情我愿,价格谈不拢,买家自然会去看看别的货源。
于是就有了这次和美国维吉公司签约的消息。很多人不熟悉维吉这家企业,它是美国墨西哥湾沿岸很重要的LNG出口商,旗下好几个大型液化天然气项目,CP2就是其中之一。
这份合同不是临时拍板的一次性买卖,中燃和维吉早在2023年就已经签过两份20年长协,每年合计采购200万吨LNG。这次新增每年50万吨,相当于加深双方的长期合作,中燃从维吉锁定的长协总量来到每年250万吨。
合同里的定价模式,才是这单生意最值得琢磨的地方。采用亨利港基准价加上固定液化费用的模式。亨利港是美国本土天然气的定价标杆,价格跟着美国本土气市波动,公式透明,成本一目了然。
而且采用离岸交付,货物在美国港口交付之后,运输船只、目的地都由采购方自行安排。简单来讲,货拿到手之后,我们既可以运回国内供应城市燃气,市场行情合适的时候,也可以转手卖到其他国家,灵活性很高。
对比管道气,LNG长协最大的优势就是选择权。管道气一旦管线落地,运输路径固定,买方很难随意转卖。而离岸交付的LNG,本质上是可以全球调配的商品。这也是全球大型能源买家,都在多区域布局气源的核心原因,鸡蛋不能放在同一个篮子里。
当然,美国这边的供应商也不是完美无缺。维吉这家公司在行业里争议不小,此前壳牌、BP还有中石化,都和它产生过合同纠纷,甚至走上仲裁。这家企业的商业模式就是依靠长协订单拿到银行融资,再去扩建液化工厂。
所以这份20年的合同,对维吉而言同样重要,有了长期稳定的采购承诺,它才有资金把CP2项目落地,在2030年顺利交付。买卖双方各取所需,是一场双向的交易,不是单方面谁给谁送好处。
很多人会疑惑,一边和俄罗斯谈管道气僵持不下,一边签下美国LNG,这是不是能源站队?能源贸易从来不是非黑即白的选择题。
咱们每年进口天然气,来源包含俄罗斯、中亚、卡塔尔、马来西亚、美国等多个国家。不同气源,作用不一样。
俄罗斯管道气适合稳定的基础供气,卡塔尔LNG是传统稳定货源,美国LNG优势在于定价透明、全球可调。多找几个卖家,本质就是保障能源安全,防止单一气源出现供应中断或者漫天抬价。
国际能源市场,从来都是买方和卖方互相博弈。卖方希望锁定高价,保障自身收益;买方追求稳定、实惠,同时保留调整空间。俄罗斯手握天然气资源,有底气守住报价;中国作为全球最大天然气进口国之一,手里也有足够多的备选货源,不必被迫接受不满意的价格。
这份长协落地,本质就是中国能源采购思路的体现:不把全部需求押在单一渠道,持续丰富气源组合。西伯利亚力量2号谈判遇阻,不代表中俄能源合作终止。
俄罗斯依旧是我国重要的天然气供应国,现有西伯利亚力量1号管道,每年稳定输送天然气,双方能源合作的大盘还在。只是新项目的商业条款,必须符合我们的利益,不能单纯为了项目落地,接受不合理的价格。
市场的天平正在慢慢向大型买方倾斜。放在十几年前,气源稀缺,卖家话语权极强,买家基本只能被动接受对方开出的条件。现在全球LNG产能持续释放,买家可以在中东、北美、远东多个货源之间挑选。谁的价格合适、合同条款灵活,订单就流向谁。
能源博弈,拼的从来不是一时意气,而是长期的供应链布局。这份20年美国LNG合同,短期看体量不大,但拉长时间线,它是我国气源多元化布局里一块小小的拼图。手里备选货源越多,在和任何一个供应商谈判的时候,我们就越从容。
不必因为某一笔订单就过度解读大国关系,能源交易,终究还是商业逻辑优先。大国的底气,就体现在这种从容的选择当中,谈得拢就合作,谈不拢,还有别的选项。