雅万高铁欠中国的几百亿,印尼准备拖到80年后再还完。
印尼财长萨德瓦直接官宣,雅万高铁欠中方的贷款,还款期限直接拉长到80年,每年只需要偿还大约3.8亿人民币。80年是什么概念,这笔债要一路还到2100年。
现在30岁的普通人,这辈子大概率都看不到这笔债务结清;刚出生的小宝宝,等到他的孙子快要退休的时候,这笔账说不定还没了结。
这是不是变相赖账?其实这件事远没有表面看着那么简单,这一套操作就是拿时间换空间,把压不住的债务压力慢慢摊薄。
这次的变动是股权的划转。原本印尼这边KCIC公司六成股权,是PSBI这个印尼国企联合体拿着。
现在财政部下属的SMV机构,零对价把这部分股权接过来,没有掏一分钱收购款,对应的代价就是把高铁项目剩下的债务一并收进财政部体系里。中方手里40%的股权没有变动,项目本身的合作基础还在。
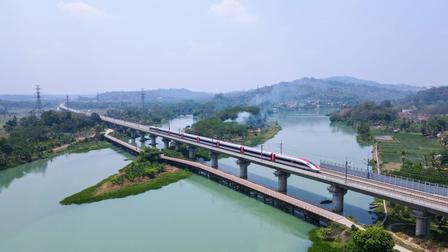
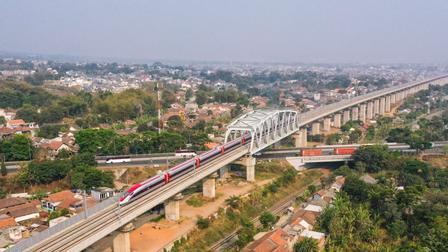
这条东南亚第一条高铁,全长142.3公里,2023年10月正式通车,原本雅加达到万隆坐普通车要三个多小时,高铁跑起来只需要46分钟。
通车之后客流其实很不错,到2026年7月累计运送旅客已经接近1690万人次,单日最高客流两万六千多人,准点率也很高,当地老百姓确实爱坐。可客流好看归好看,账面上却持续亏钱。
项目一开始预估的投资金额,后来一路往上跳,征地扯皮、疫情冲击、原材料涨价,总投资涨到大约73亿美元,差不多七成半资金都来自咱们国家开发银行的贷款。
最早签的合同,贷款期限是40年,还有10年宽限期,宽限期只付利息不用还本金。本来这个方案放在当年是可行的,可后面麻烦事一件接一件冒出来。
最大的坎儿就是货币不匹配。高铁卖票收的全是印尼盾,但是还给中方银行的本息,必须用外币结算。
这些年印尼盾持续贬值,同样一笔美元债务,需要拿出更多本地货币去兑换,每年的实际偿债成本跟着水涨船高。
单靠车票收入,扣掉维护、人工、折旧之后,连原先每年的利息都很难稳稳覆盖。之前持有股权的PSBI财团,2026上半年亏损规模还在扩大,企业层面已经扛不住这么重的债务负担。
如果维持原来40年的还款计划,这家国企联合体一旦扛不住,就会出现商业主体破产、债务坏账的风险。
一旦走到那一步,项目资产麻烦,中方的贷款回款更没有保障。印尼这边想出来的办法,就是把债务从普通国企手里挪到财政部下属机构,等于把商业债务上升到国家层面来兜底,债务违约的风险一下子就降下来了。
每年还款额压到3.8亿人民币,压力瞬间小很多,印尼官方也说了,这笔钱会用SMV下属资产收益加上高铁运营收入去偿还,不会直接挤占国家常规预算。
财长在发布会甚至半开玩笑说,80年后咱们这批人早就不在了,不用紧张。这话听着有点离谱,但背后是实打实的债务重组思路。
咱们这边同意把期限拉长,也不是白白让利。这笔贷款的利率本身不算高,拉长周期,每年回款变少,但至少能保证这笔钱能持续收回来,不至于直接变成坏账。
这条雅万高铁本身也是中国高铁整套技术出海的标杆项目,稳住这个项目,对后续东南亚基建合作的价值,不能单单只用每年回款的数字衡量。
当然拉长到80年,风险也客观存在。时间跨度太长,未来几十年汇率波动、经济起落、政策变动,任何一个变量,都可能影响后续几十年的还款节奏。几十年后的运营收入能不能持续稳定,谁也没法打包票。
很多人纠结这件事的好坏,其实不能简单用赚或者亏一句话下定论。跨境大型基建从来都不是一锤子买卖,项目落地,技术落地,打通区域交通,带动沿线发展,这些价值是长期慢慢释放出来的。
只是80年的还款周期,放在全球基建贷款里面都算是极其罕见,这也提醒咱们,海外基建项目,财政、汇率风险永远不能小看。
这条高铁实实在在改变了印尼当地人的出行,但是庞大的基建债务,注定要跨越好几代人慢慢消化。