别被 62 亿骗了!许家印上海烂尾楼接盘成本超 80 亿,好地段无人敢碰
九月中旬的阿里资产平台并不缺围观客,两万多双眼睛盯着屏幕上的倒计时,看着一个曾经被捧上天的超级地块,二拍依旧处于无人报名的状态。
起拍价从将近七十八亿直降到六十二亿多,相当于打了八折。外行看热闹觉得大甩卖,内行看门道却直摇头。
在当下的大宗交易圈子里,评估价这个东西早就被重新定义了。大家兜里都有算盘,账面上的六十二亿仅仅是竞拍标的价款,后面跟着的一长串开销才是真正的无底洞。
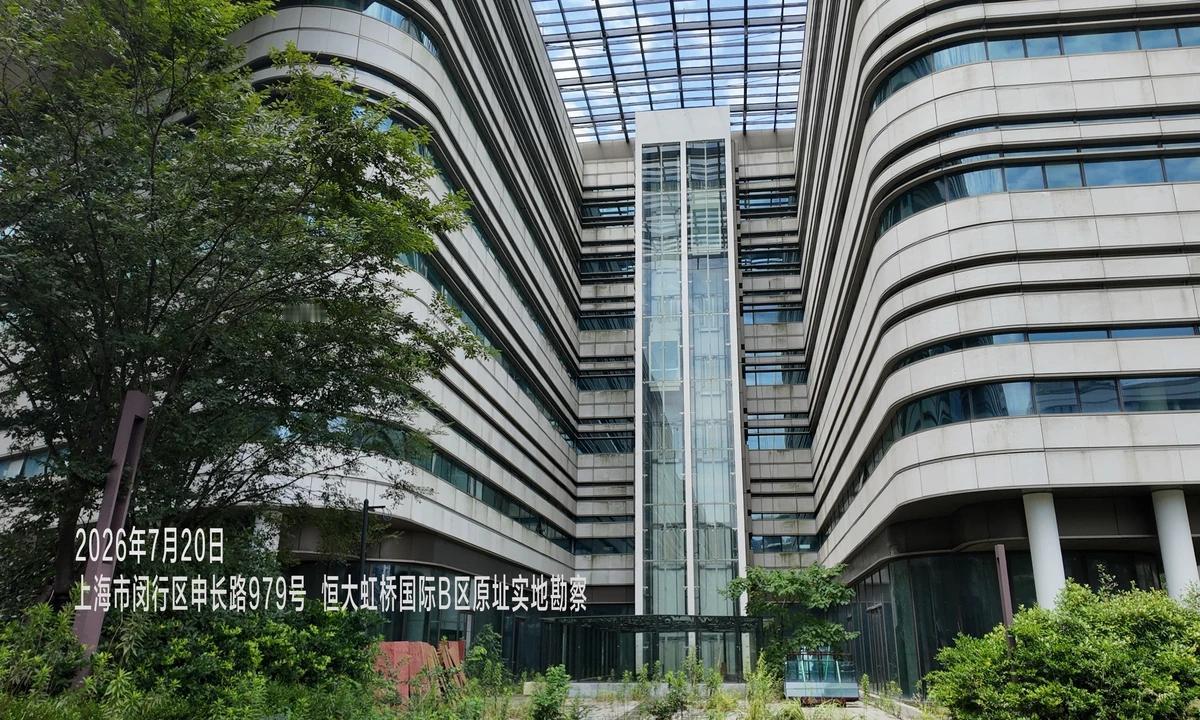
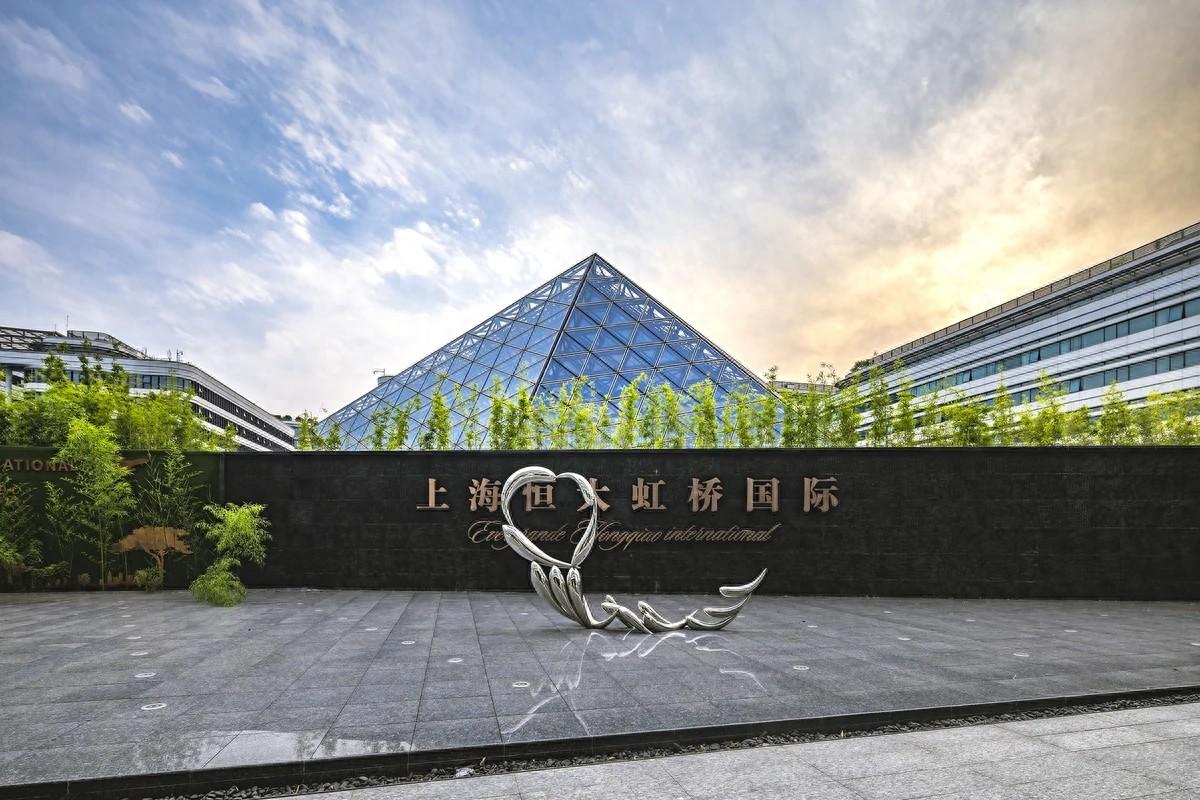
恒大虹桥国际这个盘子,体量超过五十万平方米。光看外壳,大楼早就封顶,玻璃幕墙也挂好了,看着光鲜亮丽。但从 2020 年 3 月停工算起,风吹日晒熬过了六年。
工程圈的人都清楚,这种半成品最烫手。买家接过去,先得掏钱做全面检测。消防管道有没有锈死,地下隐蔽工程渗水程度如何,原来办的各种施工报建手续全得重新跑一趟。
拍卖公告写得很直白,大概三个亿的土地出让金差额要买家补齐,再加上一堆未知的拆改加固费用,粗略一算,入场门槛直接被拉高到了八十亿以上。
这还没完。项目公司虹源盛世已经进入破产程序,盛京银行等机构申报了百亿规模债权,债权将在破产程序内统一处置。
买受人拍下资产,不需要直接承接这笔历史债务,但需要面对复杂的债权协调、网签房源处置、工程资料缺失等一系列遗留问题。
即便顺利交齐拍卖款,产权过户、历史遗留问题处理周期漫长,对大额资金而言,漫长等待带来的财务成本持续消耗。
更要命的是时间这把杀猪刀。这块地的年限从 2012 年初就开始消耗了,商业办公性质的土地本来就只有四五十年。
到了 2026 年,满打满算剩下的经营窗口期约 26 年。做商业地产投资的人门儿清,一个这种体量的综合体,正常环境下的回本周期少说得十来年。
现在剩下二十多年的残值,等于是把利润空间压缩到了极限。一件剩余价值窗口正在急速关闭的资产,面对的却是极其挑剔的买方市场。
回顾这块地的前世今生,其实本身就是一段中国房地产高杠杆狂飙时代的缩影。从 2011 年红星美凯龙联合拿地,到 2018 年恒大接手,十五年间换了两波主人,经历了两次长时间停工。
五十多万平方米的巨无霸,原本规划的总投资是七十亿,放到现在如果加上八十亿的接盘门槛和后续续建开销,市场估算总资金消耗大概率要突破百亿大关。
这就引发了一个非常现实的拷问:花一百多亿打造的商办综合体,到底靠什么去回本?
大环境早就变天了。翻看高力国际的报告就能发现,2026 年二季度上海甲级写字楼的存量达到 1817 万平方米,整体空置率逼近百分之二十二。
单单虹桥商务区那一带,办公楼存量就突破了三百万平方米,板块空置压力肉眼可见。
平均租金跟着往下掉,一天一平米连六块钱都站不稳,行业预测今年全年还有九十多万平方米的新增供应持续入市。
在这样的大盘口下,谁敢砸进去八十多亿买个半成品,再掏几十亿续建,最后推向一个租客挑挑拣拣的红海市场?
市场不是没钱,而是资金变聪明了。今年上半年上海的大宗物业交易其实有所增长,但资金主要盯的都是五亿以下、产权一清二白、买入就能直接收租的成熟小体量项目。
央企和手握重金的保险资金在当前的经济周期里,首要任务是规避风险、追求确定性收益,根本不会去碰这种风险复杂的不良资产。
许家印被依法采取强制措施之后,恒大系的资产处置一直在往前推,但虹桥这个核心资产的流拍,实际上给整个商办市场敲了一记警钟。
上海易居研究院的专家之前就把首拍起拍价定性为劝退价,这种判断放在二拍降价的局面下依然适用。
你以为门槛降了十五个亿,其实买方要背负的土地差额没少、工程隐患风险没少、历史遗留问题更没少。
对于险资和头部民企来说,风控部门的尽职调查报告一旦把时间成本和法务风险量化,这就直接成了一票否决的死局。
过去那种只要地段好、靠着地价上涨就能掩盖一切成本劣势的盲目估值时代彻底结束了。现在的定价权早就交给了现金流。
一套资产能卖多少钱,不是按当初花了多少钢筋水泥钱来算,而是看它未来究竟能租出什么价。没有实打实的租金收益兜底,再便宜的标价也只是个数字。
当所有人都捂紧钱袋子在岸上观望,这块地最终会以什么样的代价迎来新生,或许只能交给下一次更加惨烈的挤水分去验证了。
这究竟是恒大一家企业的资产处置悲歌,还是整个大宗交易市场必须跨过的一道坎?
参考来源:每日经济新闻,2026-09-12,上海恒大虹桥国际二次拍卖起拍价 62.74 亿元,八折上架仍无人报名