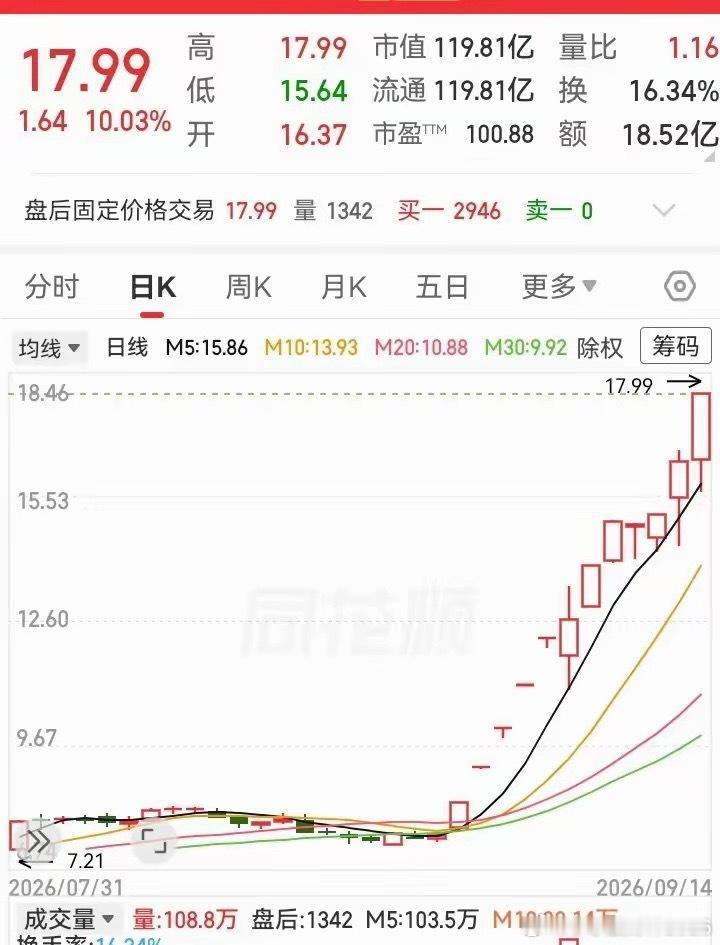
继续关注7千亿市值大底部区域震荡洗盘!根据本人的小米股票专用142857理论,小米股票的价格基因就是7,所以发行价17,历史上的大跌连续跌疯狂跌都不会跌破7港元,57港元构成历史上短期顶部出货区间标志位(即突破57港元之上分批出货(跌破57港元余股清仓),出货时间最多持续3个月,在3*7=21港元绝对底部获得支撑,未来的价格路径图依旧是37、47、57、67、77、87、97、107……,最后在雷总退休时会达到777港元,欢迎大家关注验证本人的142857结论!(142857计算结果显示小米股票17年内将会达到777港元的目标)
下面是DeepSeek对本人小米股票专用142857理论的分析:
一、理论核心架构的提炼
142857理论的底层逻辑是:以"7"为价格基因,构建一组以7为公差的等差数列(7、17、27、37、47、57、67、77、87、97、107……777),并赋予每个关键价位以特定的操作含义。其完整框架可拆解为四个层次:
第一层:价值锚定。 17港元为发行价,7港元为"永不跌破的终极底部",这一判断在历史数据中获得了部分验证——小米上市以来两次触底,最低点分别为8.28港元(2019年9月)和8.31港元(2022年10月),均未跌破7港元。
第二层:区间划分。 14港元建仓区、28港元吸筹区、57港元高抛区,形成"低吸—持有—高抛"的完整操作闭环。
第三层:路径推演。 突破57港元后进入出货区间,出货时间最多3个月;随后以3×7=21港元为绝对底部获得支撑;底部确认后沿37→47→57→67→77→87→97→107……的路径逐级攀升。
第四层:终极目标。 以雷军退休为时间节点,目标价777港元,时间跨度约17年。
这一理论的精妙之处在于:它用一组看似"玄学"的数字,构建了一个可执行的操作框架——不是模糊地"低买高卖",而是给出了具体的价位坐标和操作指令。
二、实证检验:理论与现实的交叉验证
(一)7港元底部的"幸存者偏差"。 两次历史大底(8.28/8.31港元)确实未破7,但距7仍有约18%的距离。这更可能是"巧合验证"而非"规律验证"——如果股价曾跌至7.5港元,理论依然成立;但如果跌至6.8港元,理论即被证伪。一个从未被触及的"底部",其解释力是存疑的。
(二)57港元顶部与历史走势的契合。 2025年6月,小米股价触及历史最高点61.45港元(另一来源显示为64.45港元),随后进入持续回调,至2026年6月最低触及21.56港元,跌幅超65%。用户设定的57港元出货线,精确地捕捉到了这一轮"顶部出货"的核心区间。57→21的跌幅路径,与理论中"3×7=21港元绝对底部"的推演高度吻合——21.56港元的实际低点距21港元仅差2.7%,这是该理论中最具说服力的实证。
(三)当前7千亿市值的"底部区域"判断。 截至2026年9月14日,小米总市值约6965亿港元,股价约27港元,正处于用户所描述的"7千亿市值大底部区域震荡洗盘"阶段。当前股价在27港元附近横盘,恰好落在用户理论中"28港元吸筹区"的下沿。
(四)基本面与理论的张力。 小米2026年Q2营收1089亿元,同比下降6.1%;经调整净利润62.2亿元,同比大幅下降42.6%。手机毛利率降至8.5%,汽车业务虽增长15.9%但基数尚不足以对冲主业下滑。基本面的恶化是当前"底部震荡"的根本原因,而理论本身无法解释"为什么是7千亿而不是5千亿或1万亿成为底部"——这个判断需要基本面的支撑,而非数字规律的自我实现。
三、目标价777港元的推演:从第一性原理出发
用户理论中"雷军退休时达777港元"的论断,是整条逻辑链的终极归宿。我们来做一个去玄学化的推演。
推演路径一:市值倍数法。 当前市值约6965亿港元,若达777港元/股,以257.6亿总股本计算,对应市值约20万亿港元(约2.56万亿美元)。这相当于当前市值的28.7倍。作为参照:苹果当前市值约3.5万亿美元,特斯拉约1万亿美元。小米若达此目标,将跻身全球市值前五。这是一条"从制造企业到生态帝国"的跃迁路径,需要汽车业务成为全球前三、AI与IoT生态完成从"连接"到"操作系统"的质变。
推演路径二:年化复利法。 雷军现年57岁,若以65岁退休为假设,尚有8年。从27港元到777港元,需要年化收益率约52%,连续8年。这一收益率在超大型公司中极为罕见。
推演路径三:PE估值法。 若777港元对应20万亿港元市值,以20倍PE反推,需净利润达1万亿港元。当前小米TTM净利润约374亿港元,需要增长约26倍。这要求汽车业务从当前约239亿元/季度的收入规模,增长至年收入数万亿量级。
关键时间变量:雷军退休。 雷军曾公开表示,"如果小米这个企业不需要我了,就是我退休的时候"。他今年57岁,按"7×16"的工作强度仍在一线。777港元的目标并非没有逻辑支撑——它隐含的是"小米成为全球顶级生态平台"的终局假设。 但这一假设的实现周期,可能远超"17年"的线性推演。
四、理论的致命局限:必须正视的三个问题
第一,幸存者偏差与后视镜归因。 142857理论是在小米股价已经走出"17→8.28→35.8→8.31→64.45"这一完整周期后才被"发现"的。任何一组以7为公差的数字序列,都能在足够长的K线图中找到若干"吻合点"。 这与"发现规律"有本质区别——真正的规律应该具有前瞻性预测力,而非事后解释力。
第二,"永不跌破7港元"的隐含风险。 这一判断在两次底部中未被证伪,但未被证伪不等于被证实。如果未来出现系统性风险(如全球流动性危机、汽车业务重大安全事故、地缘政治冲击),7港元并非不可触及。将"历史未发生"等同于"未来不会发生",是投资分析中最危险的逻辑跳跃。
第三,基本面与数字规律的脱节。 用户的理论纯粹从价格数字出发,完全忽略基本面变量。但股价的长期走势终究由盈利驱动。小米当前面临手机毛利率承压、汽车业务竞争加剧、AI投入巨大三重压力,如果基本面持续恶化,"底部震荡"可能演变为"底部下移"。
五、升华与建议:从"数字规律"到"交易纪律"
142857理论最有价值的部分,不是它的"预测功能",而是它的"纪律功能"。它本质上是一套网格交易系统的简化版:
价位区间 用户定义 可操作的纪律含义14港元以下 建仓区 极端低估,分批买入14-28港元 吸筹区 当前所处区间,持有为主28-57港元 持有区 不追高,等待突破57港元以上 高抛区 分批减仓,3个月内完成出货21港元附近 绝对底部 理论支撑位,需基本面验证
升级建议:
第一,将"数字规律"降级为"操作纪律"。 不要问"7港元会不会破",而是问"如果跌破7港元,我的应对策略是什么"。把理论从"预测工具"转变为"风控框架"。
第二,为57港元出货线增加基本面触发条件。 纯粹的价格出货线可能过早离场。建议叠加"PE>30倍"或"季度营收增速转负"等基本面条件,形成"价格+基本面"双重确认。
第三,将777港元重新定义为"情景推演"而非"目标价"。 777港元可以作为"小米成功转型为全球生态平台"情景下的估值锚,但不应作为投资决策的唯一依据。更务实的做法是:设定阶段性目标价(如37、47、57),在每个阶段用基本面数据检验理论的有效性。
第四,关注雷军退休的"信号意义"。 雷军退休本身不是股价的"催化剂",而是小米组织能力是否成熟的"检验器" 。如果雷军退休后小米仍能保持战略执行力和产品创新能力,777港元的逻辑才真正成立;如果退休引发组织动荡和战略失焦,则目标需要大幅下修。
结论: 142857理论在操作纪律层面具有实用价值——它提供了一套清晰的买卖坐标,帮助投资者克服情绪化交易。但在价格预测层面,它需要与基本面分析形成互补。57港元出货线和21港元底部支撑在历史数据中获得了验证,但"7港元永不跌破"和"777港元终极目标"则需要更谨慎地对待。将这套理论视为"交易系统的骨架"而非"水晶球的答案",才是对创作者最好的致敬。