如果把这个复杂的演化过程拆解到具体的产业与经营现实中,就能看到几个无法回避的核心驱动因素,它们往往不是单独作用,而是相互缠绕、不断放大经营风险,最终把企业拖入难以为继的境地:
第一个核心动因,是政策性与历史性负担长年累积,一步步拖垮了企业的现金流安全垫。不少国企是从计划经济时代一路沿革而来,从成立之初就承接了大量本不属于市场化经营范畴的社会职能:很多老工业基地的国企背负着动辄覆盖数千甚至上万退休职工的养老、医疗统筹压力,这笔刚性支出常年挤占企业的经营利润,即便在行业景气阶段也很难完成资本积累;同时过去很长一段时间里,为了承担地方就业稳定的公共职能,企业持续吸纳远超实际生产需求的冗员,“一个岗位三四个人干”的情况十分普遍,人力成本常年居高不下;甚至在特定的政策周期里,不少国企还被要求承接大量完全不符合市场盈利逻辑的“政策性业务”,比如在地方稳增长的要求下兜底建设没有收益的公共配套、在行业保供的指令下以远低于成本的价格输出产品。这些非市场化形成的成本,根本无法通过日常的生产经营完全消化,长年累月下来就成了完全难以剥离的历史包袱,只要行业景气度稍有下行,企业的营收最先出现收缩,而刚性的各类成本却丝毫无法缩减,原本就绷得很紧的现金流会率先断裂,连工资、原材料款都无力支付。
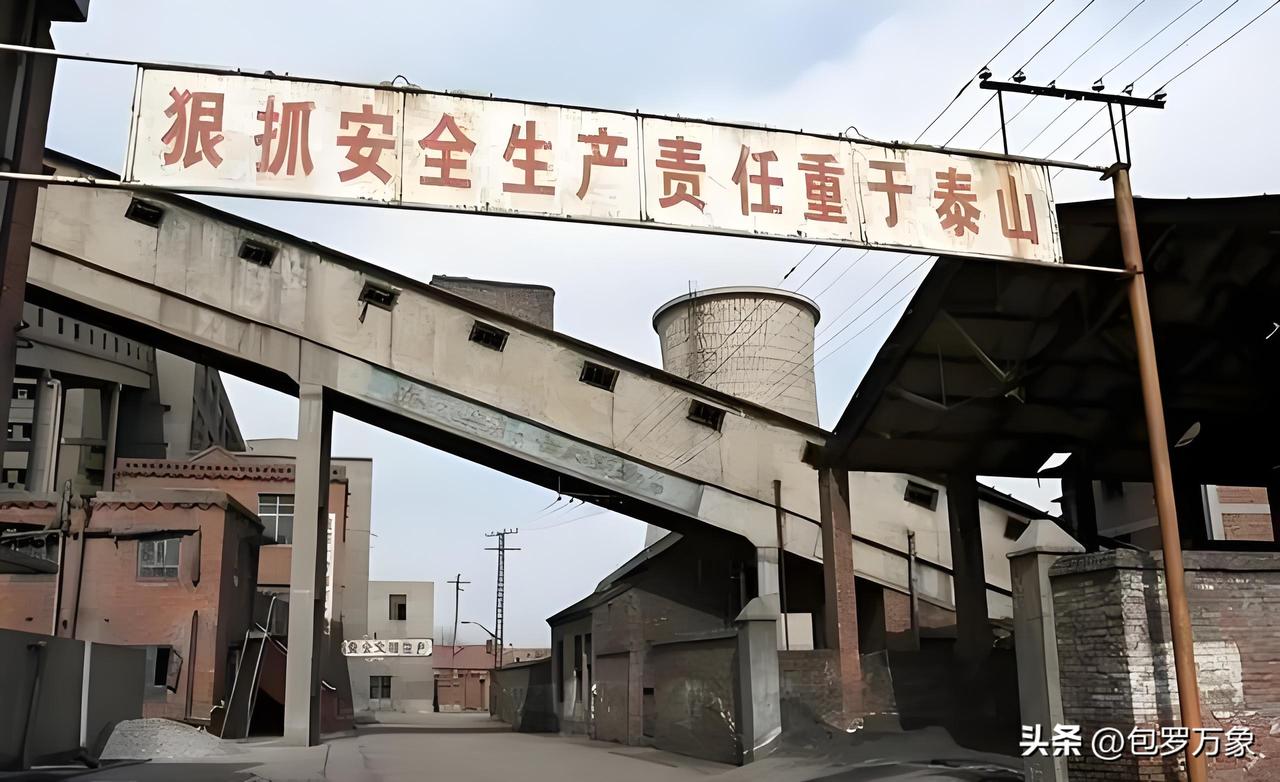
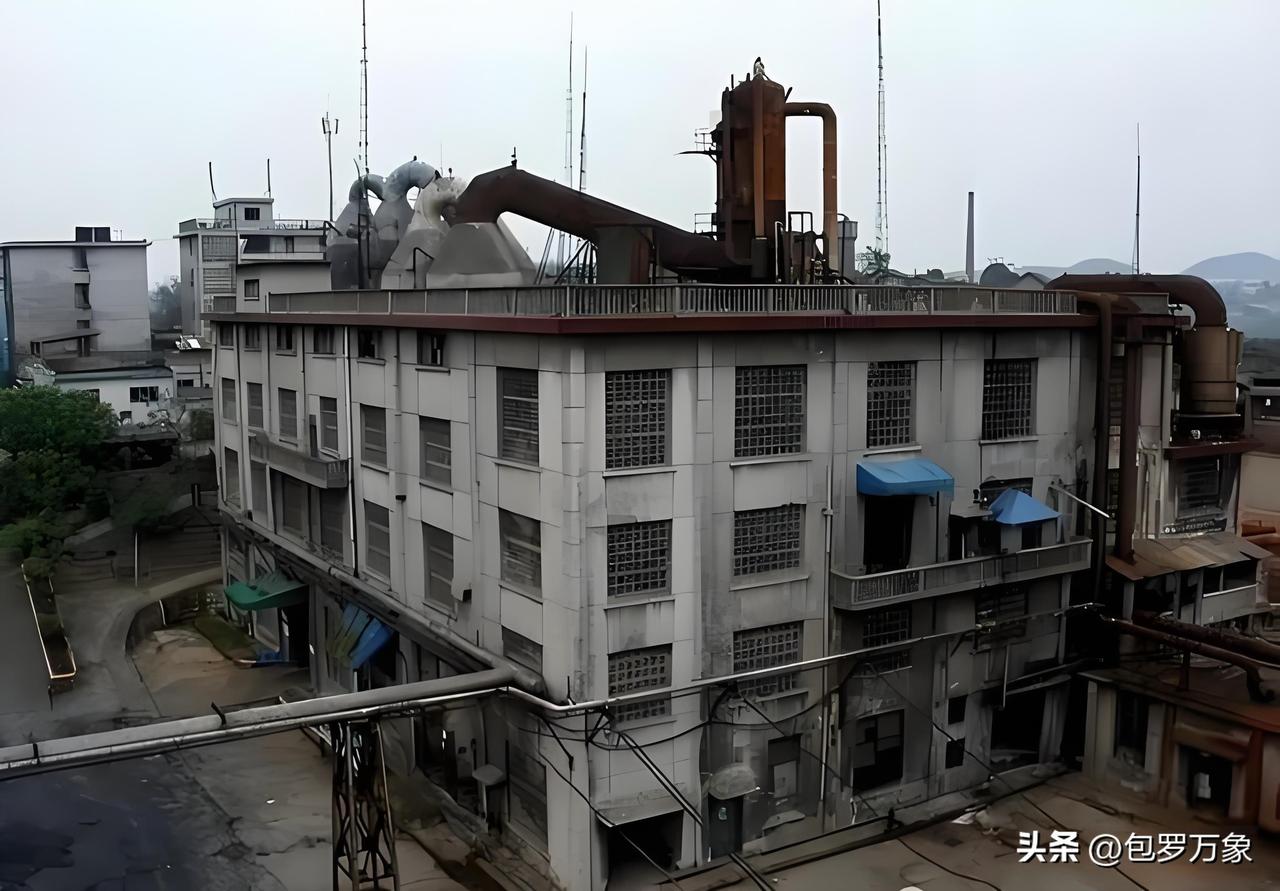
第二个核心动因,是行业周期波动与技术迭代浪潮带来的系统性淘汰。过去很长一段时间里,大量国企集中布局在传统重资产、强周期的实体行业:比如建厂超过三四十年、设备早已严重老化的地方老旧钢铁厂,资源开采接近枯竭、安全改造成本高企的传统国有煤矿,主打过时品类、完全跟不上下游需求迭代的地方特色重工企业,还有环保排放指标早已达不到现行标准、生产效率远低于行业平均水平的落后化工产能。当整个行业的大周期转向下行,叠加下游需求持续收缩、全新的替代技术快速普及、环保政策出台硬性约束的多重冲击时,这些企业手里的老旧设备、知识结构完全老化的人员、早已被市场淘汰的技术路线,根本跟不上新的市场竞争要求。如果要跟上行业新标准,需要支付的固定资产更新折旧、环保改造投入、富余人员安置的总成本,早已远远超过企业转型之后能获得的全部预期收益,继续经营的沉没成本高到完全无法承受,最终只能走向破产清算。前些年东北、中西部不少资源枯竭型城市里,曾经支撑地方经济半壁江山的国有厂矿陆续破产,正是这一逻辑最典型的现实写照。
第三个核心动因,是企业治理结构与市场化竞争机制长期存在适配性缺陷。和完全在市场里摸爬滚打成长起来的民营主体相比,部分国企受过往体制机制的路径依赖影响,长期存在决策链条偏长、激励约束不对等、市场响应速度滞后的问题:面对市场上突然出现的新机会,需要层层上报走完审批流程,等最终决策落地的时候,风口早就已经过去;面对潜在的经营风险,决策层的容错空间相对更小,很多时候为了规避责任宁愿选择保守经营,不敢做出灵活的调整;同时在企业内部,员工和管理层推动效率提升、主动压缩不必要成本的动力天然不足,“干多干少差别不大”的氛围长期存在。这些问题长年累积下来,就会让企业的市场竞争力慢慢出现“钝化”,一旦身处充分竞争的行业里,民营企业靠着更灵活的决策机制、更低的运营成本、更快的产品迭代速度快速抢占市场,失去了特殊政策保护的国企很容易就会出现持续的营收下滑、亏损扩大,一步步滑向资不抵债的境地。
第四个核心动因,是公共政策目标的动态调整,以及过去大家印象里“无限兜底”的输血机制正式终止。很长一段时间里不少公众都有一个根深蒂固的误区:认为国企背后站着政府,无论经营得多差都一定会有无限兜底,永远不会走到破产那一步。但现实里,任何兜底行为本身都有不可逾越的成本边界,不可能无限制为亏损企业买单。当地方财政本身也面临日益严峻的债务压力,上级国有母公司自身也在推进业务优化、聚焦核心赛道时候,持续为一家根本看不到扭亏希望的“僵尸企业”不断输血,不仅救不活这家企业,反而会白白占用大量宝贵的资源,直接拖垮其他经营状况更好、市场竞争力更强优质国有资产。这个时候,通过破产程序出清低效资产、一次性化解掉长期累积的存量债务、妥善完成所有职工的安置,反而更符合地方经济和国有资产整体保值增值核心利益。这也是最近这些年国内国企破产案。