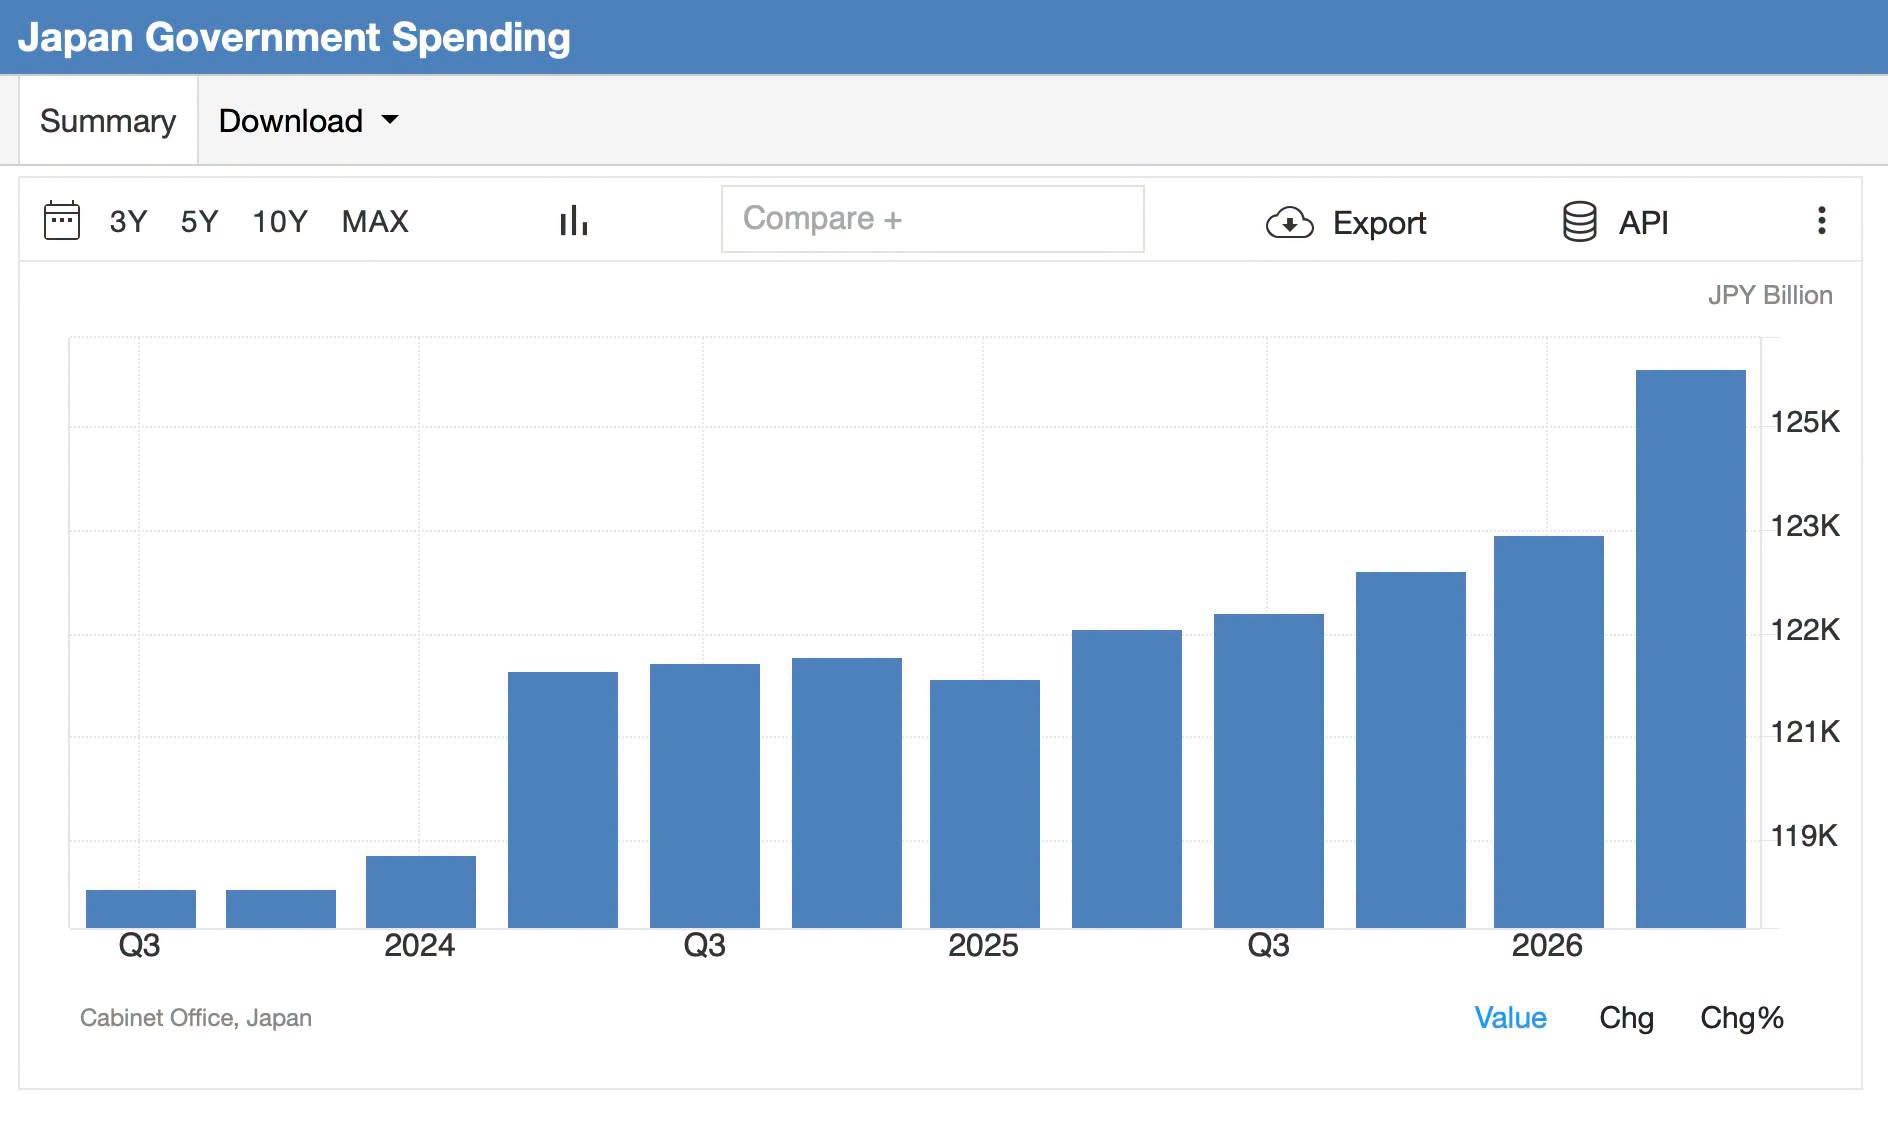
高市早苗政府抛出370兆日元的巨额方案推动产业升级,但日本市场已经率先担忧财政失控。日本政府规划从明年到2041年,针对17个战略产业推动总规模370兆日元(约2.3万亿美元)的公私联合投资,体量大约相当于日本GDP的55%。
当局同时放宽预算编制规则,允许各部门提交多年度支出计划,下一年度初步预算申请达到143兆日元,高于原先的122.5兆日元,创下历史新高。
这套国家主导的投资路径,和安倍经济学偏重货币宽松、市场改革的思路不一样。高市政府希望复制Rapidus半导体的发展模式:政府先投入种子资金,撬动民间资本进入AI、航天、半导体等赛道。
不过市场的不安已经显现,日本10年期国债收益率一度冲破3%,为三十年来首次,投资人害怕政府开支过度膨胀。
日方的观点是,随着通胀回暖、税收增加,日本总债务占GDP比重已经从峰值约230%回落至210%以内,净债务大约130%,短期不需要死守基础预算盈余。
经济学界并不认同。《经济学人》对48位日本主流经济学家的调查显示,35人并不看好这批投资可以带来足够经济增长,推动债务比率持续下行。
现实压力还在叠加,明年仅债务利息支出就会达到36.6兆日元,同比上升17%;目前各部会申报额外资金12兆日元,消费税减税政策明年4月又会落地。
另外日本央行6月已经把利率从0.75%上调至1%,市场预判9月存在再度加息的可能,依靠低利率缓冲财政压力的空间正在收窄。
高市早苗相当于押注定向产业政策,可以拉高整体生产力、带动经济提速。可一旦产业方向选错、资金使用效率偏低,日本很可能先迎来更高利率、更沉重的偿债压力,却得不到预想的经济回报。
日本财政产业政策