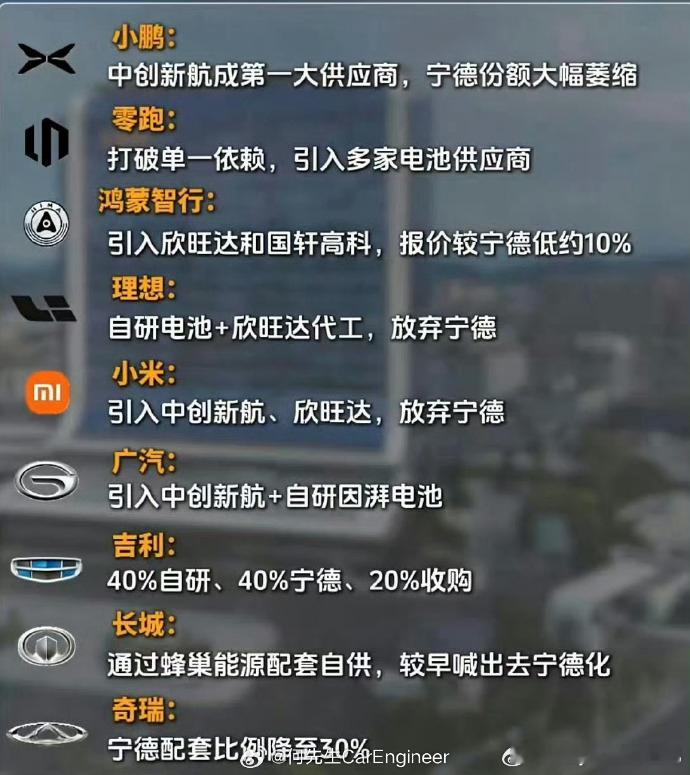
最近 “去宁德化” 的讨论热度很高,不少声音都在吐槽宁德时代,我说说我的观点。
很多人对宁德时代的争议,集中在两点:一是它赚得太多,瓜分了整车行业大量利润;二是市占率居高不下,面对车企话语权强,甚至有 “卡脖子” 的说法。但在我看来,宁德时代早早入局动力电池赛道,积累了深厚的技术壁垒,产品稳定性也经过市场验证,放眼全球能对标它的企业寥寥无几。一家掌握核心技术的企业能获得可观利润,其实是好事。如果手握硬核技术的企业都赚不到合理收益,那才是整个产业的隐患。
至于所谓电池供货卡脖子,大概率是不熟悉供应链逻辑才会这么认为。车企和电池厂的合作模式,是主机厂先下订单、提需求,宁德再按需排产,就像定制家具,先下单才会生产。很多时候车企缺电池,本质是车型卖爆,但前期电池订单预留不足,并非电池厂刻意限制供应。
再聊聊大家热议的 “去宁德化”。车企发展电池二供、三供,本就是汽车制造业的常规操作。整车所有零部件基本都会配置多家供应商,动力电池自然也不例外。有实力的车企选择自研电池,像吉利金砖电池、长城蜂巢能源;研发能力有限的车企,则引入欣旺达、中创新航这类外部供应商。
多供应商体系的好处很实在:一方面增加议价空间,另一方面规避单一厂商产能波动的风险。叠加当下行业承压、整车利润收缩,选择成本更低的电池供应商来控制成本,也是非常现实的商业考量。
那宁德时代的电池算不算贵?我认为这是市场和消费者共同投票出来的结果。逻辑很简单:产品品质、良品率突出→消费者认可搭载该电池的车型→车企优先采购→供需紧张带来价格上浮。高市占率是市场竞争的结果,不是宁德单方面强行促成。换个角度想,如果宁德的定价压得过低,二线电池厂商的生存空间反而会被挤压殆尽。