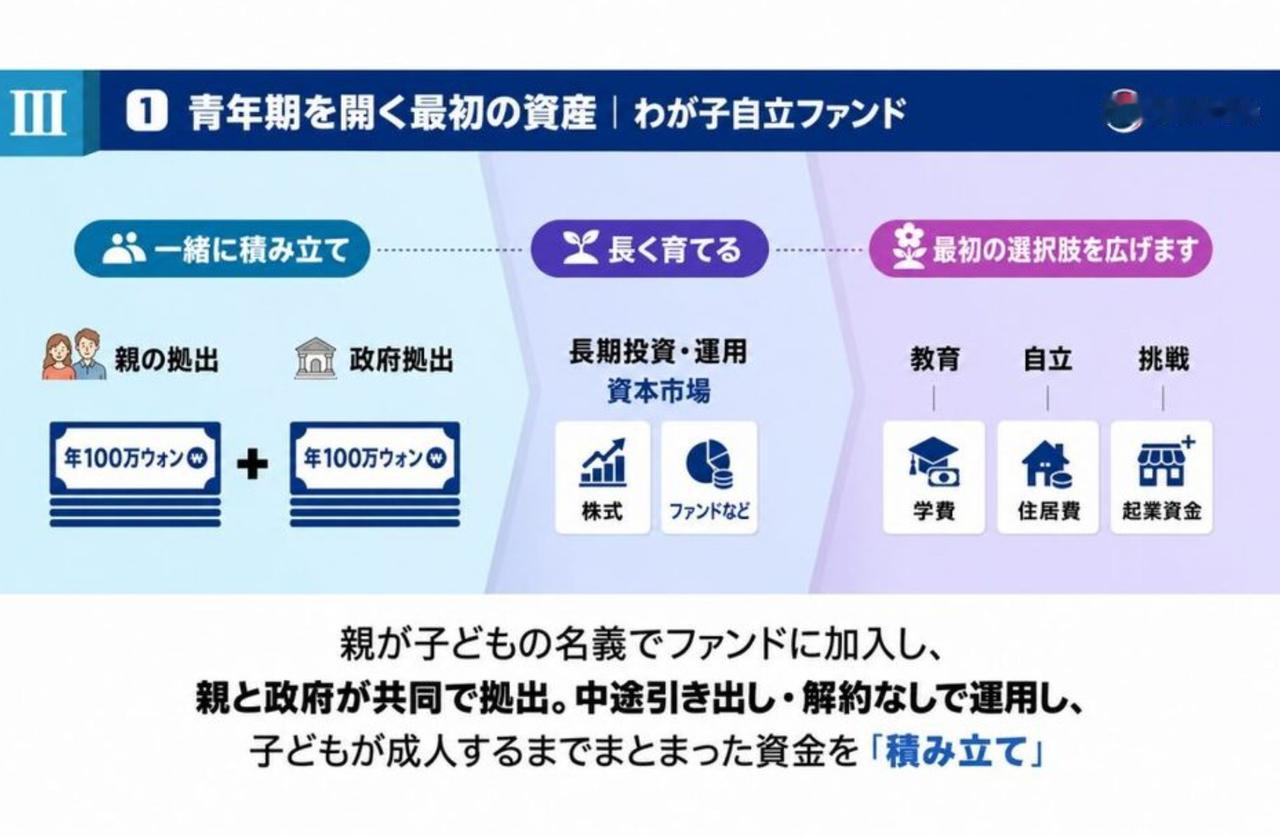
【为应对低生育率、缓解育儿负担,韩国政府启动话“儿童自立资金”,以每年投资200万韩元计算,19年后可支配7157万韩元。】9月6日,综合KOREA WAVE等多家韩媒报道——韩国政府计划自2027年起推出“儿童自立基金”,在孩子出生到成年这段时期,由政府协助家长一同投资为孩子进行资产积累。根据测算,假设年均投资收益率达6%,如果每年投入200万韩元,持续投资19年,届时罗克领取金额预计增至7157万韩元。所谓“儿童自立基金”为一款金融产品:家长以子女名义参保后,从孩子出生到满18周岁,由家长与政府共同缴款,资金做中长期投资运营。政府会依据家庭收入水平提供配套缴款补贴,孩子成年之后,这笔钱可以用作教育、住房等实现独立生活的资金。政策覆盖对象为2026年9月1日后出生的儿童。韩国政府已在2027年度820万亿韩元总预算盘子中新列入1465亿韩元的项目经费。这款金融产品具体的投资运作细则后续还会敲定。包含儿童自立基金预算在内的金融委员会2027年度预算草案,经过国会审议后,预计会在2026年12月初完成最终确定。
按照韩国金融委员会给出的测算:以年均6%收益率为前提,每年存入120万韩元,连续存19年的话,总缴款2280万韩元,预计成年后将增值至4294万韩元。若每年投入200万韩元,总缴款3800 万韩元,预计最终可获得7157万韩元。而政府也设定了按家庭收入划分的政府补贴缴款金额等级:家庭收入在基准中位数50%及以下:无论家长缴存多少,政府每年定额补贴120万韩元;家庭收入为基准中位数50%‑100%:家长每年缴存50万韩元,政府补贴100万韩元,采用1:2配比模式,家长加政府合计每年存入150万韩元;家庭收入为基准中位数100%‑150%:家长每年缴存100 万韩元,政府同等配套补贴100万韩元。家庭收入超过基准中位数150%:不享受政府配套补贴。这项政策的特色在于:与以往面向年轻人的资产扶持政策,大多聚焦于青年就业步入社会之后再帮其积累财富不同,儿童自立基金是从孩童幼年时期就介入资产储备,助力孩子成年之后求学、独立生活乃至创业的资金储备。
点评几句:这项政策的亮点一是实现“前置帮扶”,解决长期陷入低生育率困境泥潭,育儿、成年独立的经济负担成为年轻人不愿生育的重要原因。与过往福利多集中在育儿补贴、青年成年之后,这项政策直接把资产扶持前置到新生儿出生,相当于给新生儿种下一棵“成年启动金”的大树,目标是降低孩子长大之后读书、买房创业的经济门槛,间接缓解生育顾虑。二是按收入分级的补贴偏向低收入家庭。补贴规则明显向低收入群体倾斜,低收入家庭哪怕家长投入很少,也可以拿到政府定额补助;高收入家庭无政府补贴,具备收入再分配的属性,避免福利向富裕家庭集中。三是采用家长+政府共同出资的市场化投资增值的模式。并非单纯直接发现金,而是希望借助长期复利放大福利效果。
也不是没有风险与争议:一是6%年化收益率是理想化假设,不保本,整个宣传的高额预期金额全部建立在年均6%收益之上,并没有收益兜底。如果未来资本市场行情走弱,实际收益会大幅低于测算,很容易出现民众期待和实际到手金额落差,未来有可能引发社会不满。二是覆盖范围有限。生效周期仅针对2026年9月1日后出生的新生儿,之前已出生的孩子无法享受;三是政策效果太滞后。要等到孩子满18‑19年后才能支取,政策效果要十几年之后才能显现,短期看不到效果。四是对韩国财政造成挤压。项目首期预算1465亿韩元,随着每年新增新生儿参保,未来财政配套支出会逐年膨胀。韩国本身老龄化财政压力巨大,后续国会审议阶段,财政规模很可能被削减。关键是治标难治本:即便有这笔成年基金,也难以直接解决韩国高昂房价、教育成本等核心压力,更多是补充、缓冲,不能从根本上消解育儿与年轻人独立生活的经济重压。日媒报道此新闻,从侧面反映日本社会对少子化对策的关注,日本也在讨论类似的儿童资产账户制度,可以作为东亚少子化国家政策借鉴案例。